|
|
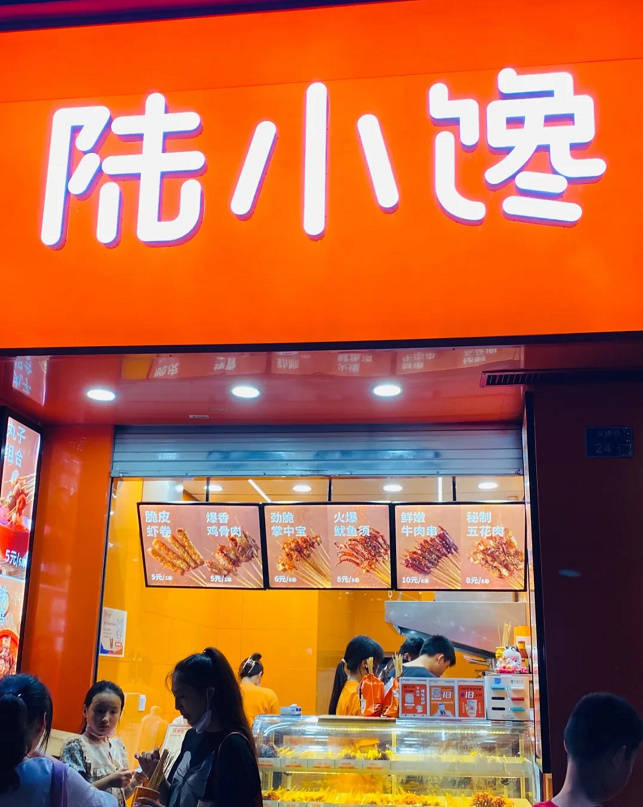
陆小馋·零食量贩·中国
零售企业/机构深研 · 零售百科网 · 资料截至 2026年11月2日
陆小馋是中国量贩零食赛道中以区域加盟起家、后进入万辰集团品牌矩阵的零食连锁品牌。根据公开检索可核实的资料,其单品牌财务与门店数据披露有限,本文对万辰集团合并口径与陆小馋单品牌信息作区分,无法核实处标注为未检索到公开可靠来源或以企业年报/实测为准。
一、企业简介
陆小馋的定位是面向大众市场的平价量贩零食连锁,核心业态为社区与街边小店、高周转多SKU、以加盟为主的轻资产扩张。公开资料显示,其门店主要集中在江苏及华东周边县域市场,后随万辰集团整合进入全国性量贩零食品牌矩阵。万辰集团2024年合并口径营收约323.29亿元、量贩零食门店超过1.4万家,但陆小馋单品牌营收、门店数与覆盖区域未在上市公司年报中单独披露,以企业年报/实测为准。
从规模量级看,陆小馋已不是独立头部品牌,而是万辰集团多品牌矩阵中的区域品牌之一。万辰集团旗下公开品牌包括好想来、来优品、吖嘀吖嘀、陆小馋、老婆大人等,陆小馋的品牌心智与资源优先级弱于主品牌好想来。其核心业态仍是零食量贩:低毛利、高周转、去经销商化集采、加盟商开店、总部靠商品供货与供应链效率获利。
二、发展历程
- 公开报道多指向陆小馋在2019年前后于江苏常州及周边起步,具体工商成立日期与初始股东以国家企业信用信息公示系统为准。
- 2021年至2022年,陆小馋以加盟模式在江苏、安徽、山东、河南等华东华中县域市场扩张,品牌定位强调平价与社区便利。
- 2023年,万辰集团从食用菌业务切入量贩零食赛道,通过收购与整合将陆小馋、好想来、来优品、吖嘀吖嘀等品牌纳入合并范围,陆小馋由此进入上市公司体系。
- 2023年末,万辰集团量贩零食门店约4726家,陆小馋作为矩阵品牌之一共享集团采购与仓配资源。
- 2024年,万辰集团量贩零食门店突破1.4万家、合并营收323.29亿元,陆小馋继续在华东区域运营,但单品牌扩张节奏未单独披露。
- 2025年,量贩零食行业进入效率竞争与整合期,万辰集团推进多品牌协同与供应链提效,陆小馋面临内部品牌竞合与外部价格战双重压力。
三、企业文化
陆小馋公开可检索的完整使命、愿景、价值观文本未检索到公开可靠来源。公开传播口径更多强调“平价、好吃、便利、加盟共赢”,即用高性价比零食满足县域与社区消费者的日常需求,并通过加盟体系与加盟商共同扩张。其管理哲学与量贩零食行业共性一致:薄利多销、高周转、强供应链、现金采购、去中间环节。
创始人层面的完整理念文本未检索到公开可靠来源。可核实的是,万辰集团实际控制人王健坤主导了从食用菌向量贩零食的跨界转型,强调多品牌矩阵与规模采购;陆小馋作为被整合品牌,其早期区域扩张理念与万辰后续的资本化、全国化逻辑存在差异。该差异也是理解陆小馋品牌后续定位的关键。
四、重大事件
- 2023年万辰集团整合陆小馋等量贩零食品牌,是陆小馋发展中最具标志性的事件,标志其从区域加盟品牌进入上市公司合并报表体系。
- 2023年至2024年,量贩零食行业爆发价格战与加盟扩张战,陆小馋依托万辰集团集采与仓配体系降低采购成本,但品牌独立营销资源被主品牌分流。
- 2024年万辰集团门店规模跃升至1.4万家量级,好想来成为主品牌,陆小馋在集团内的品牌存在感相对弱化。
- 2024年至2025年,黑猫投诉等消费者平台可见零食量贩相关异物、过期、服务投诉,陆小馋相关个案需以平台记录为准;未检索到监管部门对陆小馋的行政处罚公开记录。
- 未检索到陆小馋单独上市、重大并购、大规模关店或重大丑闻的公开可靠记录。
五、企业高管
陆小馋品牌创始人及现任品牌负责人的公开姓名与履历未检索到公开可靠来源,工商登记法定代表人及股权结构以国家企业信用信息公示系统为准。陆小馋被万辰集团整合后,品牌经营决策更多受集团层面管控,单品牌高管画像公开信息有限。
万辰集团董事长王健坤是理解陆小馋战略位置的关键人物。公开资料显示,王健坤主导万辰从食用菌业务向量贩零食转型,并通过收购整合形成多品牌矩阵;总经理王丽卿参与集团经营管理。关键决策包括2023年将陆小馋等品牌纳入合并范围、以规模采购和仓配体系支撑加盟扩张、在2024年后推动多品牌协同与供应链提效。陆小馋在集团内的关键决策更多体现为区域经营配合,而非独立资本运作。
六、商业模式
陆小馋的盈利模式与量贩零食行业一致:总部以加盟为主、直营为辅,向加盟商收取加盟费、保证金、管理费等,并通过向加盟门店供应商品赚取供货差价与返利。其核心不是高毛利,而是低毛利、高周转、强现金流,靠门店密度与供应链效率摊薄成本。公开资料显示其以加盟扩张为主,直营门店占比与具体加盟政策未检索到完整公开披露。
供应链体系采用总部集采、区域仓配、去经销商化、现金采购的模式。万辰集团整合后,陆小馋可共享集团中央采购、区域仓储物流与供应商资源,降低采购成本并提升履约效率;但单品牌是否独立仓配、独立采购比例未检索到公开可靠来源。会员体系与数字化方面,量贩零食企业普遍使用POS、ERP、加盟商订货系统和私域社群,陆小馋完整会员规模与数字化投入未检索到公开可靠来源。
七、财务数据透视
万辰集团合并口径近三年财务数据可公开检索,但陆小馋单品牌营收、利润、同店增速未单独披露,以下数据不构成陆小馋单品牌财务结论。
- 2022年万辰集团营收约5.49亿元、归母净利润约0.48亿元,口径为食用菌为主,尚无量贩零食大规模并表。
- 2023年万辰集团营收约92.94亿元、归母净利润约-0.83亿元,量贩零食并表带来收入跃升,但整合与扩张投入导致亏损。
- 2024年万辰集团营收约323.29亿元、归母净利润约2.94亿元,量贩零食营收约317.9亿元、毛利率约10.9%,规模效应与供应链提效带动扭亏。
- 2025年一季度万辰集团营收约108.21亿元、归母净利润约2.15亿元,为公开季报口径,全年趋势以企业年报/实测为准。
- 陆小馋单品牌同店增速、单店日均销售额、加盟商回本周期未检索到公开可靠来源,以企业年报/实测为准。
八、竞品对比
- 零食很忙与赵一鸣合并后的鸣鸣很忙集团是行业头部,公开报道口径门店超过1.5万家、零售额规模领先,全国化与资本整合能力强;陆小馋依托万辰但品牌独立心智与全国覆盖弱于对手。
- 好想来同属万辰集团且为集团主品牌,门店规模与资源倾斜明显,陆小馋在集团内部面临直接竞合,优势在华东区域存量与区域加盟商关系。
- 糖巢在福建及华南区域密度较高,区域深耕能力强;陆小馋在江苏及华东县域有基础,但跨区域扩张能力未获公开数据验证。
- 零食有鸣以西南起家、数字化与会员运营较受关注;陆小馋数字化会员体系公开信息有限,优势更多来自万辰集团供应链协同。
- 老婆大人为浙江区域品牌并进入万辰矩阵,与陆小馋同属区域补充品牌;国际对标Dollar General、Dollar Tree等社区折扣零售,共性为低毛利高周转,差异在中国量贩零食SKU更丰富、加盟扩张更快、价格战更激烈。
九、争议与风险
食安风险是量贩零食行业共性争议。黑猫投诉等平台可见零食异物、过期、服务态度等消费者投诉,陆小馋相关个案需以平台记录为准;未检索到监管部门对陆小馋的行政处罚公开记录。加盟商盈利风险同样突出,行业价格战压缩毛利,门店密度上升导致分流,加盟商回本周期拉长,公开报道中已有量贩零食加盟商盈利压力讨论。
内部竞合与品牌弱化是陆小馋的特殊风险。万辰集团多品牌矩阵中好想来优先获取资源,陆小馋若不能形成区域差异化,可能被内部边缘化。监管风险主要来自食品安全、加盟合同、价格促销合规与消费者权益保护;未检索到陆小馋涉及垄断或重大监管处罚的公开可靠记录。业绩下滑风险体现在单店模型与同店增速,陆小馋单品牌数据未公开,需以企业年报/实测为准。
十、未来趋势及预判
战略方向上,陆小馋大概率从“区域扩张品牌”转为“区域补充品牌”,在江苏及华东优势市场保留门店与加盟商网络,更多承担万辰集团多品牌覆盖与区域密度补充功能。万辰集团将继续推进集采、仓配、自有品牌与数字化提效,陆小馋的单店模型优化、食安合规与加盟商回报将成为考核重点。若行业价格战缓和,区域品牌有修复窗口;若竞争继续加剧,陆小馋可能进一步被好想来吸收或整合。
挑战在于品牌心智弱、内部资源竞争、加盟商盈利压力与食安舆情。独立研判是:陆小馋短期不会独立资本化,重点在存量门店提质与区域深耕;中期看万辰集团是否给予差异化定位与供应链支持;长期若不能提升单店产出与加盟商回本效率,其品牌独立存在价值将下降。陆小馋的观察指标应包括华东门店净增、单店日均销售额、加盟商续约率、投诉率与集团品牌资源分配,具体数据以企业年报/实测为准。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|