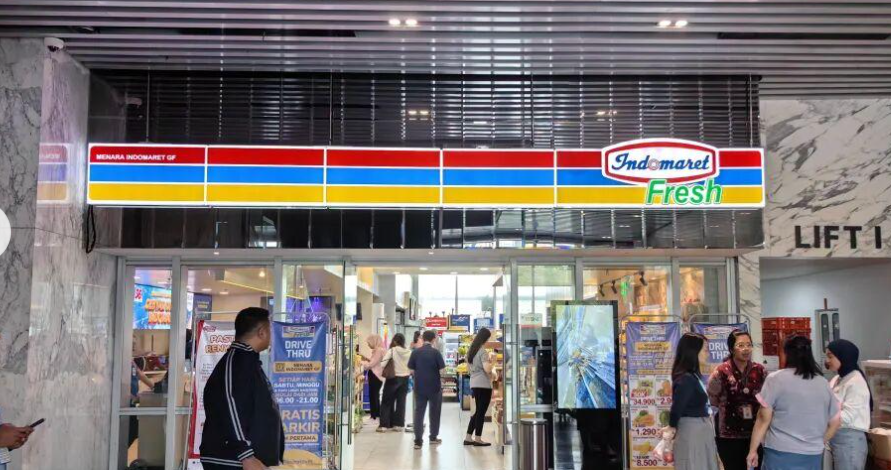
|
|
|
Indomaret·便利店·印度尼西亚
零售企业/机构深研 · 零售百科网 · 资料截至 2026年11月1日
一、企业简介
Indomaret 是印度尼西亚最具代表性的社区型迷你超市连锁之一,运营主体为 PT Indomarco Prismatama,公开资料普遍将其归入 Salim Group 体系。其定位不是中国语境下以鲜食、即时消费和城市白领为核心的传统便利店,而是更贴近社区、价格敏感型家庭日常采购的 minimarket 业态,门店密度高、单品以包装食品、饮料、日化、香烟和少量生鲜/即食为主。
截至2024年前后的公开行业资料,Indomaret 在印尼的门店数约在2.2万至2.3万家量级,覆盖爪哇、苏门答腊、加里曼丹、苏拉威西、巴厘等主要岛屿和大量二三线城市;不同来源口径可能包含直营、加盟及特殊点位店,精确数应以企业披露为准。企业未上市,未检索到公开市值与经审计合并营收的可靠来源,营收量级无法按年报口径确认,只能以门店规模、行业排名和母公司背景作间接判断。
Indomaret 的核心业态是标准社区迷你超市,辅以交通枢纽、加油站、医院/校园等特殊点位店型;其竞争力主要来自高密度网点、集中采购与区域仓配、加盟扩张和本地化商品结构。公开资料中未见其在中国大陆开展门店业务,因此本报告中的“国内”对标主要采用印尼本土竞品与中国连锁便利店样本作参照。
二、发展历程
Indomaret 的起源可追溯至1988年,公开资料称 PT Indomarco Prismatama 于当年在雅加达开出 Indomaret 品牌门店,早期以直营和社区日用品零售为主。20世纪90年代至2000年代,印尼现代零售渠道快速扩张,Indomaret 逐步从雅加达都市圈向爪哇岛其他城市和外围岛屿复制,形成以 minimarket 为核心的连锁网络。
- 1988年:PT Indomarco Prismatama 成立,Indomaret 品牌起步,公开资料称首店位于雅加达;具体开业日期与首店地址以企业档案为准。
- 1990年代:印尼现代零售业扩张,Indomaret 开始区域复制,门店从雅加达向爪哇岛城市带渗透。
- 1997年前后:公开资料多提及 Indomaret 启动特许加盟/合作扩张,但加盟起始年份与制度细节未检索到统一权威来源。
- 2000年代:门店网络加速下沉,供应链与区域仓储成为扩张前提;同期 Alfamart 快速崛起,双寡头格局逐步形成。
- 2010年代:Indomaret 门店数进入万店量级,公开报道普遍称其成为印尼门店数最多的 minimarket 连锁之一。
- 2020年至2021年:疫情期保供、社区近距离消费和即时采购需求上升,minimarket 业态韧性显现,但排班、客流和供应链成本承压。
- 2022年至2024年:公开行业资料称门店数超过2.2万家并继续向2.3万家量级扩张;企业未上市,未检索到IPO公开记录。
三、企业文化
Indomaret 的公开品牌口号长期围绕“Mudah dan Hemat”,即“便利与实惠”,这与其社区迷你超市定位一致。其使命可概括为通过高密度网点、标准化陈列和日常必需品组合,降低家庭日常采购的时间成本与价格门槛;愿景是维持印尼社区零售网络的领先地位。公开资料未检索到一份完整、官方、可逐条引用的价值观文本,以下为基于官网/公开品牌材料的归纳。
其管理哲学强调标准化、低成本、高周转和贴近社区,门店运营高度依赖统一采购、统一配送、统一陈列和加盟商执行。创始人及母集团层面,Salim Group 的 Sudono Salim 与 Anthony Salim 更强调规模化、渠道下沉、与本地商业网络共生和务实经营;Indomaret 的品牌文化因此带有明显的“效率优先、规模优先、社区优先”色彩。
四、重大事件
- 1988年:Indomaret 品牌创立,进入印尼现代迷你超市赛道。
- 1990年代至2000年代:从雅加达向爪哇岛及外岛扩张,逐步建立区域仓配和加盟网络。
- 2010年代:门店数进入万店量级,与 Alfamart 形成印尼 minimarket 双寡头竞争。
- 2020年:疫情冲击线下客流,但社区店和日用品需求支撑门店继续扩张;具体同店表现未检索到公开可靠来源。
- 2022年至2024年:公开行业资料称门店数超过2.2万家并向2.3万家量级增长;企业未上市,未检索到重大并购、IPO或控制权变更的公开记录。
- 监管与舆论事件:印尼多地围绕迷你市场与传统 warung 的竞争、营业时间、区划和牌照问题出现政策讨论,Indomaret 作为头部品牌常被卷入舆论,但未见公开权威来源认定其存在系统性重大违法事件。
五、企业高管
Indomaret 的直接创始人及现任CEO在公开中文资料中披露有限,未检索到可稳定核验的现任总裁/CEO姓名与完整履历。可确认的是,其运营主体 PT Indomarco Prismatama 属于 Salim Group 体系,因此母集团关键人物对 Indomaret 的战略方向具有决定性影响。
Sudono Salim(林绍良,1916—2012)是 Salim Group 创始人,印尼华商代表人物,其经营理念强调多元化、规模化、政商环境适应与本地网络建设。Anthony Salim 为 Salim Group 当前核心掌门人之一,公开资料称其负责集团战略与多元业务布局;Indomaret 作为集团零售资产之一,长期受益于集团在食品、分销、金融和地产等领域的资源协同。Indomaret 具体高管任命与关键决策记录未检索到公开可靠来源,相关画像应以企业公告和印尼媒体权威报道为准。
六、商业模式
Indomaret 的盈利模式以商品进销差价为基础,叠加供应商返利、通道费/促销费、加盟费与特许经营相关收入、店内广告位和支付/金融服务佣金。其商品结构偏重包装食品、饮料、香烟、日化、母婴和少量即食/生鲜,毛利率低于鲜食型便利店,但依靠高周转、高密度和规模化采购摊薄成本。
供应链体系以中央/区域仓配为核心,门店通过统一订货、统一配送和标准化陈列降低运营复杂度;在爪哇岛等高密度市场,配送频次和仓配半径优势明显,外岛则更依赖区域仓和第三方物流。扩张模式为直营与特许加盟并行,加盟商承担部分门店投资和本地运营,总部输出品牌、商品、系统和培训。会员体系方面,公开资料显示 Indomaret 有会员/积分或电子优惠机制,但具体名称、积分规则和覆盖规模未检索到统一权威来源,应以官网为准。数字化方面,Indomaret 支持 QRIS、GoPay、OVO、DANA 等本地支付,并通过 App/线上入口、电子促销和会员数据提升复购;其数字化深度与 Alfamart 等上市公司相比,公开披露透明度较低。
七、财务数据透视
Indomaret 未上市,PT Indomarco Prismatama 的经审计合并营收、净利润、同店增速等指标未检索到公开可靠来源;以下不编造具体数值,均以公开口径和可得性标注。门店数是相对可得的规模代理指标,但不同来源对直营、加盟和特殊点位的统计口径可能不同。
- 2021年:营收未检索到公开可靠来源,以企业年报/实测为准;净利润未检索到公开可靠来源;同店增速未检索到公开可靠来源。
- 2022年:营收未检索到公开可靠来源,以企业年报/实测为准;净利润未检索到公开可靠来源;同店增速未检索到公开可靠来源。
- 2023年:营收未检索到公开可靠来源,以企业年报/实测为准;净利润未检索到公开可靠来源;同店增速未检索到公开可靠来源;公开行业资料称门店数超过2.2万家,口径需以企业披露为准。
- 2024年:公开行业资料称门店数约2.3万家量级,但营收、利润、同店增速未检索到公开可靠来源,以企业年报/实测为准。
- 市值:未上市,无公开市值;若需估值,只能参考可比上市公司或一级市场交易,不能直接等同于 Indomaret 企业价值。
八、竞品对比
- Indomaret 对 Alfamart:两者同为印尼 minimarket 双寡头,门店密度、商品结构和社区定位高度接近;Alfamart 运营主体 PT Sumber Alfaria Trijaya Tbk 为上市公司,财务与同店数据透明度更高,Indomaret 则依托 Salim Group 的供应链和分销资源,规模与网点密度不弱,但公开财务透明度较低。
- Indomaret 对 7-Eleven:7-Eleven 更偏城市、鲜食和即时消费,门店密度与印尼下沉覆盖不及 Indomaret;Indomaret 胜在价格敏感型家庭采购和社区渗透,弱在鲜食研发与城市品牌溢价。
- Indomaret 对 FamilyMart/Lawson:国际品牌在印尼便利店市场的门店密度和本地供应链深度通常低于本土双寡头,Indomaret 的本土化商品、加盟网络和低成本运营更具规模优势。
- Indomaret 对中国美宜佳:美宜佳以加盟和社区店见长,门店规模更大但市场高度分散;Indomaret 在印尼全国性仓配和品牌集中度上更强,两者共同点是低毛利、高周转、强加盟执行。
- 综合优劣势:Indomaret 的优势是规模、密度、供应链协同和社区心智;劣势是财务透明度低、鲜食与数字化体验相对不突出、对加盟商执行和监管环境依赖较高。
九、争议与风险
印尼迷你市场与传统 warung 的竞争是长期公共议题,Indomaret 与 Alfamart 常被批评挤压小零售商;多地政府通过区划、营业时间、距离限制和牌照管理进行干预,来源为印尼贸易部/地方政府条例与公开媒体报道。此类监管风险会直接影响新店审批、营业时长和单店模型。
食安方面,公开投诉平台和媒体偶有关于过期食品、标签或门店卫生的个案投诉,但未检索到权威来源认定 Indomaret 存在系统性重大食安事件;相关个案应以监管通报为准。劳工方面,印尼零售业普遍存在排班、外包、最低工资和用工弹性争议,Indomaret 个案未检索到权威系统披露,不能据此认定企业存在系统性劳工违法。
垄断与竞争政策方面,双寡头格局引发对现代零售渠道挤压传统市场的讨论,但未检索到针对 Indomaret 的最终反垄断处罚公开记录。业绩下滑风险主要来自通胀、购买力走弱、门店密度过高导致单店分流、租金和人力成本上升;由于企业未上市,同店和利润下滑幅度无法用公开财报验证,需以企业年报/实测为准。
十、未来趋势及预判
Indomaret 的中期战略大概率仍是“密度优先、社区下沉、供应链提效、数字化补课”。在爪哇岛等高密度市场,新增门店将更多依赖加盟商和特殊点位,单店分流和监管审批会成为主要约束;在外岛和二三线城市,区域仓配和加盟商质量决定扩张质量。
数字化方面,Indomaret 需要把支付、会员、电子优惠和线上入口真正转化为复购与品类升级,而不是仅停留在支付聚合层;自有品牌、鲜食/即食和冷链是提升毛利的方向,但也会抬高运营复杂度。竞争上,Alfamart 的上市公司透明度和资本能力构成压力,国际便利店品牌则会在城市鲜食场景形成局部竞争。
独立研判:Indomaret 的规模壁垒和社区心智短期难被撼动,但其增长质量取决于单店销售、加盟商回报和监管摩擦;若门店密度继续快速上升而同店不能稳住,规模效应可能被分流和成本侵蚀。最大不确定性来自印尼地方监管对 minimarket 的限制、消费购买力波动以及数字化投入的回报周期,财务透明度低也使其风险识别难度高于上市竞品。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|