|
|
|
Fudi·会员店·中国
零售企业/机构深研 · 零售百科网 · 资料截至 2026年11月1日
一、企业简介
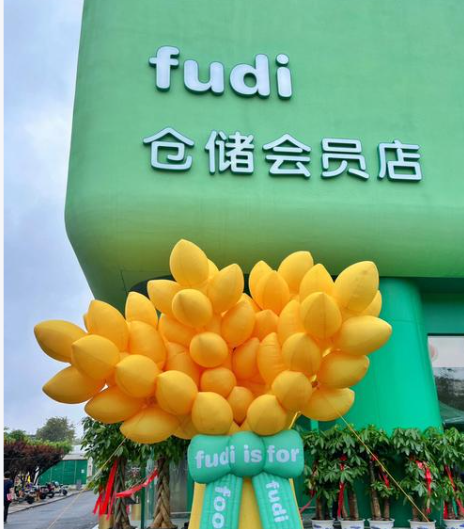
fudi会员店隶属于北京尧地农业科技发展有限公司,是北京首个本土会员制仓储式超市品牌,首店于2021年5月18日在北京市朝阳区山水文园开业。品牌定位为"中国本土会员店",核心策略是以生鲜品类构建差异化壁垒,生鲜占比超过50%,SKU约3000至4000个,门店面积约8000至12000平方米,采用仓储式陈列。截至2024年底,fudi在北京、上海、深圳三地共拥有约15家门店,其中北京为大本营市场,2024年11月北京第10家门店开业后全国门店数达到15家。企业采用纯自营模式,无加盟体系,会员年费为365元/年。营收方面企业未公开披露确切数据,据行业估算2023年营收规模约在20至30亿元量级(未经企业证实),以企业年报/实测为准。
二、发展历程
fudi的成立背景与创始人王兴水的农产品流通从业经历深度绑定,其早年创立尧地农业并从事农产品批发,被称为"北京菜王",为fudi的上游直采能力奠定了基础。
- 2021年5月18日,fudi首店在北京朝阳区山水文园开业,定位会员制仓储超市,主打生鲜差异化。
- 2022年,fudi获得京东战略投资,投资金额未公开披露,双方在供应链与数字化领域展开合作。
- 2023年,fudi走出北京,进入上海和深圳市场,开启跨区域扩张。
- 2024年11月,fudi北京第10家门店开业,全国门店总数达到15家,覆盖北京、上海、深圳三地。
- 2025年3月,fudi宣布放缓扩张节奏,战略重心转向聚焦单店盈利与供应链打磨。
三、企业文化
fudi官方表述的使命为"让中国人吃上平价好生鲜",愿景为"成为中国最懂生鲜的会员店",价值观强调产地直采、平价惠民、品质为先。管理哲学上,企业高度强调"供应链是生命线",将上游农产品资源视为核心竞争力来源。创始人王兴水的经营理念带有鲜明的"农业思维做零售"特征,主张通过产地直供和上游直采压缩中间环节,实现生鲜平价。这一理念与外资会员店以自有品牌和全球采购为核心的逻辑形成明显区隔,也决定了fudi在品类结构和成本结构上的独特取向。
四、重大事件
- 2021年5月,fudi首店开业,以生鲜占比超50%的差异化定位切入会员店赛道,成为北京首个本土会员制仓储超市品牌。
- 2022年,京东战略投资fudi,为其提供供应链与数字化支持,这是fudi迄今公开披露的最重要外部资本事件,投资金额未披露。
- 2023年,fudi进入上海和深圳,完成从区域品牌向全国性品牌的初步跨越,但跨区域扩张也带来供应链与管理半径的挑战。
- 2024年11月,北京第10家店开业、全国门店达15家,门店规模进入阶段性高点。
- 2025年3月,企业公开宣布放缓扩张、聚焦单店盈利,标志着战略从规模优先转向质量优先。
- 未检索到fudi上市、并购或重大关店的公开可靠信息。
五、企业高管
fudi创始人王兴水出生于1968年,北京人,早年从事农产品批发,创立尧地农业,被称为"北京菜王",现任fudi董事长。其关键决策包括坚持上游直采与产地直供的供应链路线、以生鲜为差异化切口、以及2025年主动放缓扩张聚焦单店盈利。CEO为职业经理人,具体姓名未检索到权威公开披露。核心团队多来自尧地农业和传统零售背景,京东投资后未派驻高管进入管理层。从高管结构看,fudi呈现"创始人主导+农业供应链基因+外部资本赋能"的特征,职业化管理体系的成熟度与信息披露透明度仍有提升空间。
六、商业模式
fudi的盈利模式为会员费加商品毛利,会员年费365元/年,低于山姆卓越会员的680元,但与山姆普通会员260元、Costco 299元处于同一量级区间。供应链体系是其核心壁垒,依托尧地农业在农产品上游的资源积累,实行产地直采与上游直供,压缩中间流通环节,支撑生鲜平价策略。经营上采用纯自营模式,无加盟。会员体系以年费制为主,会员数量未公开披露。数字化方面与京东深度合作,京东提供供应链、数字化及线上流量支持,会员可通过京东到家下单,但整体数字化起步晚于山姆与Costco,线上履约能力仍处建设期。自有品牌占比约20%,低于山姆Member's Mark超过30%的水平,是商品力上的主要短板。
七、财务数据透视
fudi未公开披露营收、利润及同店增速等核心财务指标,以下为可获取信息的口径说明。
- 营收:企业未公开披露。据行业估算2023年营收规模约20至30亿元量级,该估算未经企业证实,以企业年报/实测为准。
- 利润:未检索到公开可靠来源,以企业年报/实测为准。
- 同店增速:未检索到公开可靠来源,以企业年报/实测为准。
- 会员数量与续费率:未公开披露,2025年企业将提升会员续费率列为重点,侧面反映该指标存在优化空间。
- 京东2022年战略投资金额:未披露。
- 门店数:截至2024年底约15家,2025至2026年规划目标为20至25家。
八、竞品对比
与同业态头部企业相比,fudi在规模与品牌力上明显落后,但在生鲜差异化与本土供应链上具备独特优势。
- 门店规模:fudi约15家(2024年底),山姆中国50家以上,Costco中国门店数更少但单店体量更大,盒马X会员店亦在扩张中,fudi处于规模劣势。
- 会员费:fudi 365元/年,山姆260元普通会员与680元卓越会员,Costco 299元,fudi定价居中偏低,性价比导向明显。
- 生鲜占比:fudi超过50%,显著高于山姆与Costco,这是其最核心的差异化优势。
- 自有品牌:fudi约20%,山姆Member's Mark超过30%,fudi商品力与毛利结构弱于对手。
- 区域布局:fudi聚焦华北、华东、华南一线城市,山姆覆盖更广,fudi区域集中度高但全国化程度不足。
- 数字化:fudi与京东合作起步较晚,线上履约与会员运营能力弱于山姆、Costco。
- 供应链:fudi依托尧地农业上游直采,生鲜供应链深度是优势,但全球采购与非生鲜品类丰富度不及外资巨头。
九、争议与风险
已公开的争议主要集中在会员权益与食品安全两个维度。2022年,fudi曾因部分门店商品价格高于宣传、会员权益争议被消费者投诉。2023年,有媒体报道fudi部分门店在食品安全抽检中存在问题,后被整改。上述信息来源于公开媒体报道,具体细节以监管通报为准。风险层面,一是规模劣势下的采购议价能力不足,自有品牌占比低导致毛利结构承压;二是跨区域扩张后供应链与管理半径拉长,单店盈利模型尚未被充分验证;三是会员续费率未公开,会员店模式的核心健康指标存在不确定性;四是数字化与线上履约能力落后于头部竞品;五是食品安全管控在生鲜高占比模式下难度更大。未检索到fudi涉及垄断或劳工方面的公开争议。
十、未来趋势及预判
fudi的战略方向已从规模扩张转向质量优先,2025年3月公开宣布放缓扩张、聚焦单店盈利,并将打磨供应链与提升会员续费率列为重点。区域上规划聚焦京津冀、长三角、珠三角三大区域,2025至2026年门店目标20至25家。商品端计划将自有品牌占比提升至30%,以改善毛利结构与商品力。独立研判来看,fudi的核心机会在于生鲜供应链深度与本土化选品能力,这使其在生鲜会员店细分赛道具备外资巨头难以快速复制的优势;但其核心挑战同样清晰,即规模不足导致的采购议价弱势、自有品牌与数字化双短板、以及单店盈利模型尚未跑通。若fudi能在20至25家门店规模内验证单店盈利并将会员续费率提升至健康水平,则具备在区域市场与山姆形成差异化共存的可能;反之,若扩张节奏与供应链能力错配,跨区域门店可能成为利润拖累。总体判断,fudi更可能走出一条"区域深耕+生鲜专精"的路径,而非全面对标山姆的全国化规模竞赛。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|