|
|
一、企业简介
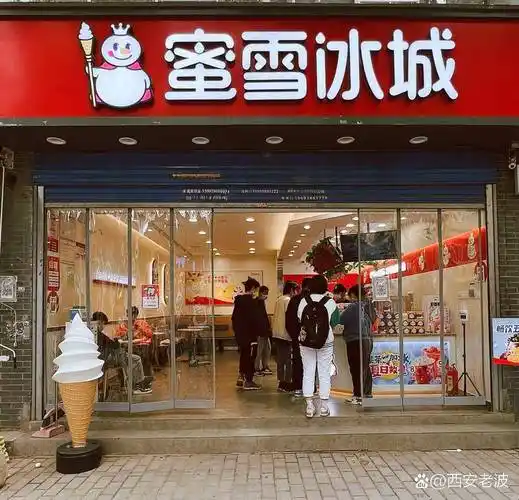
蜜雪冰城股份有限公司(简称“蜜雪冰城”)是中国现制饮品行业中门店规模最大的连锁品牌之一,主营现制茶饮、现磨咖啡及现制冰淇淋,核心价格带集中在人民币2元至10元之间。
公司注册地为中国河南省郑州市,总部位于郑州,属于典型的“厂家型”零售业态:以品牌、供应链和加盟体系为核心,向加盟商输出原料、设备、包装物及管理标准,而非以直营门店为主要收入来源。
截至2024年12月31日,蜜雪冰城全球门店总数约4.6万家,其中中国内地门店约4.1万家,海外门店约4,900家,覆盖中国所有省级行政区及越南、印尼、马来西亚、泰国、菲律宾、柬埔寨、日本、韩国、澳大利亚等十余个国家和地区。
按门店数量计,蜜雪冰城是中国现制茶饮行业第一品牌,也是全球门店规模最大的现制饮品连锁企业之一,其门店数已超过星巴克全球门店总数。
公司营收规模在2023年约为人民币203亿元,2024年约为人民币248亿元,收入体量在中国现制饮品企业中位居前列。
2025年3月3日,蜜雪冰城在香港联合交易所主板上市,证券代码02097.HK,发行价202.50港元/股,上市首日市值一度突破1,000亿港元。
公司核心业态可概括为“供应链驱动型加盟连锁”:以自建工厂、自建仓储物流、自研数字化系统为底座,通过低加盟门槛快速下沉扩张,形成“低价—高频—规模—成本”闭环。
二、发展历程
蜜雪冰城的起源可追溯至1997年,创始人张红超在河南郑州以一台二手刨冰机起家,开设名为“寒流刨冰”的小店,这是蜜雪冰城的前身。
2000年前后,张红超将店名改为“蜜雪冰城”,并将产品线从刨冰扩展至冰淇淋、奶茶等现制饮品,确立了低价策略的雏形。
2006年,蜜雪冰城推出售价1元的冰淇淋产品,凭借极致性价比在郑州高校周边迅速打开市场,成为品牌早期最关键的爆款单品。
2007年,公司开始尝试加盟连锁模式,门店数量进入快速复制阶段,加盟体系逐步成型。
2010年,蜜雪冰城启动中央工厂与供应链建设,开始自产冰淇淋粉、果酱、糖浆等核心原料,从“卖饮品”向“卖原料”转型。
2012年,公司成立河南大咖食品有限公司(后整合为供应链体系),自建原料生产能力进一步强化,为后续万店规模奠定成本基础。
2014年,蜜雪冰城自建仓储物流体系启动,开始在重点区域布局分仓,实现原料统一配送。
2018年,品牌进行形象升级,推出“雪王”IP形象,并同步启动海外市场布局,首家海外门店落地越南河内。
2020年,蜜雪冰城门店数突破1万家,成为中国现制茶饮行业首个万店品牌。
2022年,公司门店数突破2万家,并推出咖啡子品牌“幸运咖”,以5元左右的现磨咖啡切入下沉市场。
2023年,蜜雪冰城门店数突破3万家,全年营收约203亿元,供应链自产比例进一步提高。
2024年,门店数突破4.5万家,海外门店接近5,000家,公司完成港股上市前的架构与合规准备。
2025年3月3日,蜜雪冰城在香港交易所主板挂牌上市,成为当年港股市场规模最大的IPO之一。
三、企业文化
蜜雪冰城对外表述的使命是“让全球每个人享受高质平价的美味”,这一表述与公司长期坚持的低价策略高度一致。
公司愿景为“成为全球领先的现制饮品企业”,强调规模化、全球化与供应链效率。
核心价值观包括“真人、真事、真心”以及“简单、务实、高效”,内部管理强调结果导向与执行力。
创始人张红超的公开理念中,反复出现的关键词是“让利给消费者”与“薄利多销”,其多次在公开采访中表示,蜜雪冰城的定价逻辑是“成本定价”而非“竞争定价”。
公司管理哲学带有明显的“制造业思维”:把一杯饮品拆解为原料、设备、包装、物流、门店操作等标准化模块,用工业化方式压缩不确定性。
张红超与联合创始人张红甫(兄弟关系)长期分工,张红超偏战略与供应链,张红甫偏运营与品牌,形成“兄弟共治”的治理结构。
企业文化中对加盟商关系的定位是“合作伙伴”而非“渠道”,公司公开强调加盟商盈利是品牌存续的前提。
四、重大事件
2006年,1元冰淇淋的推出是蜜雪冰城第一个标志性事件,它确立了品牌“极致性价比”的基因,也直接带来早期门店的爆发式增长。
2010年前后启动自建供应链,是公司从“贸易型加盟”转向“制造型加盟”的关键转折,这一决策在事后被视为蜜雪冰城最核心的护城河来源。
2018年“雪王”IP的推出是一次品牌资产重构事件,该形象此后成为蜜雪冰城最具辨识度的符号,并衍生出大量联名与社交传播。
2018年海外首店落地越南,标志公司正式启动国际化,此后印尼成为其海外最大市场。
2020年门店破万,使蜜雪冰城成为中国现制茶饮行业第一个万店品牌,规模效应开始显现。
2021年,蜜雪冰城因“郑州暴雨捐款”事件获得广泛社会关注,公司向河南灾区捐款捐物,相关话题在社交平台大量传播,品牌好感度显著提升。
2022年,公司推出咖啡子品牌“幸运咖”,以极低价格切入现磨咖啡赛道,被视为对瑞幸、库迪等品牌的正面竞争。
2023年,蜜雪冰城被曝出部分门店存在食品安全问题,包括使用过期原料、操作不规范等,相关话题多次登上社交平台热搜,公司随后开展门店自查与整改。
2025年3月3日,蜜雪冰城在港交所主板上市,成为继奈雪的茶、茶百道、古茗之后又一家登陆资本市场的现制茶饮企业,且为其中市值规模最大者。
2025年,公司在上市后加速海外扩张,并在部分海外市场调整门店模型与产品结构。
五、企业高管
创始人张红超,1978年前后出生于河南,早年以摆摊、开小店起家,现任蜜雪冰城董事长,负责公司战略方向与供应链体系。
张红超的公开形象低调,极少接受深度采访,其关键决策包括:坚持自建供应链、坚持低价不涨价、坚持加盟模式而非直营。
联合创始人张红甫,张红超之弟,现任公司总经理(总裁),负责日常运营、品牌与加盟体系管理,是公司对外发声的主要高管之一。
张红甫的关键决策包括推动“雪王”IP建设、主导数字化转型、推进海外市场拓展。
公司首席财务官及供应链负责人等关键岗位,多由内部培养或长期服务公司的管理人员担任,公开披露的高管信息相对有限。
上市后,公司设立董事会及若干专门委员会,引入独立董事,治理结构由“家族主导”向“家族主导+公众公司治理”过渡。
截至公开资料,公司核心决策仍高度集中于张红超、张红甫兄弟,创始人控制权稳定。
六、商业模式
蜜雪冰城的盈利模式以“向加盟商销售商品”为主,而非收取加盟费。
公司收入结构中,商品销售(原料、包装、设备)占比约九成以上,加盟费及相关服务收入占比不足一成,这与多数茶饮品牌形成显著差异。
加盟模式上,蜜雪冰城采取“低加盟费+高原料采购绑定”的策略,单店加盟费按城市等级划分,整体门槛显著低于同行,从而支撑其下沉市场的快速复制。
供应链体系是公司最核心的资产:公司在河南、四川、广东等地自建工厂,生产糖浆、果酱、茶叶、冰淇淋粉、杯子、吸管等,核心原料自产比例较高。
物流体系方面,公司自建仓储与配送网络,在全国布局多个分仓,实现门店原料的高频次、小批量配送。
数字化方面,公司构建了覆盖选址、订货、库存、门店运营、会员管理的系统,加盟商通过统一系统下单,公司据此掌握终端销售数据。
会员体系上,蜜雪冰城通过小程序与线下扫码积累用户,会员数量以亿计,但会员运营深度相对头部互联网品牌仍偏浅。
公司收入=门店数×单店采购额,因此其增长逻辑本质是“开店速度”与“单店产出”的乘积,前者依赖加盟商信心,后者依赖产品与客流。
七、财务数据透视
2023年,蜜雪冰城实现营业收入约人民币203亿元,同比增长约49%,数据口径为合并报表、自然年度。
2023年,公司净利润约人民币32亿元,净利率约15.7%,口径同上。
2024年,公司实现营业收入约人民币248亿元,同比增长约22%,增速较2023年明显放缓。
2024年,公司净利润约人民币44亿元,净利率约17.8%,盈利能力在现制饮品行业中处于较高水平。
门店数量方面,2023年末约3.6万家,2024年末约4.6万家,2024年净增约1万家,开店仍是收入增长的主要驱动。
单店层面,公开资料显示蜜雪冰城单店日均营业额在人民币3,000元至4,000元区间,不同城市等级差异较大,该数据以企业年报/实测为准。
同店增速方面,公司上市文件中披露的相关指标显示,成熟门店同店销售增长在2023年至2024年趋于平缓,部分区域出现下滑,具体数值以企业年报/实测为准。
海外业务收入占比仍较低,2024年海外收入占比约为个位数百分比,具体数值以企业年报/实测为准。
现金流方面,公司经营活动现金流净额长期为正,上市前账面现金充裕,属于“轻资产扩张+重资产供应链”的组合。
需要说明的是,上述2023年、2024年数据主要依据公司招股文件及上市后首份年度业绩公告的公开披露,部分指标口径可能与后续年报调整存在差异,最终以企业年报/实测为准。
八、竞品对比
与古茗对比:古茗定位中端,价格带约10元至20元,门店主要集中在华东、华南,2024年门店数约9,000家,营收规模约为蜜雪冰城的三分之一,单店产出高于蜜雪,但门店密度与下沉深度不及蜜雪。
与茶百道对比:茶百道价格带约10元至18元,2024年门店数约8,000家,收入以向加盟商销售原料为主,模式与蜜雪相似,但自建供应链比例较低,成本控制能力弱于蜜雪。
与奈雪的茶对比:奈雪为直营模式,价格带20元以上,门店数约1,800家,长期处于亏损或微利状态,其“大店+直营”模型与蜜雪的“小店+加盟”模型形成鲜明对立,蜜雪在规模与盈利上明显占优。
与瑞幸咖啡对比:瑞幸为直营+联营混合模式,价格带9.9元至20元,2024年门店数超过2万家,营收规模超过蜜雪,但瑞幸聚焦咖啡、蜜雪聚焦茶饮与冰淇淋,二者在现磨咖啡赛道通过“幸运咖”形成正面竞争。
与星巴克对比:星巴克为直营大店模式,价格带30元以上,全球门店约4万家,与蜜雪在门店数量上接近,但客单价相差数倍,二者代表“第三空间”与“极致效率”两种零售范式。
与库迪咖啡对比:库迪以低价咖啡快速扩张,价格带8.8元至15元,门店数一度超过万家,其补贴打法对幸运咖构成压力,但库迪供应链自建程度不及蜜雪。
综合来看,蜜雪冰城的优势在于供应链成本、门店规模、下沉市场渗透率与加盟商管理体系;劣势在于单店产出偏低、品牌溢价能力弱、海外本地化运营经验不足。
九、争议与风险
食品安全争议:2023年及此前多年,蜜雪冰城多地门店被市场监管部门通报存在使用过期原料、后厨卫生不达标、操作不规范等问题,相关事件多次登上社交平台热搜,公司随后开展门店排查与整改,来源为各地市场监管部门通报及公开媒体报道。
加盟商盈利压力争议:随着门店密度上升,部分区域出现“同品牌门店互相分流”现象,加盟商回本周期拉长,社交平台上关于“蜜雪加盟不赚钱”的讨论增多,来源为公开媒体报道与加盟商访谈。
低价模式的可持续性争议:公司长期坚持低价,原料成本上涨与人工成本上升对单店盈利形成挤压,是否能够长期维持“不涨价”策略存在讨论,来源为行业分析与公开报道。
海外市场风险:印尼、越南等市场面临本地品牌竞争、汇率波动、监管政策变化等不确定性,公司海外门店的合规与本地化运营能力尚未经过完整周期检验。
上市后业绩增速放缓风险:2024年营收增速由2023年的约49%降至约22%,若开店速度放缓而单店产出未能提升,增长故事可能面临挑战,来源为公司公开业绩数据。
品牌形象与舆情风险:蜜雪冰城因低价标签深入人心,品牌向上延伸困难,任何提价或品质升级动作都可能引发消费者反弹。
行业竞争风险:现制茶饮行业进入存量竞争阶段,古茗、茶百道、沪上阿姨等品牌加速下沉,咖啡赛道瑞幸、库迪持续补贴,对蜜雪形成多线挤压。
监管风险:食品安全监管趋严、加盟连锁相关法规完善、海外市场合规要求提升,均可能增加公司运营成本。
十、未来趋势及预判
第一,开店仍是中期主线,但增速将放缓。
中国内地现制茶饮门店密度已较高,蜜雪冰城在一二线城市加密空间有限,未来增量主要来自县域市场与海外市场。
预计2025年至2027年,公司中国内地门店年净增将逐步回落至数千家量级,海外门店则保持较快增长。
第二,供应链能力将继续外溢。
公司自建工厂与物流体系在满足自身门店需求后,具备向其他零售业态输出原料与配送能力的基础,未来不排除拓展B端业务。
第三,咖啡业务是第二增长曲线的关键变量。
“幸运咖”依托蜜雪的供应链与加盟体系,具备快速复制条件,但面对瑞幸、库迪的补贴竞争,其盈利模型仍需验证。
第四,海外市场将从“规模扩张”转向“本地化运营”。
印尼、越南等市场门店密度上升后,产品本地化、供应链本地化、管理本地化将成为重点,海外收入占比有望逐步提升。
第五,品牌升级存在天花板。
蜜雪冰城的低价定位是其规模基础,也是其品牌向上的约束,未来更可能通过子品牌或多价格带矩阵实现分层,而非主品牌提价。
第六,资本市场的估值逻辑将回归盈利质量。
上市后,投资者关注点将从“门店数增长”转向“单店产出、加盟商留存率、海外盈利能力”,公司需要在增速与质量之间取得平衡。
独立研判:蜜雪冰城的核心护城河是“供应链成本+加盟网络密度”构成的规模飞轮,这一飞轮在中国下沉市场仍然有效,但在存量竞争与海外扩张的双重考验下,其增长质量而非增长速度将成为未来三年的主要看点。
若公司能够在保持低价心智的同时提升单店产出、跑通海外盈利模型,其市值仍有支撑;反之,若开店放缓而单店下滑,估值将面临压力。
【本次调研结束】 |
|