|
|
一、企业简介
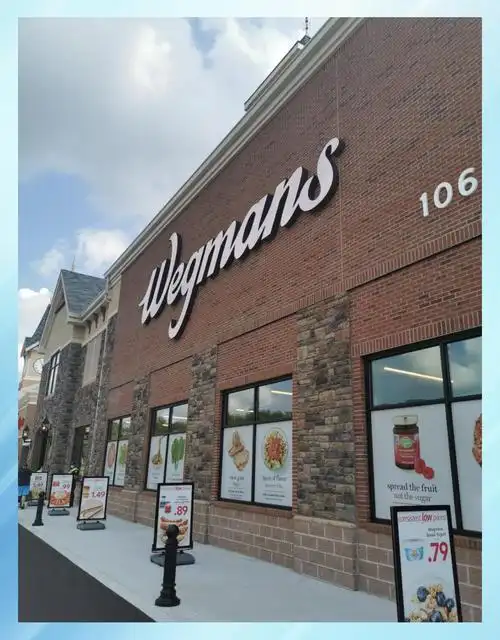
韦格曼斯在美国零售业中常被视为“区域连锁的标杆样本”,其单店产出、员工满意度与顾客忠诚度长期位居行业前列。
门店数并不庞大,但单店销售规模突出,这使其在营收上接近甚至超过部分全国性中型连锁。
公司坚持家族控股与私有化经营,避免了上市公司短期业绩压力,这被视为其能够长期投入员工与门店体验的制度基础。
核心业态围绕“食品零售+餐饮服务”展开,店内熟食与即食餐区的面积和SKU丰富度明显高于传统超市。
覆盖区域呈现“以纽约州为圆心、逐步外扩”的特征,扩张节奏谨慎,进入新市场前通常进行长时间选址与供应链准备。
其顾客画像以中高收入家庭为主,强调“一次采购+顺带用餐”的复合需求。
二、发展历程
1916年,约翰·韦格曼(John Wegman)与沃尔特·韦格曼(Walter Wegman)兄弟在纽约州罗切斯特创立“韦格曼水果蔬菜市场”,以流动摊贩和门店结合的方式起步。
1930年,韦格曼在罗切斯特开设首家大型自助式超市,这一模式在当时属于业态创新,奠定了其后“大店”路线的雏形。
1950年,公司正式注册为Wegmans Food Markets,并逐步从水果蔬菜专营转向全品类食品超市。
1968年,第二代经营者罗伯特·韦格曼(Robert Wegman)全面接管,推动门店现代化改造,强化生鲜与自有品牌。
1970年代至1980年代,公司陆续进入纽约州布法罗、锡拉丘兹等市场,并开始建立中央烘焙与食品加工能力。
1990年代,韦格曼斯跨出纽约州,进入宾夕法尼亚州与新泽西州,门店面积普遍提升至十万平方英尺级别。
2000年代,公司进入马里兰州与弗吉尼亚州,并持续强化店内餐饮与熟食区,形成“超市+餐厅”的复合场景。
2016年前后,韦格曼斯进入马萨诸塞州与北卡罗来纳州,标志其向新英格兰与南部市场扩张。
2017年,科琳·韦格曼(Colleen Wegman)出任总裁兼首席执行官,成为家族第四代掌舵者。
2020年代,公司继续在南卡罗来纳、佛罗里达等市场选址开店,同时加码线上订单与自提服务,扩张节奏仍保持审慎。
三、企业文化
韦格曼斯公开表述的使命围绕“通过食品帮助家庭过上更健康、更美好的生活”展开,强调食品质量与顾客体验的统一。
其愿景并非追求门店数量最大化,而是“在每一个进入的市场成为最受喜爱的食品零售商”,这一表述体现区域深耕逻辑。
核心价值观中,“员工优先”被置于突出位置,公司长期强调“先照顾好员工,员工才会照顾好顾客”的管理链条。
创始人罗伯特·韦格曼的理念强调“高标准、不妥协”,尤其在生鲜品质与门店清洁度上设有极细的执行规范。
管理哲学上,公司倾向长期主义与低负债扩张,避免为短期规模牺牲单店质量。
家族文化色彩浓厚,员工常被称作“韦格曼家族的一员”,公司提供奖学金、培训与相对优厚的福利体系,这在美国超市行业具有差异化。
公司也强调“食品教育”,通过店内营养标识、烹饪课程与社区活动强化品牌与顾客的情感连接。
四、重大事件
1916年创立与1930年开设首家大型超市,是公司历史上两次奠基性事件。
1968年罗伯特·韦格曼接管并推动现代化,被视为从家族小店向现代连锁转型的关键节点。
1990年代跨州扩张,标志其从区域品牌向多州连锁迈进。
2016年进入北卡罗来纳州,是其首次大规模进入美国南部市场,具有战略试探意义。
2017年科琳·韦格曼接任CEO,完成家族第四代交接,管理层延续但决策风格更强调数字化与年轻客群。
公司历史上未发生上市、重大并购或控制权变更,私有化与家族控股是其标志性特征。
食品安全方面,公司曾多次因供应商问题发布主动召回,例如涉及冷冻蔬菜、沙拉类产品的召回事件,均通过官方渠道公告,属于行业常见风险管理动作。
门店关闭事件相对罕见,公司更倾向以“新开替代旧店”的方式优化网络,而非大规模关店。
五、企业高管
创始人约翰·韦格曼与沃尔特·韦格曼奠定了“生鲜起家、大店经营”的基因。
第二代核心人物罗伯特·韦格曼被视为公司精神领袖,其在任期间确立高福利、高标准的经营哲学,并推动跨州扩张。
第三代丹尼·韦格曼(Danny Wegman)长期担任首席执行官,主导了1990年代至2010年代的快速扩张与供应链现代化,并在行业内积极发声。
现任总裁兼首席执行官科琳·韦格曼于2017年上任,此前长期负责营销、电子商务与顾客体验相关业务。
科琳的关键决策方向包括强化线上订单与自提、提升自有品牌占比、推进新市场选址,同时维持家族对公司的控制权。
公司高管团队中还包括负责运营、供应链、人力资源与信息技术的职业经理人,家族成员与职业经理人并行的治理结构是其特色。
关键人物画像上,韦格曼家族成员普遍低调,较少接受媒体深度采访,公开信息以公司新闻稿与行业会议发言为主。
六、商业模式
盈利模式以食品零售毛利为基础,辅以店内餐饮、烘焙、熟食等高毛利品类提升客单价与坪效。
自有品牌是重要利润杠杆,韦格曼斯自有品牌覆盖多个价格带,既包括性价比线,也包括高端线,用于提升毛利并差异化。
供应链体系以区域配送中心为核心,公司在纽约州等地设有大型物流与食品加工设施,生鲜与中央厨房能力较强。
经营模式为直营连锁,不开放加盟,这保证了对门店标准与服务质量的强控制。
会员体系并非付费制,公司使用会员卡进行促销与顾客数据积累,但不像仓储会员店那样以会员费为主要利润来源。
数字化方面,公司提供线上订单、门店自提与部分区域配送服务,数字化投入相对稳健,未采取激进补贴策略。
整体商业模式可概括为“高投入门店体验—高客单—高员工留存—高顾客忠诚”的闭环,其利润率并不突出,但单店质量与品牌溢价较强。
七、财务数据透视
韦格曼斯为私有企业,不对外发布完整年报,因此近三年精确营收、净利润与同店增速未检索到公开可靠来源。
据福布斯等媒体估算,公司营收量级在2022至2023年前后约为每年110亿至120亿美元,该数值为媒体估算口径,以企业年报或实测为准。
门店数方面,公开资料显示其门店规模在2023至2024年前后约为110家,具体数字随新店开业动态变化,以企业官网披露为准。
利润数据未公开披露,参照美国超市行业平均水平,其净利率大概率处于低个位数区间,以企业年报或实测为准。
同店增速未公开披露,行业分析通常以其新店开业节奏与单店面积推断其增长质量,精确值以企业年报或实测为准。
需要强调的是,私有企业财务数据的可得性有限,任何具体数字均应视为估算而非审计结论。
八、竞品对比
与全食超市(Whole Foods)相比,韦格曼斯价格带更低、品类更全,餐饮与熟食区规模更大,但有机与高端专门化程度不及全食。
与乔氏超市(Trader Joe's)相比,韦格曼斯单店面积更大、SKU更多,购物体验更接近“一站式”,而乔氏以精选SKU与高周转取胜。
与克罗格(Kroger)等全国性连锁相比,韦格曼斯门店数少、覆盖区域窄,但单店体验与员工服务口碑更强,规模效应与采购议价能力弱于全国巨头。
与 publix 等区域连锁相比,两者均以服务与生鲜见长,但韦格曼斯的餐饮化程度更高,门店面积普遍更大。
与 H-E-B 相比,两者均为区域标杆,H-E-B 在德州密度极高、价格策略更灵活,韦格曼斯则更偏中高端与体验型。
与仓储会员店好市多(Costco)相比,韦格曼斯不具备会员费利润与极致低价,但在生鲜细分与购物频率上更具优势。
与中国市场的胖东来相比,两者在“员工高福利+服务标杆”上高度相似,但韦格曼斯规模更大、供应链工业化程度更高。
与盒马等中国新零售企业相比,韦格曼斯数字化节奏更稳健,线上补贴与即时配送的激进程度较低,但门店餐饮体验的成熟度较高。
总体看,韦格曼斯的优势在于单店质量、员工稳定与品牌忠诚,劣势在于规模扩张速度与全国性采购议价能力。
九、争议与风险
食品安全方面,公司曾因供应商原料问题发布多起主动召回,例如涉及冷冻蔬菜与即食沙拉类产品的召回,均通过官方公告披露,属于已公开的行业性风险。
劳工方面,公司整体口碑正面,但美国零售行业普遍存在的排班灵活性、兼职比例与工会化议题同样存在,未检索到针对韦格曼斯的大规模劳工丑闻公开可靠来源。
价格方面,部分消费者与媒体评论认为其价格高于大众超市,这在通胀周期中可能削弱价格敏感客群的到店频率。
扩张风险方面,进入南部与新英格兰市场时,公司面临当地成熟连锁的竞争,新店爬坡期与供应链半径拉长是潜在压力。
监管方面,美国食品零售受食品药品监督管理局与各州卫生部门监管,召回与标签合规是常态化风险,未检索到重大监管处罚的公开可靠来源。
私有化治理方面,家族控股虽带来长期主义,但也存在传承与治理透明度的讨论,这属于家族企业的共性风险。
十、未来趋势及预判
战略方向上,公司大概率延续“审慎扩张+区域深耕”的路径,新店选址将继续围绕既有配送中心辐射范围展开。
数字化方面,线上订单与门店自提的投入会继续增加,但预计不会采取大规模补贴换流量的策略,更可能以会员数据驱动精准营销。
自有品牌与店内餐饮仍将是提升毛利与差异化的核心抓手,餐饮化程度可能进一步加深。
挑战方面,美国食品零售竞争激烈,通胀与人力成本上升会压缩利润空间,全国性连锁的价格战对区域品牌构成压力。
独立研判上,韦格曼斯的增长天花板受限于其扩张节奏与家族治理意愿,其更可能保持“高质量区域连锁”定位,而非追求全国覆盖。
若其南部市场验证成功,不排除未来十年门店数温和提升至130至150家区间的可能,但激进扩张的概率较低。
长期看,其最大资产是员工留存与顾客信任,这两项在行业波动期反而构成防御性壁垒。
【本次调研结束】 |
|