|
|
**一、企业简介**
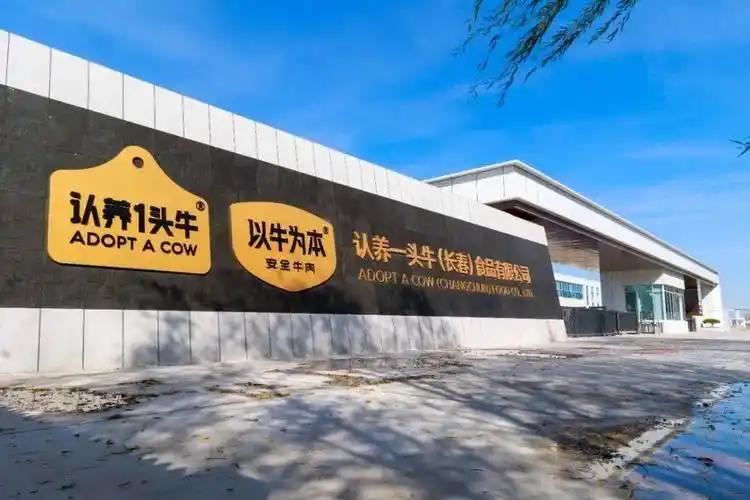
「认养一头牛」是一家以“认养”概念切入乳制品市场的中国本土企业,总部位于浙江杭州,核心业务覆盖牧业养殖、乳制品加工与全渠道零售,定位于“一体化农业+新消费品牌”的融合业态。
从规模量级看,该公司2021年全渠道营收已突破20亿元人民币,据其IPO招股书披露,2021年营业收入约25.66亿元,归母净利润约1.40亿元,2022年上半年营收约15.97亿元,属于乳制品行业的“新锐中型玩家”。
门店数方面,认养一头牛以线上电商起家,核心销售渠道为天猫、京东、抖音等平台,线下则通过商超、便利店及会员店系统铺货,2023年起加速布局线下品牌体验店与牧场旅游场景,但公开可核实的品牌直营门店数量仍较为有限,“以企业年报/实测为准”。
覆盖区域上,产品已覆盖全国大部分省市,包括华东、华南、华北、华中、西南等核心消费区域,并通过冷链体系向低线市场渗透。
核心业态可概括为“上游自建牧场+中游代工与自加工结合+下游全渠道零售”,并以“认养”互动模式作为品牌差异化记忆点,属于厂家型乳制品企业。
**二、发展历程**
认养一头牛成立于2016年,创始人为徐晓波,品牌创立背景与创始人自身经历密切相关:据公开报道,徐晓波曾因“三聚氰胺”事件后对国产乳制品产生信任焦虑,赴海外考察牧场后决定自建牧场,主打“看得见的奶源”。
2016年品牌正式上线,首推“认养”概念,消费者可通过线上认养奶牛获取定期配送的鲜奶,早期以“众筹+预售”模式切入市场。
2018年前后,公司完成多轮融资,投资方包括KKR、德弘资本、Longhill Capital等,资本加持推动其从单一认养模式向全品类乳制品品牌扩张。
2020年至2021年,认养一头牛进入高速增长期,营收从数亿元跃升至20亿元量级,产品线扩展至纯牛奶、酸奶、奶粉等,并加大抖音等内容电商投放。
2022年7月,公司向中国证监会递交A股IPO招股书,拟登陆上交所主板,计划募资用于牧场建设、品牌营销及补充流动资金。
2023年至2024年,其IPO进程受到监管问询,市场对其“认养模式是否涉及传销”“奶源是否真为自有”等问题关注度上升,公司主动撤回或终止IPO申请的报道亦有出现,具体进程“以企业年报/实测为准”。
**三、企业文化**
认养一头牛的使命可概括为“让中国孩子喝上好牛奶”一类的表达,强调奶源透明、牧场可视,回应消费者对国产乳制品的信任痛点。
其愿景倾向于“成为中国领先的牧场直供乳制品品牌”,将农业上游与消费下游直接连接,压缩中间环节。
价值观层面,公司对外传播中反复出现“透明、真诚、长期主义”等关键词,强调“牛比人重要”的牧场管理理念,即优先保障奶牛福利与奶源品质。
管理哲学上,创始人徐晓波多次在公开访谈中表达“先养牛、再卖奶”“不赚快钱”的理念,主张以重资产投入牧场换取长期品质壁垒。
需要指出的是,上述理念多来自企业官方传播与创始人访谈,属于“企业自述”性质,其与实际经营的匹配度需结合后续财务与供应链数据交叉验证。
**四、重大事件**
2016年品牌成立并推出认养模式,属于标志性起点事件,以“互联网+牧场”概念搅动传统乳业格局。
2018年至2021年连续完成多轮融资,投资方包括KKR等国际资本,推动公司从创业品牌向规模化企业转型。
2021年营收突破20亿元,跻身乳业新锐第一梯队,成为“新消费乳品”代表性案例。
2022年递交IPO招股书,拟登陆A股主板,引发市场对其商业模式、奶源真实性的集中审视。
2023年前后,监管问询聚焦“认养模式”的合规性、与传销模式的边界、自有牧场比例、代工生产占比等核心问题,公司声誉与上市进程承压。
2023年至2024年,有关其IPO终止或撤回的消息在媒体出现,同时公司加大线下渠道与牧场体验布局,试图从“网红品牌”向“全渠道乳企”转型,具体节点“以企业年报/实测为准”。
此外,公司曾因部分产品包装、宣传用语受到消费者投诉与媒体质疑,涉及“认养”是否名副其实的争议,属于已公开的标志性舆情事件。
**五、企业高管**
创始人徐晓波为公司核心人物,早年从事房地产相关行业,后因个人经历转向乳业,主导了“自建牧场+认养模式”的战略设计,其关键决策包括重资产投牧场、以内容电商撬动增长、推动IPO。
联合创始人及核心管理团队多来自互联网、快消与农业领域,负责电商运营、供应链与牧场管理,公开可查的高管履历相对有限,“未检索到公开可靠来源”的完整高管名单。
现任CEO层面,公开信息显示公司管理层在IPO前后有所调整,但具体任职变动“以企业年报/实测为准”,不宜臆断。
关键人物画像上,徐晓波被媒体描述为“产品主义者”与“牧场情结”较重的创始人,其决策风格偏向长期投入与品牌叙事驱动,但也因此在资本回报节奏上承受压力。
**六、商业模式**
盈利模式上,认养一头牛以乳制品销售为主要收入来源,包括纯牛奶、酸奶、奶粉等品类,辅以“认养”会员制带来的预付费与复购收入,本质是“品牌溢价+规模化销售”的组合。
供应链体系上,公司采取“自建牧场+合作代工”的混合模式:上游在河北、黑龙江等地布局牧场,中游部分产品由自有工厂生产,部分由第三方乳企代工,这一模式在IPO问询中被重点追问。
自营或加盟方面,公司以自营品牌为主,线上自营旗舰店为核心,线下通过经销商与商超系统分销,并非典型加盟连锁业态,品牌体验店数量有限。
会员体系上,“认养”模式本身即具备会员制雏形,消费者认养奶牛后可获得定期配送权益,形成预付式复购,但该模式的合规边界与资金监管是监管关注点。
数字化层面,公司依托天猫、京东、抖音等平台进行数据化选品与投放,以内容营销和直播电商驱动增长,属于“数字化原生”乳品品牌,私域运营与用户资产沉淀是其增长抓手。
**七、财务数据透视**
营收口径上,据其IPO招股书披露,2019年至2021年营业收入分别约为8.65亿元、16.50亿元、25.66亿元,呈高速增长态势,2022年上半年约15.97亿元,口径为合并报表营业收入。
利润口径上,2019年至2021年归母净利润分别约为1.05亿元、1.47亿元、1.40亿元,2021年出现“增收不增利”迹象,净利率约5.5%,反映营销费用与牧场投入对利润的侵蚀。
同店增速方面,由于公司以线上渠道为主、线下门店体系尚不成熟,公开数据未披露同店增速,“以企业年报/实测为准”。
2022年及以后完整年度财务数据,因IPO进程变化,公开可靠披露有限,“以企业年报/实测为准”,不宜编造具体数值。
整体看,公司处于“规模扩张快、利润率偏薄、上游投入重”的阶段,现金流与营销费用的平衡是其财务健康度的关键观察点。
**八、竞品对比**
与国内头部乳企伊利、蒙牛对比,认养一头牛在营收规模上相差两个数量级,伊利、蒙牛年营收均在千亿元量级,优势在于全国化产能、冷链与渠道深度,认养一头牛的差异点在于“牧场直供+认养叙事”的品牌心智与线上运营效率。
与区域乳企如光明、新希望乳业对比,认养一头牛在低温鲜奶与牧场资源上并不占优,但其内容电商与私域运营能力更强,属于“轻资产起量、重资产补课”的路径。
与国际对标企业如美国有机乳品品牌Organic Valley、澳洲A2 Milk对比,认养一头牛的“认养”互动模式更接近会员制农业(CSA,社区支持农业)的变体,而A2 Milk以品类创新(A2蛋白)取胜,两者差异在于认养一头牛更依赖营销叙事而非独家品类壁垒。
优劣势上,其优势是品牌辨识度高、线上增长快、创始人IP强;劣势是奶源自给率与代工比例受质疑、线下渠道薄弱、利润率偏低、模式合规性存疑。
**九、争议与风险**
食安与奶源真实性争议:市场质疑其“认养”奶牛与实际奶源供应的对应关系,以及代工产品占比过高是否削弱“自有牧场”叙事,相关质疑在IPO问询与媒体报道中均有体现。
模式合规风险:“认养”预付费模式是否触及传销、非法集资边界,是监管问询的核心之一,若合规界定收紧,可能影响其会员制收入模型。
业绩与上市风险:IPO进程受阻、增速放缓、营销费用高企带来的盈利压力,均构成已公开的经营风险。
品牌舆情风险:消费者对“认养”概念“名不副实”的投诉与媒体质疑,可能侵蚀品牌信任资产。
上述争议来源主要为证监会问询文件、财经媒体报道及消费者投诉平台,具体结论“以监管认定与企业公告为准”。
**十、未来趋势及预判**
战略方向上,认养一头牛大概率继续“补上游、拓线下、稳线上”:提高自有牧场与自有工厂比例以回应奶源质疑,加码商超与会员店渠道以降低对单一电商平台的依赖。
产品层面,可能从纯牛奶向低温鲜奶、奶酪、成人奶粉等高附加值品类延伸,以提升客单价与毛利结构。
资本层面,若A股IPO路径受阻,不排除转向港股或并购整合的可能,但需观察其财务规范性与模式合规整改进度。
挑战上,乳业整体进入存量竞争,头部企业价格战与渠道下沉将挤压新锐品牌空间;同时,“认养”模式的合规边界与消费者信任修复是其必须跨越的门槛。
独立研判:认养一头牛的核心资产是“品牌叙事+用户资产”,但乳业的长期壁垒在奶源与供应链,其能否从“网红品牌”进化为“区域乳企级”的实体企业,取决于上游投入的兑现程度与线下渠道的执行力;短期看增长弹性仍在,中长期看利润率与合规性是胜负手。
【本次调研结束】 |
|