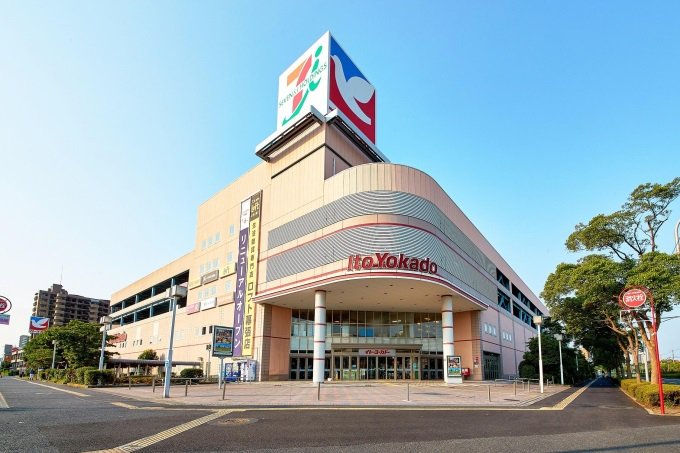
一、企业简介
伊藤洋华堂是日本综合超市业态的代表企业,核心定位是面向家庭与社区的一站式食品和日用品零售商。公司总部位于东京,隶属Seven & i Holdings的超市业务板块,公开资料通常将其归入GMS(综合商品店)业态。门店覆盖日本关东、中部、关西、北海道、东北、九州等主要区域,店数近年因关店与业态调整而变化,精确值以公司官网门店列表为准。
核心业态包括大型GMS门店、食品超市、网络超市及部分小型店,商品结构以生鲜食品、加工食品、日用品、服装和家居用品为主。公开资料显示其营收长期处于约1万亿日元量级,在Seven & i合并报表中超市业务贡献低于便利店业务,最新精确值以年度报告为准。伊藤洋华堂的品牌认知主要来自关东首都圈,全国覆盖广度弱于永旺等全国性零售集团。
二、发展历程
1920年在东京浅草以洋品店创业,前身与“羊华堂”名称相关。
1958年更名为株式会社伊藤洋华堂,逐步从服装店转向综合零售。
1970年代初在东京证券交易所上市,借助资本市场加速门店扩张。
1973年与Southland签署7-Eleven特许经营协议,1974年在东京丰洲开出日本1号店。
1980年代至1990年代,伊藤洋华堂以大型GMS和7-Eleven双引擎扩张,成为日本零售业标杆。
1991年收购美国Southland多数股权,推动7-Eleven品牌国际化。
2005年Seven & i Holdings成立,伊藤洋华堂与7-Eleven日本等业务纳入控股公司体系。
2010年代后期,GMS客流下降和电商竞争加剧,公司推进关店、改装和食品强化。
2020年新冠疫情推动网络超市与到店自提需求上升,但也暴露大型店成本刚性。
2023年创始人伊藤雅俊去世,2024年起Seven & i启动超市业务分拆与出售讨论。
2024年至2025年公开报道显示York Holdings和Bain Capital交易推进,最终结构以公司公告为准。
三、企业文化
公开公司理念强调顾客第一、诚信经营、现场主义和持续改善。
创始人伊藤雅俊的经营哲学重视从顾客视角出发,反对脱离现场的抽象决策。
企业使命可概括为通过商品与服务提升日常生活便利,并与社区建立长期信任。
愿景层面,伊藤洋华堂长期追求“被顾客选择的连锁店”,而非单纯追求规模扩张。
价值观强调员工成长、团队协作、遵纪守法和尊重合作伙伴。
管理哲学上,公司吸收7-Eleven的单品管理与假设验证方法,重视POS数据和店铺执行。
创始人理念中“变化对应”占据重要位置,即零售企业必须随人口、家庭结构和消费习惯变化调整。
这些理念在分拆和降本压力下面临执行张力,文化传承需与财务纪律平衡。
四、重大事件
1973年与Southland签约是公司从GMS向便利店扩张的关键转折。
1974年日本首家7-Eleven开业,奠定Seven & i集团后来的利润引擎。
1991年对Southland的投资是日本零售企业反向收购美国品牌的重要案例。
2005年成立Seven & i Holdings,伊藤洋华堂从独立上市公司转为集团子公司。
2010年代后期,公司关闭部分不盈利GMS门店并推进食品卖场改装。
2020年百年节点遭遇疫情,网络超市和卫生用品需求短期上升。
2024年Alimentation Couche-Tard提出收购Seven & i,引发集团重组加速。
2024年Seven & i公布将超市业务分拆为York Holdings的方案,伊藤洋华堂被纳入其中。
2025年公开报道显示Bain Capital成为York Holdings出售交易的合作方,交易仍需监管批准。
关店、分拆和出售构成伊藤洋华堂近十年最重要的结构性事件。
五、企业高管
创始人伊藤雅俊是日本战后零售业代表人物,将服装店发展为GMS并主导7-Eleven日本引入。
伊藤雅俊长期担任伊藤洋华堂和集团核心职务,其经营判断强调顾客价值与现场执行。
铃木敏文虽非伊藤洋华堂创始人,但作为7-Eleven日本负责人和集团前会长,对集团管理哲学影响深远。
铃木敏文推动单品管理、POS数据分析和加盟店督导体系,这些方法反向影响超市业务。
现任社长及董事会名单在2024年至2025年组织调整中频繁变化,公开检索未获得可稳定核验的中文权威姓名。
故不列未核实姓名,现任CEO与关键高管任职以伊藤洋华堂官网和Seven & i公告为准。
关键人物的决策主线包括引入7-Eleven、投资Southland、集团控股化、超市业务重组与分拆。
高管层当前核心课题是止住GMS客流下滑、控制成本并完成所有权结构转换。
六、商业模式
盈利模式以直营门店商品销售为主,通过食品、日用品和服装的毛利差以及店铺运营效率获取利润。
伊藤洋华堂门店以直营为主,不像7-Eleven那样以加盟特许经营为核心,因此承担更多租金、人力和库存风险。
供应链体系依托Seven & i集团的联合采购、共同配送和温度带物流,生鲜与加工食品是差异化重点。
自有品牌方面,公司使用Seven Premium等集团PB资源,以提升毛利并形成价格形象。
采购上,伊藤洋华堂结合全国统采、区域采购和产地直采,以平衡成本与鲜度。
会员体系与集团ID、积分、电子货币和信用卡相连,公开资料中常见Seven Card、nanaco和7iD等载体。
数字化重点包括网络超市、门店库存可视化、需求预测和顾客数据分析。
分拆后集团数据与物流协同可能弱化,伊藤洋华堂需重建独立供应链和数字化能力。
七、财务数据透视
口径说明:Seven & i Holdings财年截至每年2月,合并报表覆盖便利店、超市、专门店和金融等业务。
近三个财年集团合并营收维持在约11万亿日元量级,营业利润约5000亿日元量级,精确值以年度报告为准。
伊藤洋华堂单体营收未在公开摘要中连续、同口径披露,关店和会计调整降低可比性,故不列具体数值。
公开报道显示超市业务营业利润率低于便利店业务,集团利润高度依赖日本7-Eleven和海外便利店。
同店增速方面,伊藤洋华堂GMS业态近年承压,部分财年同店表现弱于食品超市和专业连锁,具体以年报/实测为准。
近三年关店和改装对销售面积产生负面影响,但单店效率与食品占比有所提升。
现金流与资产负债表受集团控股结构影响较大,分拆交易若完成将改变资本结构和负债归属。
由于未检索到伊藤洋华堂连续三年单体净利润的可靠公开值,相关指标标注以企业年报/实测为准。
八、竞品对比
与永旺相比,伊藤洋华堂全国规模较小,永旺通过购物中心开发和食品超市多业态覆盖形成规模优势。
与Seiyu相比,伊藤洋华堂价格形象较弱,Seiyu在KKR控股后强化低价和门店改造。
与Yaoko、Life等食品超市相比,伊藤洋华堂大型GMS的服装和家居占比更高,食品专业化程度和单店效率不占优。
与唐吉诃德相比,伊藤洋华堂缺乏折扣娱乐型卖场的价格冲击力和商品新鲜感。
与国际巨头Walmart相比,伊藤洋华堂缺乏全球采购规模和数字化投入能力。
与Carrefour和Tesco相比,伊藤洋华堂尚未完成从大型卖场向食品和社区零售的彻底转型。
优势在于Seven & i集团品牌信任、PB资源、首都圈选址和便利店运营知识外溢。
劣势在于大型店租金与人力成本高、决策链较长、电商和会员数字化起步不晚但整合不足。
分拆后伊藤洋华堂可更聚焦食品超市,但也可能失去集团采购和物流议价能力。
九、争议与风险
业绩下滑与关店是已公开争议,日本经济新闻和共同社多次报道伊藤洋华堂GMS客流下降和门店收缩。
分拆出售引发员工、供应商和地区社区对就业与服务的担忧,相关影响需以公司公告和劳资协商为准。
食安方面,截至公开检索,未检索到近年针对伊藤洋华堂可核验的重大食安处罚终局案例。
若涉及食品标签、冷链或异物问题,应以消费者厅、厚生劳动省和公司公告为准。
劳工方面,日本零售业普遍面临人手不足、非正社员比例高和工时管理压力,伊藤洋华堂具体劳动争议未检索到公开可靠终局来源。
垄断与监管方面,Seven & i与Couche-Tard的收购案以及York Holdings出售可能触发反垄断审查,具体以监管公告为准。
经营风险包括GMS模式老化、人口减少、电商分流、折扣店竞争和能源人力成本上升。
财务风险包括关店减值、分拆交易不确定性和养老金负担。
治理风险包括控股股东更替后的战略连续性和品牌定位摇摆。
上述风险中,业绩与分拆不确定性对伊藤洋华堂的影响最直接。
十、未来趋势及预判
战略方向上,伊藤洋华堂大概率继续收缩大型GMS,转向食品强化型超市和社区小型店。
网络超市与门店一体化将作为增量渠道,重点提升拣货效率和最后一公里配送。
自有品牌和生鲜供应链是提升毛利与差异化的核心抓手,但需要持续投入。
若Bain交易完成,私募股权主导下短期关店、降本和组织扁平化概率较高。
中期看,伊藤洋华堂需证明食品超市单店模型在首都圈和区域市场均可盈利。
若交易未完成,Seven & i可能推动York Holdings独立上市或继续内部重组。
挑战在于分拆后与7-Eleven的协同减弱,采购、物流、会员和数字化资源需重新谈判。
机会在于日本老龄化与双职工家庭增加,社区型食品超市和即食商品仍有稳定需求。
独立研判:伊藤洋华堂不会消失,但将从全国性GMS标杆转为区域食品超市品牌,规模收缩与效率提升并行。
其成败取决于能否在三年内完成门店组合优化、成本结构改革和食品供应链再造。
【本次调研结束】



