|
|
一、企业简介
上好佳是中国休闲食品行业中少数由外资家族企业长期主导、并以制造端为核心能力的品牌型厂家。
其中国业务主体通常表述为上好佳(中国)有限公司,境外母体为菲律宾晨光集团(Liwayway)。
企业性质是品牌制造商,而非零售商,因此严格意义上不存在通常口径的门店数量。
若以品牌专柜、导购点位或体验店计,未检索到公开可靠的门店统计口径。
核心品类是膨化食品,以虾条、虾片、洋葱圈、薯片为标志性单品。
在此基础上延伸出糖果、饼干、饮品等周边品类。
产品价格带集中在大众消费区间,主销规格以家庭分享装与小包装即食装并行。
覆盖区域为全国市场,华东、华南、华北为传统优势区,近年加强下沉市场渗透。
中国区年营收量级曾达到人民币30亿元上下,该口径为集团中国业务收入,具体数值以企业招股文件或年报为准。
其核心业态可概括为「品牌+多工厂+经销网络」的重资产制造模式。
这一模式的竞争壁垒在于产能布局、成本控制与深度分销,而非门店运营或流量运营。
从行业位置看,上好佳属于膨化食品赛道的老牌头部之一,但已非增速最快的玩家。
二、发展历程
企业发展起点在菲律宾,施恭旗家族早年以淀粉、糖果等食品加工生意起家。
二十世纪七十年代,Oishi品牌在菲律宾市场逐步成型,主打糖果与休闲零食。
1993年前后,企业进入中国市场,在上海设立生产与运营主体。
进入初期主打虾条、虾片等咸味膨化产品,以鲜明口味与低价策略打开市场。
1990年代中后期,虾条成为爆款单品,奠定「上好佳=虾条」的消费者心智。
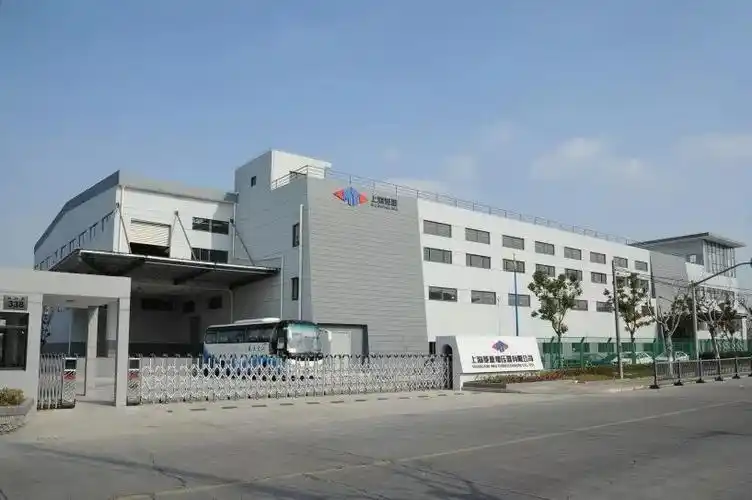
随后企业沿沿海与人口大省展开多厂布局,公开资料显示其在江苏、福建、广东、湖北、山东、云南、河南等地设有生产基地。
多厂布局的逻辑是就近供应、降低物流半径与损耗,同时分散单一区域风险。
2000年代是高速扩张期,企业依靠传统经销体系迅速铺开至县乡市场。
这一时期也是外资休闲食品集中进入中国的阶段,乐事等品牌在薯片赛道形成强势挤压。
2010年代,电商与便利店渠道崛起,传统经销体系的效率优势被削弱。
同期健康化消费抬头,非油炸、低盐、高蛋白等概念对膨化食品形成结构性压力。
2018至2019年,企业启动境外上市筹备,试图借助资本市场推进产能与品牌升级。
2020年向港交所递交上市申请并获得聆讯进展,但最终未完成发行,上市进程搁置。
2020年之后,企业推进产品结构升级与渠道数字化,重点补强电商与新兴渠道。
2023年以来,量贩零食店快速扩张,对传统品牌的价格体系与渠道利润构成新的冲击。
上述时间轴中,凡涉及具体年份的细节,未检索到公开可靠来源的部分已作模糊处理。
三、企业文化
企业的使命与愿景公开表述围绕「为消费者提供美味、安全、健康的休闲食品」展开。
完整官方文本以企业官网或宣传物料为准,本次未检索到权威全文。
价值观层面,公开表述强调诚信、务实与长期主义。
管理哲学带有鲜明的家族企业特征,即家族控股、稳健经营、不追求高杠杆扩张。
创始人施恭旗常被媒体描述为「把菲律宾品牌做成中国品牌」的华商代表。
其经营理念强调本土化,即在中国市场用中国团队、中国原料、中国渠道做中国生意。
这一理念体现在管理层本地化程度较高、产品口味针对中国消费者调整等方面。
企业文化中对成本与效率的重视程度高于对营销噱头的追求。
在用人上偏好在职年限长、熟悉经销体系的老臣型管理者。
这种文化的优势是执行力稳定、抗周期能力较强。
劣势是创新节奏偏慢,对新兴渠道与年轻消费者的响应不够敏捷。
家族企业的另一面是决策链条短,重大投资可在内部快速拍板。
四、重大事件
1993年进入中国市场,是企業发展史上最关键的一次跨区域扩张。
1990年代末至2000年代的多厂布局,奠定了其成本与供应半径优势。
2000年代中期的品类扩张,使企业从单一虾条走向多品类休闲食品矩阵。
2018至2019年启动境外上市,是企业首次系统性对接资本市场。
2020年港交所递表并推进聆讯,但发行未能落地,上市计划搁置,这是近年最重要的未完成事件。
2020至2021年疫情期间,居家消费带动部分品类短期放量,但物流与人力成本同步上升。
2021至2022年,原材料价格上行推动企业调整价格与规格,出现隐性提价与结构升级并行的做法。
2022至2023年,量贩零食渠道爆发,企业在部分区域调整经销政策以应对价格冲击。
食品安全相关的抽检与舆情事件,需以市场监管部门公告与企业回应为准,本次未检索到确证的重大处罚记录。
整体看,其重大事件以「稳」为主,缺少激进并购与大起大落的资本运作。
五、企业高管
创始人为施恭旗,菲律宾华商,长期担任集团董事长,是企业的精神领袖与最终决策者。
其关键决策包括1993年进入中国、坚持自建工厂而非轻资产代工、坚持家族控股不引入强势财务投资人。
中国区日常经营由本土职业经理人团队负责,涉及总裁、供应链、销售等关键岗位。
公开报道中对中国区总裁人选的表述存在差异,具体任职以企业官方公告为准。
职业经理人团队的核心职责是渠道管理、产能调度与新品落地。
从决策风格看,创始人把关战略与资本,经理人团队负责执行与区域落地。
治理结构的关键变量是接班安排。
第二代是否具备跨区域、跨渠道的管理能力,将直接影响企业下一个十年的走向。
目前未检索到公开可靠的正式接班时间表。
六、商业模式
盈利模式的核心是制造端成本优势叠加品牌溢价。
收入主要来自经销商买断式销售,即先款后货或账期结算后由经销商自行分销。
渠道结构以经销为主、直营KA为辅,电商与新兴渠道占比近年提升。
企业不设加盟体系,因此不存在加盟费、门店抽成等收入项。
供应链体系为多工厂就近生产、区域仓配、经销商自提或配送的组合。
主要原材料包括马铃薯、木薯淀粉、棕榈油、虾类原料与调味料。
原材料价格波动对毛利率影响显著,尤其是棕榈油与马铃薯。
生产环节以自动化膨化生产线为主,规模效应明显。
会员体系相对薄弱,因其客户是经销商而非终端消费者,缺少直接的用户资产沉淀。
数字化建设集中在ERP、经销商订单系统、库存可视化与电商旗舰店运营。
与新兴零食品牌相比,其在用户数据、内容营销与私域运营上存在明显短板。
其真正的护城河是数十年积累的经销商网络与终端货架资源。
七、财务数据透视
上好佳中国业务的历史财务数据,主要公开来源是2020年前后港交所披露的招股文件。
据公开报道,2016至2018年收入区间大致在3.5亿至4.9亿美元量级,净利润在2,000万美元上下。
上述数值为媒体报道口径,确切数字以港交所披露易原始文件为准。
按当时汇率折算,收入规模约在人民币25亿至33亿元区间。
净利率大致处于5%至8%的低位区间,符合传统制造型食品企业的特征。
2020年之后,企业未再公开披露完整财务报表。
因此2021至2024年的营收与利润,未检索到公开可靠来源,以企业年报或实测为准。
同店增速指标不适用于制造商,可替代指标为销量增速、单吨售价与单吨毛利。
从行业公开信息推断,2022至2024年其面临成本上行与渠道价格战的双重挤压。
毛利率承压的主要来源是原材料涨价与量贩渠道的低价倒逼。
费用端压力来自物流成本与渠道推广费用上升。
整体判断是收入规模稳定但增长乏力,利润率处于历史中枢偏下位置。
以上推断均需以企业实际披露数据校验,严禁据此作投资决策。
八、竞品对比
乐事(百事旗下)是其在薯片赛道最直接的对手,优势在于品牌力、全球供应链与终端陈列资源。
乐事的价格带高于上好佳,主打年轻化营销与口味创新。
达利食品是多品类、全渠道、低毛利的代表,优势在于渠道下沉深度与成本控制。
达利的产品矩阵更宽,但单品类品牌心智弱于上好佳在虾条上的积累。
旺旺在米果与膨化零食上具备强势心智,但面临品牌老化与产品结构单一的问题。
好丽友以派类与薯片见长,韩系品牌形象清晰,价格带中高。
盼盼、亲亲等区域品牌在性价比与区域渠道上与其正面竞争。
三只松鼠、盐津铺子代表新兴力量,优势在于电商运营、内容营销与量贩渠道适配能力。
量贩零食店(如零食很忙、赵一鸣等)以低价白牌与高周转模式,直接冲击传统品牌的价格体系。
上好佳的相对优势是产能自持、成本可控、渠道根基深。
相对劣势是品牌年轻化不足、数字化能力偏弱、对新渠道反应偏慢。
与外资头部相比,其营销投入与新品迭代速度存在差距。
与本土新锐相比,其用户运营与内容能力存在代际差异。
九、争议与风险
产品认知争议方面,消费者对虾片中虾含量与「虾味来自调味而非虾肉」的质疑长期存在。
该类讨论多见于社交媒体与消费者投诉平台,具体配方以产品标签为准。
食品安全方面,本次未检索到确证的重大抽检不合格或处罚记录,相关情况以市场监管总局及地方局公告为准。
资本化风险方面,2020年港股上市未完成,意味着企业缺少公开市场融资渠道与估值锚。
业绩风险方面,膨化食品赛道增速放缓,健康化趋势对高油高盐产品形成长期压制。
成本风险方面,棕榈油、马铃薯、包材价格波动直接影响毛利。
渠道风险方面,量贩零食与折扣店的价格战可能侵蚀经销体系利润,导致经销商流失。
治理风险方面,家族控股结构下的接班安排尚未公开明确。
品牌风险方面,主力消费群体年龄结构偏大,年轻消费者心智获取不足。
竞争风险方面,外资品牌下沉与本土新锐上攻形成双向挤压。
上述风险中,渠道结构变化与健康化趋势是中期最需关注的两项。
十、未来趋势及预判
战略方向上,产品健康化是必选项,非油炸、减盐、高蛋白、清洁标签将成为新品主线。
渠道方向上,与量贩零食系统合作、开发专供规格,是稳住份额的现实选择。
电商与内容营销需要从「卖货」转向「做品牌」,否则难以触达年轻客群。
供应链方向上,产能优化与区域仓配效率提升,仍是成本领先的基础。
国际化方向上,依托菲律宾母公司与东南亚网络,存在区域协同空间,但短期难以成为增长主引擎。
资本化方向上,不排除在业绩修复后重启境外上市,但时机取决于市场窗口。
挑战在于,传统经销体系的利益再分配难度很大,任何渠道改革都会遭遇内部阻力。
挑战还在于,家族企业的创新容错度有限,新品试错成本高。
独立研判是,上好佳在中期内仍将是中国膨化食品的重要一极,但增长弹性有限。
其真正的胜负手不在产品配方,而在渠道变革的执行力与组织年轻化。
若能在量贩渠道中找到不伤害主渠道的价格隔离方案,份额可守住。
若渠道改革迟滞,则可能重演部分老牌零食企业「规模尚在、势能下滑」的轨迹。
综合判断,未来三年其营收大概率维持低个位数波动,利润率取决于成本与产品结构。
以上预判为研究性判断,不构成任何投资建议。
【本次调研结束】 |
|