|
|
一、企业简介
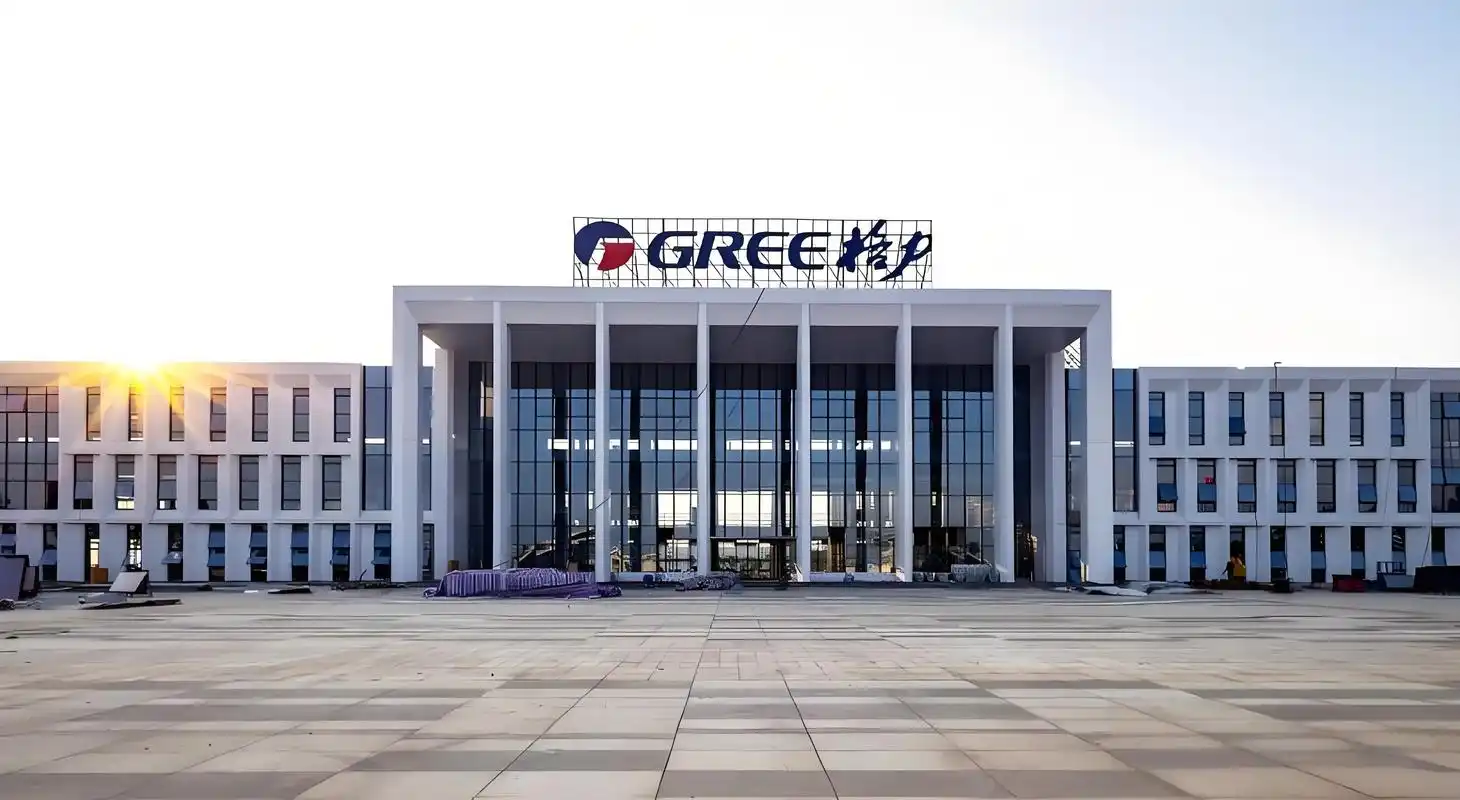
格力电器是中国空调行业产能规模与品牌认知度最高的制造企业之一。
其业务结构以空调为绝对主力,空调业务常年贡献公司七成左右营业收入。
公司采用「研发—制造—销售—服务」全链条经营模式,属于典型的重资产制造企业。
在零售端,格力通过区域经销商与专卖店网络触达终端消费者,兼具厂家与渠道双重角色。
公司注册地为珠海,生产基地分布于珠海、重庆、合肥、郑州、武汉、石家庄、芜湖、长沙、杭州等地。
格力在中央空调、家用空调领域的市场份额长期位居国内前列,商用多联机等品类具备较强竞争力。
综合来看,格力是以空调为核心、向多元化工业集团演进的制造型零售相关企业。
二、发展历程
格力电器的前身可追溯至1989年珠海经济特区工业发展总公司下属的塑胶厂。
1991年,珠海格力电器股份有限公司正式成立,朱江洪出任总经理,初期以组装窗式空调为主。
1994年,董明珠出任经营部部长,主导销售体系改革,逐步建立以经销商为核心的渠道模式。
1996年,格力电器在深圳证券交易所挂牌上市,进入资本市场。
1997年,格力首创「股份制区域经销」模式,将经销商利益与厂家深度绑定。
2001年,董明珠升任公司总裁,销售与质量体系进一步强化。
2005年,格力家用空调产销量首次跃居全球第一,此后连续多年保持领先。
2012年,董明珠接任董事长,格力进入「董明珠时代」,多元化战略明显提速。
2013年,格力成立智能装备事业部,进军工业机器人、数控机床与精密模具领域。
2016年,格力拟以约130亿元收购珠海银隆新能源,方案在股东大会上被否。
2017年,格力电器通过关联方入股银隆新能源,布局钛酸锂电池与新能源客车。
2019年12月,高瓴资本旗下珠海明骏以约416.6亿元受让格力集团所持15%股份,格力完成混合所有制改革。
2020年,格力推出「格力董明珠店」线上线下一体化新零售模式,董明珠本人多场直播带货。
2021年,格力电器收购银隆新能源并更名为格力钛新能源,加码新能源电池业务。
2023年,格力电器营业总收入首次突破2000亿元。
2024年,多地格力专卖店升级更名为「董明珠健康家」,渠道场景化改革推进。
三、企业文化
格力官方表述的使命包含「弘扬工业精神,追求完美质量,提供一流服务,创造舒适环境」等内容,不同时期措辞略有调整。
公司愿景为「缔造全球领先的空调企业,成就格力百年的世界品牌」。
核心价值观强调「少说空话,多干实事」,体现制造业务实取向。
管理哲学上,格力将质量视为企业生命线,推行「完美质量」管理模式与「一票否决」质量责任制度。
创始人朱江洪倡导「工业精神」与「实文化」,强调技术积累与产品质量。
董明珠提出「让世界爱上中国造」的品牌主张,强化自主品牌与国货叙事。
格力重视自主人才培养,设有格力学院等内部培训体系。
企业文化中个人IP色彩较浓,董明珠的个人风格与品牌形象高度绑定。
四、重大事件
1996年深交所上市是格力资本化运营的起点,为其后续扩张提供资金支持。
2005年家用空调产销量跃居全球第一,确立格力在全球空调制造领域的规模地位。
2012年董明珠接任董事长,公司治理与战略方向发生显著变化。
2013年董明珠与雷军的「十亿赌约」引发广泛关注,2018年格力在营收口径上胜出。
2016年拟收购珠海银隆的方案被股东大会否决,成为格力多元化进程中的标志性挫折。
2017年通过关联方入股银隆,格力正式切入新能源赛道。
2019年6月,格力公开举报奥克斯空调能效虚标,事件经监管部门查处,奥克斯被处罚。
2019年12月完成混合所有制改革,高瓴资本入主,格力集团持股比例下降。
2020年董明珠密集直播带货,全年直播销售额达数百亿元量级,推动渠道线上化。
2021年收购银隆新能源并更名格力钛,新能源业务纳入上市公司体系。
2021年格力推出第一期员工持股计划,因董明珠认购比例与考核门槛问题引发中小股东争议。
2023年格力钛业绩不及预期、计提商誉减值,引发市场对多元化并购的质疑。
2023年孟羽童离职事件引发舆论对格力接班人安排与个人IP营销的讨论。
2024年「董明珠健康家」门店更名,被视为渠道品牌个人化的又一次尝试。
五、企业高管
朱江洪为格力电器创始人之一,1991年至2012年任董事长,主导技术体系与质量文化建设,被业内称为「格力之父」。
董明珠1990年加入格力,历任经营部部长、副总经理、总裁,2012年起任董事长,是格力当前核心掌舵人。
董明珠主导了格力销售渠道改革、多元化扩张、直播带货与品牌个人化营销。
黄辉曾任格力电器执行总裁,2021年因个人原因辞职,此前被视为潜在接班人选之一。
望靖东曾任格力电器副总裁兼董事会秘书,2020年辞职,其离职曾引发市场关注。
2022年董明珠连任董事长,任期至2025年,接班人问题仍是市场关注焦点。
格力现任管理团队包括总裁及多位副总裁,具体人事变动以公司公告为准。
整体来看,格力高管团队稳定性较高,但权力集中于董明珠的特征明显。
六、商业模式
格力盈利模式以家电产品销售为主,空调业务贡献主要营收与利润,生活电器与工业制品为补充。
供应链体系方面,格力推行核心零部件自研自产,具备压缩机、电机、控制器等垂直一体化能力。
销售渠道采用「区域经销制」与专卖店体系相结合,属于厂家主导、经销商执行的渠道模式。
渠道结构以经销为主、自营电商为辅,2020年后加速推进线上线下融合的新零售。
会员体系方面,格力通过「格力董明珠店」小程序与官方商城构建用户运营体系,但会员规模未公开披露确切数据,标注为「未检索到公开可靠来源」。
数字化方面,格力推进智能制造、工业互联网与渠道数字化,建设自有电商平台与直播体系。
格力强调「自主可控」,在芯片、压缩机等核心环节布局自研,形成较深的制造护城河。
与纯零售企业相比,格力的渠道能力服务于制造端,库存与价格管控能力较强。
七、财务数据透视
2022年,格力电器营业总收入约1901.51亿元,归母净利润约245.07亿元,口径为合并报表,数据以公司年报为准。
2023年,公司营业总收入约2050.18亿元,归母净利润约290.17亿元,营收首次突破2000亿元。
2024年,公司营业总收入约1900亿元量级,同比下降约7%,归母净利润约321亿元,同比增长约10%,具体数值以公司2024年年报为准。
空调业务长期占总营收七成左右,是利润核心来源,生活电器与工业制品占比相对有限。
同店增速方面,格力未单独披露零售同店数据,标注为「以企业年报/实测为准」。
毛利率方面,格力整体毛利率长期维持在25%至30%以上区间,空调业务毛利率行业领先。
研发投入方面,格力近年年度研发费用超过60亿元,研发人员占比在行业内处于较高水平。
海外收入占比长期低于美的、海尔等同行,全球化收入结构仍有提升空间。
八、竞品对比
国内主要竞品为美的集团、海尔智家、海信家电与奥克斯等。
美的集团2023年营业总收入约3737亿元,规模显著高于格力,且多元化与全球化布局更均衡。
海尔智家2023年营业收入约2614亿元,在冰洗品类与海外自主品牌方面优势明显。
格力优势在于空调单品类的技术积累、品牌认知与渠道掌控力,空调毛利率行业领先。
格力劣势在于多元化成效不足,生活电器、智能装备、手机等新业务贡献有限。
海外市场方面,格力自主品牌出海与本地化制造布局弱于美的、海尔。
国际对标方面,大金工业在中央空调与全球化布局上更为成熟,格力在商用多联机领域与其存在直接竞争。
与美的相比,格力渠道更依赖线下经销体系,电商与线上运营能力相对滞后。
与海尔相比,格力在海外并购与本地化运营上动作较少。
总体判断,格力在空调赛道具备强竞争力,但综合家电集团的规模与结构弱于主要对手。
九、争议与风险
2019年格力公开举报奥克斯空调能效虚标,事件经监管部门查处,奥克斯被处以行政处罚,来源为公开监管通报与媒体报道。
2021年格力第一期员工持股计划因董明珠个人认购比例较高、考核门槛偏低,引发中小股东争议,来源为公司公告与公开媒体报道。
格力钛(原银隆)收购后业绩不及预期,2023年计提商誉减值,引发市场对多元化并购的质疑。
2023年孟羽童离职事件引发对格力接班人安排与个人IP营销的讨论,来源为公开媒体报道。
2024年「董明珠健康家」门店更名引发品牌个人化的争议,部分观点认为品牌与个人绑定过深。
行业层面,空调市场增长放缓、价格竞争加剧,格力面临业绩增长压力。
多元化业务(手机、新能源、芯片)投入大、回报周期长,存在战略不确定性。
以上争议信息均来自公开报道与公司公告,具体以官方披露为准。
十、未来趋势及预判
格力战略方向仍以空调为基本盘,同时推进生活电器、智能装备、新能源等多元化业务。
渠道改革与数字化是新零售重点,格力正推动专卖店向场景化、体验化升级。
国际化方面,格力海外收入占比仍有提升空间,自主品牌出海是长期方向。
挑战在于空调行业进入存量竞争、多元化尚未形成第二增长曲线、管理层接班问题待解。
独立研判认为,格力短期业绩仍高度依赖空调,中长期需在B端工业制品与海外市场取得突破,否则增长天花板明显。
董明珠个人IP与品牌深度绑定,既是流量资产也是治理风险。
预计格力将继续深化渠道扁平化与线上线下融合,并加大新能源与工业装备投入。
若接班人问题不能在2025年前后明确,可能对公司战略连续性与资本市场预期产生影响。
综合来看,格力具备制造与质量优势,但需在多元化与全球化上补齐短板,方能维持长期竞争力。
【本次调研结束】 |
|