一、企业简介
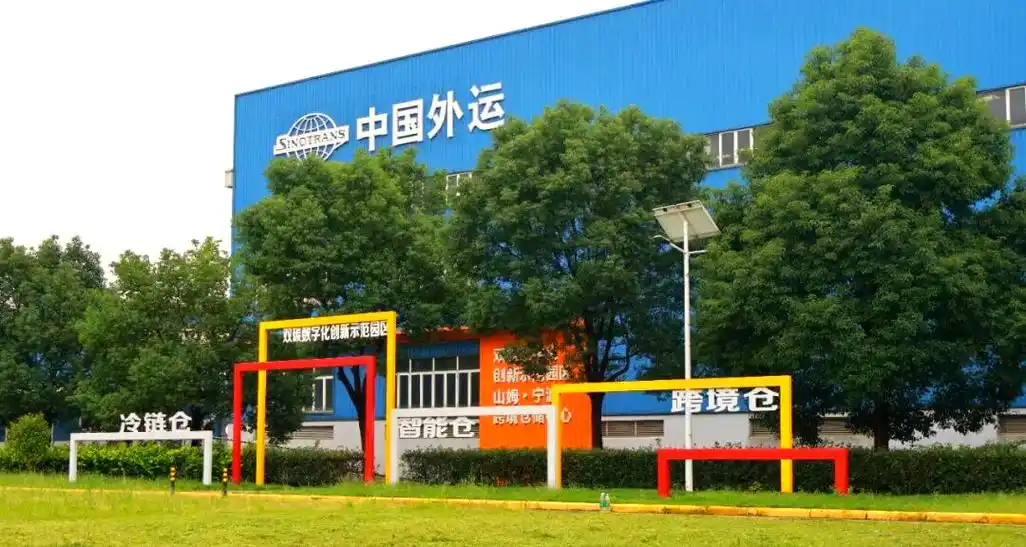
中国外运股份有限公司(Sinotrans Limited,市场常简称“中国外运”或“中外运”)是招商局集团旗下的综合物流与供应链服务企业。
公司总部位于北京。
A股在上海证券交易所上市,代码601598;H股在香港联合交易所上市,代码0598.HK。
中国外运并非传统意义上的超市或零售企业,而是处在商超与零售产业链上游的物流与供应链服务商。
公司为商超、快消、电商、制造等客户提供仓储管理、干线运输、城市配送、报关报检、合同物流与供应链金融等一体化服务。
按营业收入计,公司长期位居中国综合物流企业前列,营收处于千亿元人民币量级。
以2023年年度报告口径为参考,公司营业收入约1017亿元,归属于上市公司股东的净利润约42亿元(具体以企业年报为准)。
公司网络覆盖中国境内主要城市与港口,并在海外多个国家和地区设有分支机构与代理网络。
其核心业态包括货运代理、合同物流、仓储与配送、供应链管理等。
需要说明的是,作为供应链服务商,公司的网络规模通常以仓库面积、场站数量、网点与线路计,而非零售门店数。
二、发展历程
中国外运的历史可追溯至1950年成立的中国对外贸易运输总公司。
该公司长期承担国家进出口货物的运输组织任务,是中国外贸物流体系的骨干力量。
2002年,中国外运股份有限公司注册成立,开始向现代企业制度与市场化运营转型。
2003年,公司在香港联合交易所发行H股上市。
此后公司通过并购与网络扩张,逐步完善国内仓储与货运代理网络。
2015年前后,招商局集团推动旗下物流板块的资源整合。
2019年,中国外运完成对中外运空运发展股份有限公司的吸收合并,并在上海证券交易所实现A股上市。
这一整合使公司形成“A+H”两地上市架构,并强化了合同物流与货运代理的一体化能力。
2020年以来,公司加大跨境电商物流、海外仓与数字化平台的投入。
2023年至2024年,公司持续推进海外网络布局与业务结构优化。
上述时间轴依据公开资料整理,个别历史细节未检索到公开可靠来源。
三、企业文化
中国外运的企业文化根植于招商局集团的百年历史传统。
招商局集团以“以商业成功推动时代进步”为使命。
中国外运自身的使命表述围绕“运万物、连世界”等理念展开(具体表述以公司官网为准)。
公司愿景通常表述为成为世界一流的智慧物流平台企业。
其价值观包括客户为先、创新驱动、协同共赢等(以公司官方发布为准)。
管理哲学强调稳健经营、合规风控与数字化转型并重。
在创始人理念方面,公司由国有企业改制而来,更多体现为招商局“实业强国”的传统,而非单一创始人的个人理念。
部分文化表述未检索到公开可靠的一手来源,建议以公司官网与社会责任报告为准。
四、重大事件
2003年,中国外运在香港上市,成为公司资本化运作的起点。
2019年,公司吸收合并外运发展并实现A股上市,是近年来最重要的资本与业务整合事件。
2020年,公司在跨境电商物流与海外仓领域加快布局。
2021年至2022年,受全球供应链紧张与运价高企影响,公司货运代理业务收入与利润阶段性走高。
2023年,随着海运运价回落,公司营收与利润承压,进入业务结构调整期。
公司历史上未检索到重大食品安全或劳工方面的公开丑闻。
关店事件不适用于物流企业,公司更多表现为网点与线路的动态优化。
上述事件依据公开报道与年报整理,具体以公司公告为准。
五、企业高管
中国外运为国有控股上市公司,高管由招商局集团体系任命。
公司董事长、总经理等关键人物的任职信息以公司公告为准。
近年来公司管理层强调“产品化、网络化、数字化”的经营思路。
关键决策包括推进合同物流与货运代理一体化、加码跨境电商物流、建设智慧物流平台。
由于高管变动与具体任职信息需以最新公告为准,本报告未逐一列示个人履历。
未检索到公开可靠来源的个人细节,不做推测性描述。
六、商业模式
中国外运的盈利模式以服务收费为主,包括货运代理佣金、合同物流服务费、仓储租金与增值服务费。
公司业务大致分为货运代理、合同物流、仓储与配送、供应链管理等板块。
在供应链体系上,公司依托港口、场站、仓库与运输资源,构建“干、仓、配”一体化网络。
自营与代理并存:核心场站与仓库以自营为主,部分末端配送与区域线路采用代理或外包。
会员体系不属于其核心模式,公司以B2B客户合同为主。
数字化方面,公司建设物流电商平台、运输管理系统(TMS)、仓储管理系统(WMS)与供应链可视化平台。
公司还探索供应链金融与数据服务,以提升客户黏性。
整体看,其商业模式是典型的“网络+服务”型物流供应链模式。
七、财务数据透视
以下数据依据公司年度报告公开口径整理,具体以企业年报为准。
2021年,公司营业收入约1243亿元,归母净利润约37亿元。
2022年,公司营业收入约1088亿元,归母净利润约41亿元。
2023年,公司营业收入约1017亿元,归母净利润约42亿元。
营收下滑主要与海运运价回落、货运代理业务收入收缩有关。
利润保持相对稳定,反映合同物流等稳定性业务的支撑作用。
同店增速概念不适用于物流企业,可参考可比口径的业务量增速。
2024年数据以公司最新定期报告为准,本报告未检索到完整年度的确切值。
毛利率方面,公司综合毛利率通常处于个位数至低双位数区间。
以上数据若与年报存在差异,以企业年报/实测为准。
八、竞品对比
国内对标企业包括顺丰控股、京东物流、华贸物流、菜鸟网络等。
顺丰控股以快递网络与时效件见长,直营体系强,但合同物流与货运代理并非其传统强项。
京东物流依托电商仓配一体化,在商超与快消供应链上具备仓配协同优势。
华贸物流以国际货运代理为核心,与中国外运在货代业务上直接竞争。
菜鸟网络以平台化与数字化见长,轻资产整合社会运力。
国际对标包括DHL、UPS、德迅(Kuehne+Nagel)、DSV等全球物流巨头。
DHL与UPS在全球网络与品牌上领先,德迅与DSV在海运空运货代上规模优势明显。
中国外运的优势在于央企背景、国内网络密度、港口与场站资源以及一体化服务能力。
其劣势在于国际网络覆盖与品牌溢价相对弱于全球巨头,货代业务受运价周期影响大。
与京东物流相比,中国外运更偏“第三方开放平台”,缺少商流入口。
与顺丰相比,其在末端配送与时效网络上不占优势。
总体看,中国外运的差异化在于“合同物流+货代+仓储”的综合能力。
九、争议与风险
行业竞争加剧与价格战是主要经营风险,货代与合同物流均面临压价压力。
运价周期波动直接影响货代业务收入与利润,2023年营收下滑即为体现。
应收账款与客户集中度风险在B2B物流中客观存在。
汇率波动与地缘政治风险影响跨境业务。
安全与合规风险包括危险品运输、报关合规等。
关于食品安全、劳工、垄断方面的公开争议,未检索到针对中国外运的重大公开处罚或丑闻。
监管方面,公司作为上市公司需遵守信息披露与国资监管要求。
上述风险依据公开资料与行业常识整理,具体以公司公告与年报风险提示为准。
十、未来趋势及预判
战略方向上,公司预计继续推进“产品化、网络化、数字化”与海外布局。
跨境电商物流与海外仓是重要增长点。
合同物流与供应链一体化服务有望提升客户黏性与利润稳定性。
绿色物流与碳中和要求将推动运输结构优化。
挑战在于运价周期、国际竞争、数字化投入回报与人才激励机制。
独立研判:中国外运具备央企资源与网络优势,但需在市场化激励与国际网络上补短板。
若能以数字化平台整合社会资源、提升合同物流附加值,其盈利质量有望改善。
短期内营收仍可能受运价与外贸周期影响,利润稳定性优于收入弹性。
长期看,公司更可能沿“综合物流服务商”而非“商流平台”路径演进。
以上为基于公开信息的研判,不构成投资建议。
【本次调研结束】



