|
|
一、研究范围与核心判断
本报告聚焦太古冷链在中国内地的冷链物流网络、资产布局、运营模式与竞争位置。
研究口径以公开资料、行业访谈线索和企业可披露信息为主,不对未公开财务数据作确定性判断。
核心判断之一是太古冷链的优势更多体现在高标准园区、国际客户服务经验和质量管理体系,而非单纯规模扩张。
核心判断之二是中国冷链行业正从“建库扩网”转向“运营提效”,太古冷链的价值将更多由网络协同和增值服务决定。
核心判断之三是食品、医药和高端制造供应链仍具结构性机会,但客户对温控合规和可视化交付的要求持续提高。
核心判断之四是重资产冷链园区的投资回收周期较长,资本纪律和客户绑定能力比短期出租率更重要。
本报告后续章节围绕企业背景、设施网络、业务模式、质量体系、数字化、竞争、投资、风险与趋势展开。
二、企业背景与在华冷链布局
太古冷链物流依托太古集团在贸易、地产、航空和工业领域的长期经营基础,形成了较为稳健的资产管理风格。
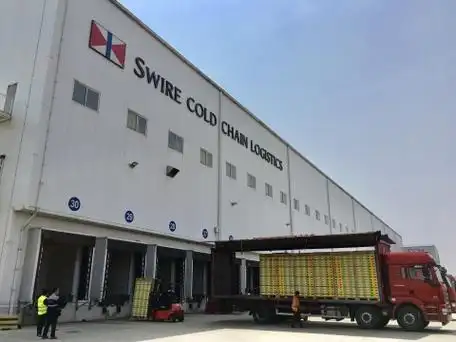
在中国市场,太古冷链以冷链物流园和温控仓储网络为主要载体,重点服务食品、医药及连锁餐饮等客户。
其布局逻辑通常围绕核心消费城市、港口节点和交通枢纽展开,以兼顾进口分拨、区域配送和城市仓配。
公开资料显示,太古冷链在上海、广州、成都、南京、厦门、宁波、武汉等地有冷链设施或业务布点。
这些节点并非简单堆叠,而是试图形成华东、华南、西南和华中之间的区域协同。
在华布局的另一个特征是园区标准较高,通常在库温分区、月台管理和消防合规方面投入较多。
太古冷链的客户结构偏向对服务质量敏感的品牌客户,而非仅以低价竞争的散单客户。
因此,其网络扩张节奏相对审慎,更重视单点项目的客户填仓和长期运营稳定性。
三、基础设施与网络化能力
冷链基础设施的核心不只是冷库面积,还包括温区配置、月台数量、装卸效率和交通可达性。
太古冷链的园区通常具备多温区能力,可覆盖冷冻、冷藏和恒温等不同货物需求。
多温区配置使其能够服务食品加工、进口贸易、连锁餐饮和医药流通等多类客户。
月台管理是冷链园区效率的关键环节,封闭式月台和门封系统可降低装卸过程中的温度波动。
网络化能力体现在跨区域调拨、库存前置和异常订单响应上,而非单仓孤立运营。
太古冷链若要将园区资产转化为网络优势,需要统一订单系统、库存视图和客户服务标准。
在区域配送层面,冷链园区与城市配送车队、干线运输承运商之间需要形成稳定协同。
基础设施的稀缺性仍然存在,但单纯依靠冷库资源已难以形成长期壁垒。
四、业务模式与客户结构
太古冷链的业务模式以温控仓储租赁、库内操作和增值服务为基础,并向供应链服务延伸。
仓储租赁提供相对稳定的现金流,但客户粘性取决于服务质量和切换成本。
库内操作包括收货、上架、拣选、复核、贴标和出库,是体现运营能力的关键环节。
增值服务可覆盖进口报关协办、质检衔接、批次管理、退货处理和定制化报表。
食品客户关注保质期、批次追溯和旺季弹性,医药客户关注合规、验证和异常记录。
连锁餐饮客户关注门店配送时效、SKU准确率和节假日峰值保障。
因此,太古冷链的客户结构越偏向高质量品牌客户,其服务标准化和系统对接要求越高。
业务模式升级的方向是从“租库位”转向“卖服务”,从单次交易转向长期供应链协作。
五、运营管理与质量体系
冷链运营管理的核心是温度连续性和作业可追溯性,任何断链都会放大客户损失。
太古冷链需要建立覆盖入库、存储、拣选、装车和交付的全流程温控记录。
质量体系通常包括标准作业程序、培训考核、设备校验、虫害控制和清洁消毒制度。
异常管理能力是质量体系的试金石,包括超温报警、停电应急、设备故障和货物隔离处置。
医药冷链对验证和偏差管理要求更高,需要具备相应资质、记录和审计配合能力。
食品冷链则更强调保质期管理、先进先出和交叉污染防控。
运营管理中的人效和坪效同样重要,过于复杂的流程会推高成本并削弱响应速度。
因此,质量体系需要与数字化工具结合,把合规记录转化为可分析的管理数据。
六、数字化与温控技术能力
冷链数字化首先解决的是“看得见”,即温度、库存、订单和车辆状态的实时可见。
太古冷链若实现仓库管理系统与运输管理系统打通,可提升跨仓调拨和配送排程效率。
温度记录从人工抄表转向自动采集,有助于减少记录缺失和异常追溯困难。
客户系统对接能力直接影响粘性,包括API接口、订单推送、库存回传和电子回单。
数据分析可用于识别高频异常、优化库位布局和预测旺季容量需求。
温控技术方面,制冷设备能效、备用电源和分区控制是降低运营风险的关键。
数字化投入需要与业务流程再造同步,否则容易形成系统孤岛和重复录入。
未来竞争的分水岭之一,是把数字化能力转化为客户可感知的时效、准确率和合规透明度。
七、竞争格局与标杆对比
中国冷链物流市场参与者包括综合物流企业、地产型冷链园区、电商自建冷链和区域专线服务商。
综合物流企业的优势在于网络和客户资源,地产型园区的优势在于资产标准和园区管理。
电商自建冷链在末端配送和订单密度上具备优势,但跨区域开放服务能力差异较大。
区域冷链服务商更贴近本地客户,价格灵活,但在质量体系和跨区协同上参差不齐。
太古冷链的差异化应放在高标准设施、国际客户经验和质量合规能力上。
与本地园区相比,太古冷链的成本结构可能更高,需要通过服务溢价和客户结构优化消化。
与大型综合物流企业相比,太古冷链需要补强干线运输和末端配送的协同能力。
竞争的关键不是单点价格,而是客户切换供应商时的风险、成本和系统对接复杂度。
八、投资逻辑与财务观察
冷链园区属于资本密集型资产,投资逻辑需要同时看区位、客户、运营和退出路径。
区位决定货源腹地和配送半径,核心城市周边的高标冷库仍具稀缺性。
客户结构决定现金流稳定性,长期合同和高质量客户可降低空置风险。
运营能力决定园区能否从租金竞争转向服务收费,并提升单位面积产出。
财务观察应关注出租率、客户集中度、单位租金、能耗成本、人工成本和资本开支节奏。
冷链园区的能耗占运营成本比重较高,制冷系统效率和峰谷电价管理直接影响毛利。
扩张节奏需要与客户需求匹配,过度前置建设会带来爬坡期压力和现金流负担。
太古冷链的稳健风格有利于控制风险,但也需要在机会窗口内保持必要的网络扩张。
九、风险识别与合规要求
冷链行业的主要风险包括食品安全风险、温控失效风险、安全生产风险和客户集中风险。
温控失效可能由设备故障、停电、装卸超时或系统报警响应不及时引发。
食品安全风险要求企业建立批次追溯、隔离处置和召回配合机制。
安全生产风险涉及氨制冷、消防、叉车作业和有限空间等环节。
合规风险还来自医药冷链资质、进口食品检验检疫和环保能耗要求。
客户集中风险会削弱议价能力,并在单一客户流失时造成出租率波动。
网络扩张中的项目管理风险同样不可忽视,包括工期、投资超支和客户预租不足。
因此,风险管理的重点是把质量、安全、合规和客户信用纳入同一套经营监控体系。
十、未来趋势及预判
未来三年中国冷链需求仍将增长,但增速更可能来自消费升级、医药流通和生鲜供应链整合。
冷库供给将继续增加,普通高标库竞争加剧,具备多温区和合规能力的园区更具韧性。
客户将更重视全链路可视化,温度记录、库存准确率和异常响应将成为招标硬指标。
食品冷链会向批次化、短链化和高频配送演进,对园区拣选效率和城市配送协同提出更高要求。
医药冷链将继续强化验证、审计和偏差管理,具备资质和服务经验的运营商优势更明显。
数字化投入将从单点系统转向客户协同平台,数据接口能力会影响客户留存。
绿色低碳会成为冷链园区的新竞争维度,制冷能效、光伏和能源管理将影响长期成本。
太古冷链的预判是保持审慎扩张,以核心园区为支点提升服务密度和客户粘性。
其关键成功要素在于把高标准资产转化为稳定运营能力,并通过数字化和增值服务提高单位资产回报。
若能在网络协同、客户结构和绿色运营上形成可复制能力,太古冷链仍有望在中国冷链市场中保持差异化位置。
【本次调研结束】 |
|