一、企业简介
完美日记(Perfect Diary)是广州逸仙电子商务有限公司旗下核心彩妆品牌,2016年由黄锦峰创立于广州。
品牌定位为面向18至28岁年轻女性的高性价比、快迭代国货美妆,早期以“大牌平替”与社交电商打法迅速起量。
从业态看,完美日记属于品牌商(厂家)角色,自身不建重资产工厂,依托ODM/OEM代工与DTC直营渠道完成研产销闭环。
规模量级上,逸仙电商2020年在纽交所上市,2021年营收达到约58.4亿元人民币的阶段峰值,此后进入调整收缩期。
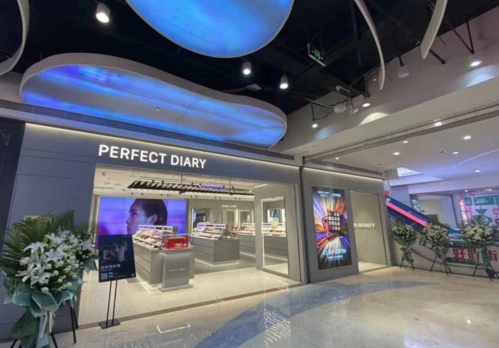
截至2021年末,完美日记线下门店约280家,覆盖全国主要一二三线城市的核心商圈,此后门店数量随渠道优化有所收缩,最新数据以企业年报为准。
线上渠道覆盖天猫、京东、抖音、拼多多及微信私域,线下以直营体验店为主,海外曾试水东南亚市场。
核心业态可概括为“多品牌矩阵+全渠道DTC+数据驱动选品”的国货美妆集团模式。
二、发展历程
2016年,黄锦峰联合陈宇文、吕建华在广州创立逸仙电商,同年推出完美日记品牌。
创始团队多出自宝洁、御泥坊等企业,自带快消与电商运营基因。
2017年,完美日记天猫旗舰店上线,借助小红书种草与KOL投放快速起量。
2018年,品牌迎来爆发式增长,当年首次参加天猫双11即跻身彩妆前列。
2019年,完美日记成为天猫双11彩妆品类销售额第一的国货品牌,全年GMV突破30亿元。
2019年至2020年,公司密集推出小奥汀、完子心选等子品牌,并启动线下门店扩张。
2020年11月19日,逸仙电商在纽约证券交易所上市,股票代码YSG,成为“美股国货美妆第一股”。
2021年,公司先后收购高端护肤品牌Galénic(科兰黎)与Eve Lom,开启多品牌与高端化布局。
2021年下半年起,受流量成本上升与监管环境影响,公司营收增速放缓、股价大幅回撤。
2022年至2023年,逸仙电商推进“降本增效”,收缩营销投放、优化线下门店,并加码护肤品类。
2024年以来,公司继续聚焦护肤与彩妆双轮驱动,推动亏损收窄,具体经营数据以企业年报为准。
三、企业文化
逸仙电商公开表述的使命是“为中国及全球消费者提供高品质、有创意的美妆产品”。
其愿景指向“成为世界级的中国美妆企业”。
价值观层面强调“消费者第一、拥抱变化、团队合作、诚信正直”等表述。
管理哲学上,公司推崇数据驱动与快速迭代,内部以“小步快跑、试错复盘”为运营准则。
创始人黄锦峰多次在公开场合强调“品牌力”与“产品力”的长期价值,并反思早期过度依赖流量投放。
公司文化中带有较强的互联网基因,组织扁平、项目制运作,营销与产品团队协同紧密。
需要说明的是,上述文化表述多来自企业官方与创始人访谈,具体落地效果未检索到独立第三方评估。
四、重大事件
2016年品牌创立,是公司发展的起点。
2019年天猫双11彩妆第一,标志国货彩妆对国际大牌的阶段性超越。
2020年11月纽交所上市,募资约6.2亿美元,市值一度超过160亿美元。
2021年收购Galénic与Eve Lom,是公司高端化与国际化的重要一步。
2021年“双11”后股价持续下跌,市值较峰值蒸发逾九成,成为标志性转折。
2022年公司被曝进行组织优化与裁员,官方回应为正常业务调整。
2021年至2022年,公司在美国面临证券集体诉讼,指控其上市文件存在误导性陈述,案件进展以公开披露为准。
2022年起公司主动收缩线下门店与营销费用,转向“盈利优先”。
2023年至2024年,公司持续推动护肤品类占比提升,彩妆占比下降。
上述事件时间与细节以公司公告、年报及权威媒体报道为准。
五、企业高管
黄锦峰为公司创始人、董事长兼首席执行官,是战略与经营的核心决策者。
其曾任职于宝洁、御泥坊,具备快消与电商双重背景,主导了品牌的小红书种草与私域运营打法。
陈宇文为联合创始人,长期负责供应链与产品相关事务。
吕建华为联合创始人,参与品牌早期运营与渠道建设。
公司首席财务官一职在上市后经历变动,公开报道显示杨东皓曾于2021年出任CFO,后续变动以公司公告为准。
高管团队整体偏年轻化、互联网化,决策链条较短。
创始人黄锦峰在2022年后多次公开反思“重营销轻研发”的问题,并提出向“产品驱动”转型。
关键人物的具体任职时间与分工,部分细节未检索到公开可靠来源,以企业披露为准。
六、商业模式
盈利模式上,公司以彩妆与护肤品的线上零售差价为主要收入来源,毛利率长期在60%以上。
供应链体系采用ODM/OEM代工模式,合作方包括科丝美诗、莹特丽、上海臻臣等国内外代工厂。
公司自身不持有重资产工厂,轻资产模式使其能够快速上新、快速迭代。
渠道以DTC直营为主,线上占比长期超过八成,线下门店为直营体验店而非加盟。
会员体系依托天猫旗舰店会员、微信私域“小完子”个人号与社群,以及线下门店会员打通。
私域运营是其早期核心竞争力之一,通过个人号加粉、社群裂变实现低成本复购。
数字化方面,公司以数据中台驱动选品、投放与库存管理,强调“小单快反”。
营销上高度依赖小红书、抖音、B站等内容平台种草与KOL/KOC投放。
该模式的软肋在于获客成本随平台流量价格上涨而攀升,营销费用率一度超过60%。
近年公司试图通过提升护肤占比、优化投放结构来改善盈利模型。
七、财务数据透视
2020年,逸仙电商营收约52.3亿元人民币,同比增长约72.6%,GAAP净亏损约26.9亿元,经调整净亏损约7.9亿元。
2021年,营收约58.4亿元,同比增长约11.6%,GAAP净亏损约15.5亿元。
2022年,营收约37.1亿元,同比下降约36.5%,净亏损约8.2亿元。
2023年,营收约34.2亿元,净亏损约7.5亿元,具体口径以企业年报为准。
2024年全年数据尚未在本次检索中完整确认,以企业年报/实测为准。
毛利率方面,2020年至2022年维持在60%至68%区间,护肤品类占比提升对毛利率有正向拉动。
营销费用率2020年约65%,2021年约68%,2022年后逐步下降,是亏损收窄的主要来源。
研发费用率2020年约1.3%,2021年约2.4%,仍显著低于国际美妆集团3%至5%的水平。
同店增速公司未单独披露,线下门店的店效数据以企业年报/实测为准。
上述财务数据均来自公司年报与公开财报,口径为GAAP,未经审计调整的部分以年报为准。
八、竞品对比
国内彩妆赛道,花西子是最直接的对标对象,其以“东方美学”差异化定位和更高客单价著称。
花西子未上市,2021年GMV曾达约54亿元,2023年因“79元眉笔”事件遭遇舆论危机。
橘朵(橘宜集团)主打平价单品牌,渠道以线上为主,2023年营收规模约在十亿元级。
Colorkey(美尚股份)以唇釉爆品起家,打法与完美日记相似,同样面临流量成本压力。
护肤赛道,珀莱雅2023年营收约89亿元,凭借大单品策略与研发投入实现逆势增长,是国货转型标杆。
贝泰妮(薇诺娜)2023年营收约55亿元,聚焦敏感肌功效护肤,毛利率与净利率均高于完美日记。
国际对标上,欧莱雅集团2023年全球销售额约411亿欧元,研发费用率约3%,多品牌矩阵与全球供应链是其护城河。
雅诗兰黛集团2023财年营收约159亿美元,高端定位与旅游零售渠道优势明显。
与上述企业相比,完美日记的优势在于本土化营销敏捷、上新速度快、私域运营能力强。
劣势在于品牌溢价弱、研发投入偏低、对流量平台依赖度高、盈利稳定性不足。
九、争议与风险
营销依赖争议:公司营销费用率长期高企,被市场质疑“重营销、轻研发”,2020年至2021年尤为突出。
产品质量争议:代工模式下部分产品被消费者投诉肤感、色差与过敏问题,相关投诉见于黑猫投诉等平台。
股价与市值风险:2021年市值自峰值回撤逾九成,投资者损失引发美国证券集体诉讼,案件进展以公开披露为准。
组织调整争议:2022年公司被曝裁员与业务收缩,官方回应为正常组织优化。
数据与宣传争议:部分营销宣传曾被质疑夸大功效,具体以监管处罚与公开报道为准。
监管风险:化妆品监管新规对功效宣称、原料备案提出更高要求,增加了合规成本。
竞争风险:国际大牌下沉与国货新品牌涌入,价格带竞争加剧。
渠道风险:对天猫、抖音等平台的流量依赖度高,平台规则变化会直接影响经营。
以上争议均来自公开报道与监管信息,具体事实以官方披露为准。
十、未来趋势及预判
战略方向上,公司明确从“彩妆单核”转向“护肤+彩妆”双轮驱动,护肤占比持续提升。
高端化方面,Galénic与Eve Lom的整合效果仍需时间验证,短期贡献有限。
渠道上,线下门店将从规模扩张转向单店盈利模型打磨,门店数量预计保持审慎。
研发上,公司已表态加大投入,但研发费用率的提升幅度是观察其转型诚意的关键指标。
盈利上,亏损收窄趋势若延续,公司有望在2025年前后接近盈亏平衡,具体以财报为准。
挑战在于流量成本难降、品牌溢价短期难建立、国际大牌与国货同行双重挤压。
机会在于国货美妆整体份额提升、下沉市场与出海东南亚仍存增量、私域复购模型可复用。
独立研判:完美日记的核心命题是从“流量品牌”进化为“产品品牌”,这需要3至5年的研发与品牌沉淀,短期财务改善更多来自费用收缩而非增长质量提升。
若护肤第二曲线未能跑通,公司可能长期停留在十亿至三十亿元营收区间,难以重回2021年的规模峰值。
总体判断:企业已度过最危险的收缩期,但真正的护城河尚未建成,未来两年是验证其转型成败的关键窗口。
【本次调研结束】



