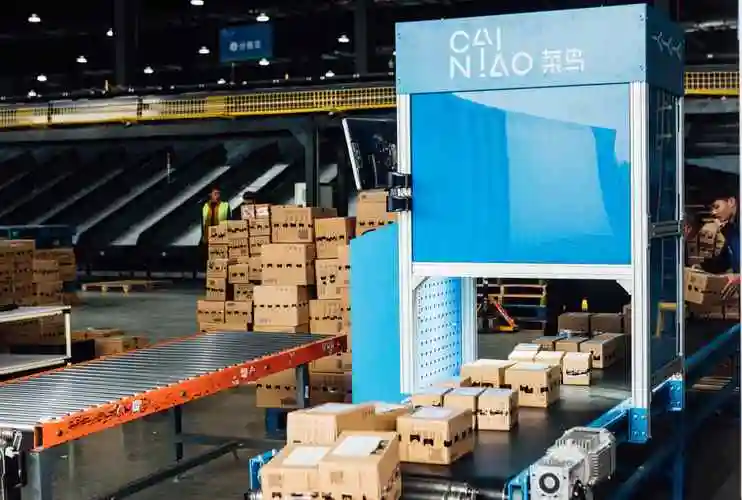
一、企业简介
菜鸟网络科技有限公司(简称“菜鸟”)是阿里巴巴集团旗下智慧物流与供应链平台,成立于2013年5月28日,总部位于中国浙江省杭州市。
菜鸟的定位并非传统意义上的快递或物流企业,而是以数据和技术驱动的物流网络整合者与供应链服务商。
其核心逻辑是通过数字化手段连接仓储、干线运输、末端配送等环节,构建覆盖全球的智慧物流网络。
截至2024财年,菜鸟营收约990.2亿元人民币,服务范围覆盖200多个国家和地区。
菜鸟在国内运营超过17万个菜鸟驿站,是全球规模最大的末端物流网络之一。
其核心业态包括国内物流、国际物流、供应链管理、末端驿站及物流科技服务。
在超市上游供应链场景中,菜鸟为品牌商和零售商提供从工厂到仓、从仓到门店/消费者的全链路仓配一体化服务。
需要说明的是,菜鸟自身不直接拥有大量运输车辆和飞机,而是通过与合作伙伴协同完成实际履约。
这种“平台化+生态化”的模式使其在资产较轻的前提下实现了较广的网络覆盖。
二、发展历程
菜鸟的成立背景与阿里巴巴集团电商业务高速增长带来的物流瓶颈密切相关。
2013年5月28日,阿里巴巴集团联合银泰集团、复星集团、富春控股以及顺丰、申通、圆通、中通、韵达等快递企业共同发起成立菜鸟网络。
首期注册资本50亿元人民币,阿里巴巴计划在5至8年内投资1000亿元建设物流基础设施。
2014年,菜鸟推出电子面单,推动快递行业从手写面单向数字化面单转型。
2015年,菜鸟驿站开始规模化布局,切入末端配送场景。
2016年,菜鸟推出“当日达”“次日达”等时效产品,提升消费者物流体验。
2017年9月,阿里巴巴宣布增资菜鸟53亿元人民币,持股比例增至51%,实现对菜鸟的控股。
2019年11月,阿里巴巴通过增资和股权购买进一步增持菜鸟股份至约63%。
2020年,菜鸟推出跨境物流产品“5美元10日达”,加速国际化布局。
2021年,菜鸟将“5美元10日达”升级为“5美元5日达”,提升跨境时效竞争力。
2023年3月,阿里巴巴启动“1+6+N”组织变革,菜鸟成为六大业务集团之一,设立独立董事会。
2023年9月26日,菜鸟向香港联交所提交IPO申请,计划分拆上市。
2024年3月26日,阿里巴巴集团宣布撤回菜鸟IPO申请,并计划以每股0.62美元收购菜鸟少数股东股份。
这一决定反映了阿里巴巴对菜鸟战略价值的重新评估以及资本市场环境的变化。
三、企业文化
菜鸟的使命为“让天下没有难做的物流”。
这一表述与阿里巴巴集团“让天下没有难做的生意”的使命一脉相承。
菜鸟的愿景是成为全球领先的智慧物流网络。
在价值观层面,菜鸟沿用阿里巴巴集团的价值观体系,包括客户第一、诚信、敬业、激情、拥抱变化、团队合作等。
马云曾公开表示,菜鸟不是物流公司,而是物流数据公司。
这一理念奠定了菜鸟以数据和技术整合物流资源的底层逻辑。
菜鸟的管理哲学强调平台思维、生态协同和数据驱动。
公司不追求重资产自营,而是通过标准输出、技术赋能和网络协同来提升整体物流效率。
在创始人理念方面,马云对菜鸟的定位是“做物流行业的神经系统”,而非“肌肉”。
这一思路决定了菜鸟在仓储、运输等环节更多依赖合作伙伴完成实际履约。
菜鸟早期提出的“天网、地网、人网”三网战略,分别对应数据平台、仓储设施和末端网络,构成了其企业文化的战略底色。
四、重大事件
2013年5月28日,菜鸟网络正式成立,标志着阿里巴巴正式进军物流基础设施领域。
2017年9月,阿里巴巴增持菜鸟至51%,完成控股,这是菜鸟发展史上的关键节点。
2019年11月,阿里巴巴进一步增持至约63%,强化了对菜鸟的控制力。
2020年,菜鸟在疫情期间承担了大量防疫物资和民生物资的运输保障任务,提升了品牌公共形象。
2023年3月,阿里巴巴启动“1+6+N”组织变革,菜鸟成为独立经营的业务集团。
2023年9月26日,菜鸟向港交所提交上市申请,被视为阿里巴巴组织变革后首个启动分拆上市的业务板块。
2024年3月26日,阿里巴巴宣布撤回菜鸟IPO申请,并计划收购菜鸟少数股东股份,引发市场广泛关注。
2024年3月1日起施行的《快递市场管理办法》要求快递企业未经用户同意不得擅自将快件投递到智能快件箱、快递驿站等末端服务设施。
这一新规对菜鸟驿站的运营模式形成了直接压力,多地邮政管理部门随后对违规行为进行了处罚和约谈。
2024年至2025年,菜鸟持续加大国际物流投入,跨境业务成为增长主引擎。
五、企业高管
万霖现任菜鸟集团CEO,自2017年起担任该职务。
万霖于2014年加入菜鸟,此前曾在亚马逊任职,具有丰富的国际物流和供应链管理经验。
在万霖的领导下,菜鸟加速了国际化布局和数字化建设。
童文红是菜鸟首任CEO,2013年至2017年任职,是阿里巴巴集团资深合伙人。
童文红在菜鸟创立初期主导了公司战略框架和团队搭建。
蔡崇信现任阿里巴巴集团董事会主席,并于2023年起兼任菜鸟董事长。
蔡崇信在菜鸟IPO及后续战略调整中发挥了关键决策作用。
张勇曾任阿里巴巴集团CEO,在菜鸟的多次增资和战略制定中扮演重要角色。
需要说明的是,菜鸟高管团队的公开信息有限,部分关键人物的任职时间和决策细节以企业公告为准。
六、商业模式
菜鸟的盈利模式主要包括物流服务收入、供应链管理服务收入和技术服务收入。
在国内物流板块,菜鸟通过电子面单、仓配网络和末端驿站等产品向快递公司和商家收取服务费用。
在国际物流板块,菜鸟通过跨境干线运输、海外仓和清关服务获取收入。
供应链管理板块则面向品牌商和零售商提供从仓储到配送的一体化解决方案,涵盖超市上游供应链场景。
菜鸟的供应链体系以“枢纽+网络”为核心架构,在国内运营多个一级仓配枢纽和区域仓配中心。
在国际端,菜鸟运营超过200条国际航线,并在多个国家和地区布局海外仓。
在自营与加盟方面,菜鸟驿站以加盟模式为主,由个体经营者申请开设并承担日常运营。
菜鸟的核心物流设施则以自建、合作和租赁相结合的方式运营。
在会员体系方面,菜鸟与阿里巴巴生态内的88VIP等会员体系打通,为会员提供物流权益。
在数字化方面,菜鸟的电子面单、物流云、智能仓储管理系统和路径优化算法构成了其技术底座。
菜鸟的商业模式本质上是“轻资产平台+技术赋能”,通过连接物流资源和需求方来创造价值。
这一模式的优势在于扩张速度快、资产效率高,劣势在于对合作伙伴的服务管控力较弱。
七、财务数据透视
根据阿里巴巴集团财报,菜鸟2022财年(2021年4月至2022年3月)营收约668.67亿元人民币。
2023财年(2022年4月至2023年3月)营收约778.0亿元人民币。
2024财年(2023年4月至2024年3月)营收约990.2亿元人民币,同比增长约28%。
在利润方面,菜鸟2024财年经调整EBITA约14.32亿元人民币,较2023财年的28.76亿元明显下降。
利润下降主要由于菜鸟加大了对跨境物流和末端网络的投入。
2025财年第一季度(2024年4月至6月),菜鸟营收约268.11亿元人民币,同比增长约16%。
需要说明的是,上述数据均来自阿里巴巴集团财报,口径为阿里巴巴财年数据。
菜鸟作为阿里巴巴子公司,其独立财务报表未完全公开,部分指标以企业年报/实测为准。
同店增速方面,菜鸟未单独披露同店数据,未检索到公开可靠来源。
市值的量级方面,菜鸟IPO撤回后未独立上市,其估值以阿里巴巴集团内部评估为准。
八、竞品对比
在国内市场,菜鸟的主要竞品包括京东物流和顺丰。
京东物流以自营仓配一体化模式著称,拥有大量自有仓库和配送团队,服务品质和时效稳定性较强。
顺丰则以直营快递网络为核心,在高端时效件市场占据领先地位。
菜鸟与二者的差异在于,菜鸟不直接拥有大量物流资产,而是通过平台化整合社会物流资源。
这种模式的优点在于资产较轻、扩张速度较快、生态协同性强。
缺点在于对合作伙伴的控制力较弱,服务一致性和末端体验存在波动。
在国际市场,菜鸟的对标企业包括亚马逊物流、UPS、FedEx和DHL。
亚马逊物流以自营仓储和配送网络为核心,与电商业务深度绑定。
UPS、FedEx和DHL则是全球综合物流巨头,拥有庞大的自营航空和地面网络。
菜鸟在国际化的广度上增长迅速,但在自有运力和全球网络密度方面仍有差距。
极兔等新兴快递企业以加盟制和低价策略快速扩张,对菜鸟的国内下沉市场形成一定竞争压力。
总体来看,菜鸟的核心优势在于电商基因、数据能力和生态协同,核心短板在于重资产运力不足和末端服务管控。
九、争议与风险
菜鸟驿站“未经用户同意投放快递”是近年来最突出的公开争议。
2024年3月1日《快递市场管理办法》施行后,多地邮政管理部门对菜鸟驿站违规行为进行了处罚和约谈。
这一争议反映了平台化末端模式在用户体验和合规之间的张力。
2023年至2024年,菜鸟IPO撤回引发市场对其独立发展能力和估值逻辑的讨论。
有观点认为,菜鸟对阿里巴巴电商业务的依赖度较高,独立获客能力有待验证。
在垄断与监管方面,阿里巴巴集团曾因“二选一”垄断行为被处以182.28亿元人民币罚款,菜鸟作为集团子公司间接受影响。
在劳工方面,菜鸟驿站加盟商和快递员的劳动权益保障问题时有公开讨论,但尚未形成系统性争议。
在业绩方面,菜鸟2024财年经调整EBITA下降,反映出跨境物流和末端网络投入对短期利润的挤压。
需要说明的是,上述争议均来自公开报道和监管公告,具体细节以官方信息为准。
十、未来趋势及预判
菜鸟的战略方向将聚焦国际化、数字化和末端网络优化三大主线。
在国际化方面,菜鸟将继续加大跨境物流投入,重点拓展东南亚、欧洲和拉美市场。
“5美元5日达”等产品将持续迭代,以应对跨境电商高速增长带来的物流需求。
在数字化方面,菜鸟将深化AI在仓储管理、路径优化和需求预测中的应用,提升网络效率。
在末端网络方面,菜鸟驿站将面临更强的合规压力,预计将优化投递流程并加强与用户的沟通机制。
从挑战来看,菜鸟需要在增长与盈利之间取得平衡,跨境物流的持续投入可能继续压制短期利润。
同时,京东物流和顺丰在服务品质上的竞争压力,以及极兔等新兴快递企业的价格竞争,都将对菜鸟形成挤压。
从独立研判来看,菜鸟撤回IPO后,短期内将更深度地融入阿里巴巴生态,协同价值优先于独立估值。
中长期来看,若跨境物流业务实现规模化盈利,菜鸟仍有可能重启上市进程。
菜鸟的核心命题在于:能否在轻资产平台模式下,建立起足够强的服务管控力和技术壁垒,从而在物流行业中形成不可替代的竞争力。
这一命题的答案,将决定菜鸟从“物流整合者”向“物流基础设施”跃迁的成败。
【本次调研结束】



