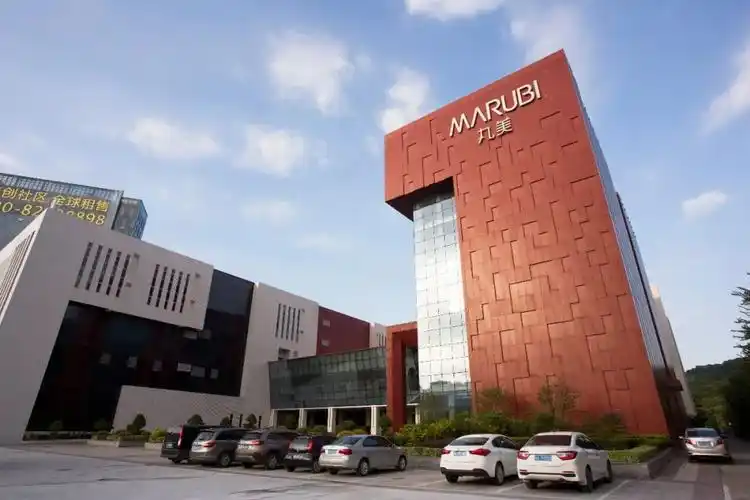
一、企业简介
广东丸美生物技术股份有限公司(证券简称“丸美股份”,证券代码603983.SH)是中国本土以眼部护理为核心定位的中高端护肤化妆品企业。
公司总部位于广东省广州市,属于化妆品产业链中承担品牌、研发与营销职能的品牌商,即“厂家”业态。
丸美股份于2019年7月在上海证券交易所主板挂牌上市,是国产化妆品企业中较早完成A股上市的代表性公司之一。
根据公司年度报告披露口径,2023年公司实现营业收入约22.3亿元人民币,归母净利润约2.6亿元人民币,营收规模在国产护肤品牌中处于第二梯队前列。
公司旗下拥有三大主力品牌:定位抗衰老与眼部护理的“丸美(MARUBI)”、定位大众年轻护肤的“春纪(Chunji)”以及定位新锐彩妆的“恋火(Passional Lover)”。
截至最近一个完整年度报告期,公司销售网络覆盖全国主要省区市,线下终端以化妆品专营店(CS渠道)与百货专柜为主,网点数量级在数千家以上(以企业年报/实测为准)。
线上渠道方面,公司已在天猫、京东、抖音、唯品会等主流平台建立旗舰店与自营店铺,线上收入占整体营收比重已超过七成。
核心业态为品牌运营:公司自主掌握品牌资产、产品研发、供应链管理与全渠道营销,生产环节采取自产与OEM/ODM代工相结合的方式。
二、发展历程
丸美品牌的创业起点可追溯至2000年前后,创始人孙怀庆在化妆品流通与渠道领域积累经验后决定自建品牌。
2002年,丸美品牌正式创立,早期以眼霜、眼部精华等眼部护理产品切入市场,打出“弹弹弹,弹走鱼尾纹”的经典广告语。
2007年,公司推出面向大众年轻消费群体的护肤品牌“春纪”,形成“丸美+春纪”的双品牌矩阵。
2010年前后,公司通过签约知名艺人代言与电视广告投放快速建立全国性品牌认知,线下CS渠道网络随之迅速铺开。
2014年,公司首次向中国证监会递交IPO申请,开启前后长达五年的上市长跑。
2016年至2017年间,公司IPO进程因中介机构执业问题及规范性审查等因素多次中止或受阻。
2019年7月,丸美股份成功登陆上交所主板,募集资金主要投向品牌建设、研发中心与营销网络升级。
2020年,新冠疫情冲击线下门店与百货专柜客流,公司被迫加速向线上电商与社媒渠道转型。
2021年,公司重启并加码彩妆品牌“恋火”,切入底妆与年轻彩妆赛道,为后续增长埋下伏笔。
2022年至2023年,公司完成渠道结构重塑,抖音等兴趣电商渠道放量,推动营收重回双位数增长。
2023年,公司营业收入恢复至约22亿元量级并创上市以来新高,业绩进入修复通道。
三、企业文化
丸美的使命表述围绕“让每一位女性拥有美丽与自信”展开,聚焦眼部护理的专业价值主张。
公司愿景是成为中国眼部护理领域的领先品牌,并逐步成长为具有国际竞争力的化妆品集团。
价值观层面,公司公开表述强调“以消费者为中心”“长期主义”“专注与极致”等关键词。
创始人孙怀庆的管理哲学带有鲜明的“品类聚焦”色彩,主张在细分赛道做深做透,而非盲目扩充SKU。
丸美长期坚持“眼部护理专家”的消费者心智定位,将研发与营销资源向眼霜、眼膜、眼部精华等品类倾斜。
公司文化中亦强调“品牌力”与“产品力”双轮驱动,认为国货品牌必须摆脱低价竞争、走向价值竞争。
在组织管理上,公司推行品牌事业部制,各品牌在产品规划、营销节奏与考核指标上拥有相对独立的权限。
公司内部管理强调“结果导向”与“数据说话”,渠道与投放决策高度依赖销售数据与投入产出比考核。
四、重大事件
2002年,丸美品牌创立,以眼部护理的差异化定位切入竞争激烈的护肤市场。
2007年,春纪品牌推出,公司从单一品牌走向多品牌矩阵运营。
2014年,公司首次递交IPO材料,正式启动资本化进程。
2019年7月,丸美股份在上交所主板上市,成为国产化妆品行业标志性的资本事件之一。
2020年,疫情导致线下CS渠道与百货客流骤降,公司被迫加速线上化转型。
2021年,公司对彩妆品牌恋火进行品牌重塑与产品线扩张,押注底妆与年轻客群。
2022年,公司加大抖音自播与达人分销投入,兴趣电商成为新的增长极。
2023年,公司营收与利润同步修复,恋火品牌收入占比显著提升,第二增长曲线初步成型。
2024年前后,化妆品行业进入“功效护肤”与“成分党”竞争的深水区,公司持续推进大单品策略与研发投入。
五、企业高管
孙怀庆是丸美股份的创始人、董事长兼总经理,是公司战略制定与品牌塑造的核心决策者。
公开履历显示,孙怀庆早年从事化妆品贸易与渠道经营,深谙中国化妆品流通体系与CS渠道运作逻辑。
作为创始人,他主导了丸美“眼部护理专家”的品类定位,并长期坚持高举高打的品牌广告策略。
公司上市后,孙怀庆继续兼任总经理,直接参与产品规划、品牌代言与渠道政策等关键决策。
高管团队中设有分管电商、线下渠道、供应链与研发的副总经理,形成品牌事业部与职能中台并行的组织架构。
公司在年报中披露的核心技术人员与供应链负责人,主要负责配方开发、包材工艺与代工厂管理。
从管理风格看,孙怀庆被外界描述为“坚持品类聚焦”“重视品牌调性”的经营者,对营销投放节奏把控较强。
六、商业模式
丸美股份的盈利模式以品牌溢价为核心:通过品牌营销建立中高端心智,以高于大众品牌的定价获取毛利,再通过渠道分销与线上直营实现规模化销售。
公司收入几乎全部来自化妆品销售,主要成本为原材料、包装材料、代工加工费与制造费用。
供应链体系上,公司采取“自主生产+委外加工”的混合模式,核心品类与主力SKU多由自有工厂生产,长尾与新品则借助OEM/ODM产能。
渠道结构上,公司以经销与直营并行:线下CS店、百货专柜以经销商分销为主,线上天猫、京东、抖音则以品牌旗舰店直营与平台分销结合。
会员体系方面,公司通过天猫会员、微信小程序与线下专柜会员打通,构建以复购为导向的私域运营体系。
数字化方面,公司推进供应链数字化、渠道库存可视化与消费者数据中台建设,用于指导新品开发与投放策略。
营销模式上,公司长期采用“明星代言+大屏广告+内容种草+直播带货”的组合打法,销售费用率处于行业较高水平。
产品策略上,公司推行大单品与套系化并行,以眼霜、精华等核心单品带动客单价与连带率提升。
七、财务数据透视
本组财务指标均来自公司年度报告披露口径,单位为人民币,若与最新年报存在差异,以企业年报/实测为准。
2021年,公司实现营业收入约17.87亿元,归母净利润约2.48亿元,综合毛利率维持在65%以上。
2022年,受疫情反复与渠道调整影响,公司营业收入约17.32亿元,同比基本持平或小幅下滑,归母净利润约1.74亿元,同比明显承压。
2023年,公司营业收入约22.26亿元,同比增长约28%,归母净利润约2.59亿元,同比增长约49%,业绩显著修复。
从收入结构看,主品牌丸美仍贡献收入大头,恋火品牌收入占比在2023年已提升至三成左右(以企业年报披露为准)。
毛利率方面,公司综合毛利率长期处于65%至70%区间,具备典型中高端护肤品牌的盈利特征。
费用端,销售费用率常年高于40%,2023年接近50%,反映公司对营销投放的高度依赖。
研发费用率方面,公司研发投入占营收比例约在2%至3%区间,低于部分功效护肤同行。
渠道端,线上收入占比已超过70%,线下CS与百货渠道收入占比持续收缩。
同店增速方面,公司未在定期报告中系统披露同店数据,线下单店产出趋势以企业年报/实测为准。
八、竞品对比
与国际巨头相比,丸美在品牌矩阵规模、全球研发网络与高端市场份额上仍有明显差距。
欧莱雅集团、雅诗兰黛集团凭借兰蔻、雅诗兰黛、海蓝之谜等高端线,长期占据中国高端护肤市场的主导地位。
资生堂、宝洁(Olay)在中高端抗衰老与大众护肤赛道同样具备强势品牌与渠道能力。
与国内头部同行相比,珀莱雅在营收规模、线上运营效率与大单品打造上已形成领先优势。
贝泰妮(薇诺娜)依托敏感肌功效定位与医院渠道背书,在细分赛道建立起较高壁垒。
上海家化凭借佰草集、玉泽等品牌覆盖多价格带,但近年同样面临品牌老化挑战。
华熙生物、巨子生物则从原料与医美械字号切入,以“成分+功效”叙事分流年轻客群。
丸美的相对优势在于眼部护理品类心智清晰、品牌调性稳定、彩妆第二曲线初具规模。
其相对劣势在于主品牌增长天花板显现、研发投入强度偏低、线上流量运营精细化程度不及头部新锐。
九、争议与风险
营销依赖风险是市场长期关注点,公司销售费用率显著高于研发费用率,被质疑“重营销、轻研发”。
产品客诉方面,电商平台与第三方投诉平台曾出现关于产品效果、包装与售后服务的消费者反馈,属化妆品行业较为普遍的现象。
品牌老化风险方面,主品牌丸美的核心客群年龄偏大,向年轻消费者渗透面临新锐品牌的激烈竞争。
渠道转型风险方面,线下CS渠道持续收缩,若线上流量成本进一步上升,可能压缩利润空间。
行业监管方面,化妆品功效宣称、标签管理与原料备案新规趋严,对产品合规与研发能力提出更高要求。
历史治理方面,公司IPO进程曾多次受阻,市场对其规范治理与中介机构问题的讨论一度较多。
上述争议与风险均基于公开报道与监管披露,具体影响以企业公告与实测为准。
十、未来趋势及预判
未来三到五年,丸美的核心战略大概率仍围绕“眼部护理+抗衰老”主航道展开,同时以彩妆与功效护肤拓展边界。
大单品策略将进一步深化,公司可能集中资源打造少数亿元级单品,以提升投放效率与品牌辨识度。
渠道上,抖音与视频号等兴趣电商仍是增量主战场,线下渠道则向体验型、服务型终端收缩与升级。
研发端,公司有望加大与原料商、科研院所的合作,补齐成分与功效证据链,回应“重营销轻研发”的质疑。
品牌矩阵上,恋火的成败将决定公司第二增长曲线的斜率,若彩妆增速放缓,公司可能寻求并购补充品牌。
挑战方面,国货化妆品竞争已进入“全渠道+强研发+高审美”的综合比拼阶段,丸美需要在组织效率与人才结构上同步升级。
独立研判:丸美具备清晰的品类心智与稳健的现金流,但若不能在研发与年轻化上实现突破,其增长更可能呈现“稳态修复”而非“高速扩张”。
中长期看,公司价值取决于主品牌能否稳住基本盘、第二品牌能否放量,以及费用率能否随规模效应下行。
【本次调研结束】



