|
|
一、企业简介
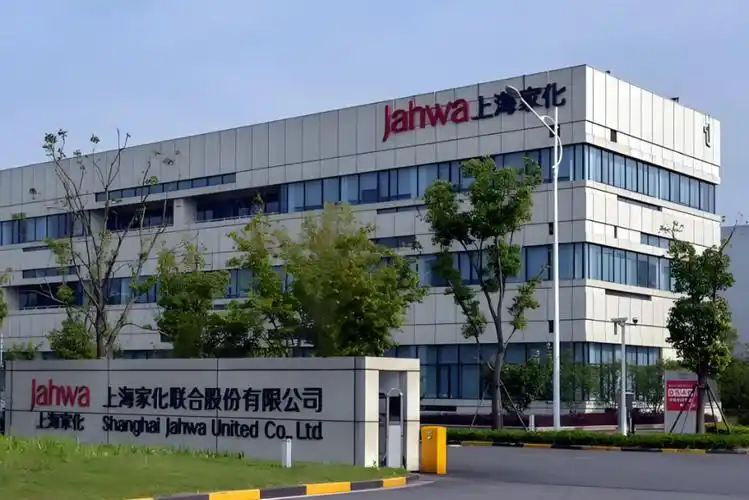
上海家化的核心身份是品牌运营商和日化制造企业,而非单纯连锁零售商。
公司以多品牌矩阵服务不同人群,六神主打夏季清凉洗护,玉泽主打功效护肤,佰草集主打中高端草本护肤。
美加净和家安承担大众洗护与家居清洁心智,启初聚焦婴童护理,高夫聚焦男性护理,双妹承担高端国货形象。
汤美星是公司海外婴童喂哺品牌,帮助公司形成国内外双市场布局。
公司营收规模在2024年约为56.79亿元,较2021年的76.46亿元明显回落。
公司归母净利润在2024年转亏,显示盈利端压力已从收入端传导至利润端。
公司未披露统一门店数,线下以经销商和终端网点分销为主,自营专卖店不是主要收入口径。
公司覆盖区域包括全国一二线城市、下沉市场以及部分海外市场。
公司核心业态是日化产品的研发、生产、品牌管理和全渠道销售。
从零售研究视角看,上海家化更像“品牌驱动的消费品厂家”,其渠道效率与品牌势能决定零售表现。
公司当前的关键矛盾是百年品牌资产雄厚,但部分品牌老化、线上运营效率和机制活力不足。
二、发展历程
上海家化的历史可追溯至1898年,香港广生行由冯福田创立,成为中国早期化妆品实业代表。
1915年,双妹产品在巴拿马太平洋万国博览会上获奖,品牌历史资产由此积淀。
1956年,上海家化厂在公私合营背景下成立,逐步形成上海日化工业基础。
1990年,上海家化联合公司成立,企业向市场化、品牌化经营推进。
2001年,上海家化联合股份有限公司在上海证券交易所上市,股票代码为600315。
2011年,平安集团旗下平安创新资本受让上海家化集团100%股权,公司进入平安控股时代。
据公开报道,该次交易对价约51.09亿元,具体以公司公告为准。
2013年,时任董事长葛文耀离任,随后公司经历控制权与管理层调整。
2015年前后,公司在渠道和品牌端继续调整,但核心品牌增长压力逐步显现。
2017年,公司收购汤美星母公司相关股权,交易金额据公告约2.9亿美元,具体以公告为准。
2020年,潘秋生接任董事长兼首席执行官,提出数字化和品牌年轻化改革。
2024年,林小海接任董事长兼首席执行官,公司进入新一轮组织与渠道变革期。
2024年,公司营收降至56.79亿元并出现归母净利润亏损,成为近年最重要业绩拐点。
公司发展史的关键词是百年品牌、国企改制、资本入主、多品牌扩张和数字化补课。
公司尚未检索到大规模关店公开报道,其调整更多体现为渠道结构变化和品牌资源重配。
三、企业文化
公司公开资料中,使命常表述为“让每个人美丽健康”,具体以官网最新表述为准。
公司愿景常表述为“成为备受尊敬的国际一流日化企业”,具体以官网最新表述为准。
公司价值观公开表述包括诚信、务实、创新、共赢等关键词,具体以官网为准。
公司管理哲学强调多品牌矩阵运营,通过品牌经理制覆盖不同价格带和消费人群。
公司长期倚重研发与品牌资产,六神、佰草集、玉泽等品牌均带有较强研发叙事。
公司创始人冯福田的具体管理理念未检索到系统公开文本,不宜过度演绎。
葛文耀时期的管理理念强调品牌差异化、渠道深耕和本土日化自主品牌建设。
潘秋生时期的管理理念强调数字化、消费者洞察和品牌年轻化。
林小海时期的管理理念更强调聚焦核心品牌、渠道效率和经营质量。
公司文化中存在“百年国货”与“市场化机制”之间的张力,这影响组织决策效率。
公司文化优势是品牌积淀深、研发底盘厚,劣势是组织层级和渠道惯性较强。
从零售研究角度看,企业文化能否转化为敏捷的商品和流量运营能力,是后续观察重点。
四、重大事件
2001年上市是公司资本化关键节点,为其后续品牌扩张和产能建设提供资金。
2011年平安入主是控制权转折点,公司从上海国资体系进入资本控股阶段。
2013年葛文耀离任及随后控制权争议,是公司治理层面的标志性事件。
2017年收购汤美星是公司国际化与婴童业务扩张的重要动作。
2020年潘秋生上任代表公司启动数字化和品牌焕新改革。
2024年林小海接任代表公司转向渠道效率、组织扁平化和经营质量修复。
2024年公司出现归母净利润亏损,市场普遍关注商誉减值和资产减值影响。
据公司年报,2024年亏损与商誉减值等资产减值因素有关,具体金额以年报为准。
公司未检索到食安类公开丑闻,日化行业更多风险集中在化妆品合规与广告宣传。
公司也未检索到大规模关店公开事件,线下渠道调整更多是结构性优化。
公司重大事件的主线是资本更迭、管理层更替、品牌扩张和业绩修复四条线索交织。
五、企业高管
冯福田是公司历史源头香港广生行的创始人,属于品牌创始人物。
葛文耀是上海家化现代化品牌矩阵的关键塑造者,曾长期担任董事长。
葛文耀任内推动六神、佰草集、美加净等品牌发展,形成多品牌基本盘。
谢文坚于2013年至2016年担任董事长,任内推进渠道和組織调整。
张东方于2017年至2020年担任董事长,任内推动品牌升级和电商布局。
潘秋生于2020年至2024年担任董事长兼首席执行官,来自欧莱雅体系。
潘秋生关键决策包括数字化改革、佰草集复兴和线上渠道加码。
林小海于2024年接任董事长兼首席执行官,来自阿里系和高鑫零售体系。
林小海关键决策方向包括聚焦核心品牌、提升渠道效率和组织变革。
公司高管变动较频繁,战略连续性受到市场关注。
高管画像显示,公司正从传统日化管理向零售运营和数字化管理补课。
具体任职时间和职务以公司公告为准,未检索到公开可靠来源的细节不作展开。
六、商业模式
公司盈利模式以品牌产品销售为主,通过多品牌覆盖不同价格带获取毛利。
公司收入来源包括线下经销、直营零售、电商平台和特渠销售。
公司供应链体系包括自有工厂、OEM/ODM合作和全国仓储物流配送。
公司以经销为主、自营和电商直营为辅,具体渠道结构以企业年报为准。
公司线下覆盖商超、百货、CS店和母婴店等终端。
公司线上覆盖天猫、京东、抖音、拼多多和微信私域等平台。
公司会员体系分散在佰草集、玉泽等品牌,未披露统一会员总数。
公司数字化建设包括电商运营、私域用户运营、直播带货和数据中台。
公司盈利模式的核心是品牌溢价与渠道分销效率,而非单纯门店扩张。
公司供应链优势在于研发和本土生产基础,劣势在于多品牌资源分散。
公司近年强调降本增效和渠道聚焦,反映传统分销模式边际效率下降。
从零售视角看,公司需要把品牌资产转化为可持续的线上复购和会员资产。
七、财务数据透视
以下数据按公司2022年、2023年和2024年年度报告口径,均为合并报表归属于上市公司股东口径。
2022年公司营业收入为71.06亿元,归母净利润为4.72亿元。
2023年公司营业收入为65.98亿元,归母净利润为5.00亿元。
2024年公司营业收入为56.79亿元,归母净利润为亏损8.33亿元。
2022年至2024年营收连续下滑,2024年降幅扩大至13.93%。
2024年归母净利润转亏,主要受收入下降和资产减值等因素影响。
扣非净利润方面,2022年约为4.04亿元,2023年约为3.53亿元,2024年约为亏损8.66亿元,具体以年报为准。
同店增速未检索到公开可靠来源,以企业年报/实测为准。
线上收入占比未检索到统一口径,以企业年报/实测为准。
毛利率和费用率需结合年报附注分析,未检索到确切值的细项以企业年报/实测为准。
财务透视的核心结论是收入端承压、利润端波动加大、资产减值影响显著。
公司盈利修复取决于核心品牌收入企稳、线上效率提升和费用管控。
八、竞品对比
与欧莱雅中国相比,上海家化的优势是本土品牌心智和大众渠道基础,劣势是高端研发叙事和全球品牌组合。
与宝洁相比,上海家化的规模、供应链效率和全球品牌力仍有差距。
与联合利华相比,上海家化在本土化品牌和国货情感连接上更强,但渠道精耕和全球资源较弱。
与珀莱雅相比,上海家化的品牌矩阵更宽,但线上大单品打造和抖音运营效率较弱。
与贝泰妮相比,上海家化拥有玉泽等功效护肤资产,但敏感肌赛道的专业心智集中度不及薇诺娜。
与丸美相比,上海家化多品牌协同更强,但单品牌爆发力和组织敏捷度不占优。
上海家化的优势是百年品牌资产、六神夏季心智、玉泽功效护肤和佰草集国货中高端定位。
上海家化的劣势是品牌老化、线上占比和会员运营不足、组织机制偏传统。
竞品对比显示,本土日化竞争已从渠道铺货转向大单品、内容营销和私域复购。
上海家化需要对标珀莱雅的线上打法,同时保留多品牌研发和线下分销优势。
国内外头部企业的共同点是品牌聚焦和资源集中,上海家化过去存在资源分散问题。
竞品数据需以各公司年报为准,未检索到确切值的对比不作编造。
九、争议与风险
2013年葛文耀离任及平安入主后的控制权争议,是公司治理层面的已公开争议。
2020年至2024年公司业绩连续承压,市场对潘秋生改革成效存在公开讨论。
2024年公司归母净利润亏损,商誉减值和资产减值成为公开关注点。
公司未检索到食安类公开争议,日化行业食安风险相对低于食品行业。
公司未检索到劳工类重大公开争议,具体以监管和媒体公开报道为准。
公司未检索到垄断类公开处罚,具体以监管公告为准。
化妆品监管趋严是行业共性风险,涉及功效宣称、广告合规和原料备案。
公司风险包括品牌老化、渠道费用上升、线上流量成本高和管理层变动频繁。
商誉减值风险与汤美星等并购资产表现相关,需持续跟踪年报披露。
业绩下滑风险已公开体现为营收和利润双承压。
争议与风险的核心是治理连续性、品牌焕新效率和资产质量。
十、未来趋势及预判
公司战略方向大概率围绕聚焦核心品牌、重仓线上、组织扁平和降本增效展开。
六神、玉泽、佰草集仍是公司最具辨识度的核心资产。
六神需要守住夏季清凉心智并拓展四季化产品。
玉泽需要抓住功效护肤和敏感肌赛道,提升复购和会员运营。
佰草集需要解决品牌老化与中高端定位之间的匹配问题。
线上渠道仍是最重要的增量来源,抖音、天猫和私域运营决定改革成效。
线下经销商体系仍是基本盘,但需要提升终端动销和库存效率。
出海探索可能借助汤美星和东南亚市场推进,但短期难成利润支柱。
挑战包括流量成本上升、国际品牌下沉、本土新锐品牌挤压和商誉减值压力。
独立研判是短期业绩仍承压,2025年修复取决于核心品牌收入企稳和线上改革落地。
若六神、玉泽、佰草集出现线上收入恢复和费用率下降,利润弹性可能显现。
若品牌聚焦和组织变革不及预期,亏损压力和市场份额流失风险仍会延续。
长期看,上海家化需要把百年品牌资产转化为产品创新、内容营销和会员复购的系统能力。
公司能否在机制上更接近市场化美妆集团,是决定其未来五至十年地位的关键。
未检索到公开可靠来源的预测性细项,均以企业年报和后续公告为准。
【本次调研结束】 |
|