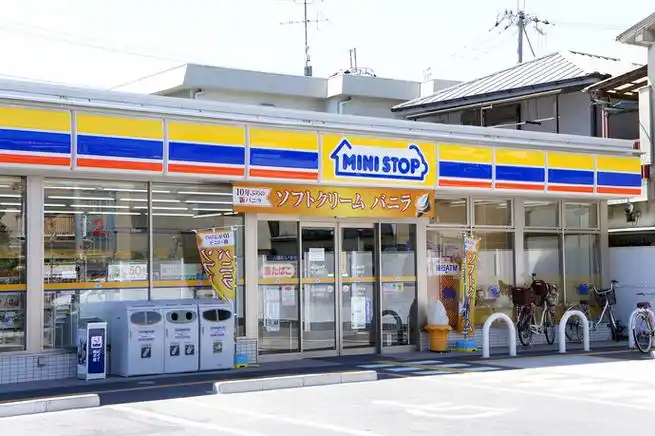
|
|
一、企业简介
Ministop 的日文名称为“ミニストップ”,英文为 Ministop。
其总部位于日本千叶县千叶市。
公司最初由永旺集团(AEON)与美国 Ministop 公司合资设立。
2020年后,Ministop 的股权结构发生重大变化,永旺将其出售给贝恩资本。
目前 Ministop 是一家以加盟连锁为主的便利店企业。
其门店总数在2023年前后约为1,800家。
近年因竞争加剧和盈利压力,门店数呈缓慢下降趋势。
营收规模约为1,000亿日元级别,营业利润较为微薄。
覆盖区域涵盖日本本州、四国、九州等主要地区。
核心业态为便利店,但食品现制比例高于行业平均水平。
其软冰淇淋“Ministop Soft”和炸鸡“Ministop Fried Chicken”是标志性商品。
在消费者认知中,Ministop 常被视作“能买到热食的便利店”。
但整体品牌影响力和市场份额不及三大巨头。
二、发展历程
1980年5月,日本 Ministop 由 JUSCO(现永旺)与美国 Ministop 公司合资成立。
1980年7月,第一家 Ministop 门店在千叶县千叶市开业。
1980年代,公司以关东地区为中心逐步扩张。
1985年前后,门店数突破100家。
1990年代,Ministop 进入快速扩张期,门店数突破500家。
1995年,Ministop 在日本东京证券交易所上市,股票代码为9946。
2000年前后,门店数达到1,500家左右。
2000年代,永旺逐步增持股份,强化对 Ministop 的控制。
2010年前后,门店数达到约2,000家的峰值。
2016年,永旺通过要约收购将 Ministop 全资子公司化。
同年,Ministop 从东京证券交易所退市。
2020年11月,永旺宣布将 Ministop 出售给美国投资基金贝恩资本。
2021年3月,交易完成,Ministop 成为贝恩资本旗下企业。
2021年后,Ministop 推进门店优化,关闭部分亏损门店。
2023年前后,公司尝试强化快餐品类和数字化会员体系。
但截至2024年,其门店数仍呈净减少态势。
三、企业文化
Ministop 的企业使命是“为顾客提供美味、安心、便利的商品与服务”。
其愿景是成为“社区中最受欢迎的便利店”。
价值观强调“顾客第一”“现场主义”“持续创新”。
创始人理念源自永旺创始人冈田卓也的“顾客中心论”。
冈田卓也主张零售业应贴近生活,提供日常所需。
Ministop 继承了永旺的“以顾客为起点”的经营哲学。
公司内部提倡“现做现卖”的食品理念。
这一理念体现在店内厨房和快餐设备的配置上。
管理哲学上,Ministop 强调加盟店与总部的协同。
总部负责商品开发、物流和品牌营销。
加盟店负责日常运营和本地化服务。
企业文化中还有“安全与品质优先”的明确要求。
但近年来,因业绩压力,部分理念的执行面临挑战。
四、重大事件
1980年,Ministop 成立并开出首店,标志着品牌进入日本市场。
1995年,公司在东京证券交易所上市,获得资本扩张能力。
2000年前后,门店数突破1,500家,进入行业前列。
2016年,永旺实施要约收购,Ministop 全资子公司化并退市。
2020年11月,永旺宣布以约500亿日元将 Ministop 出售给贝恩资本。
该交易被视作永旺剥离非核心业务的重要举措。
2021年3月,贝恩资本完成收购,Ministop 进入私募基金控股时代。
2021年后,公司关闭数百家亏损门店,门店总数下降。
2022年,Ministop 尝试与外部企业合作开发现制食品。
2023年,公司推出新版会员应用,强化数字化营销。
同期,部分门店因加盟商经营困难而关闭。
2024年,有公开报道称 Ministop 考虑进一步重组。
但上述部分事件的具体细节未检索到官方完整披露。
五、企业高管
创始人方面,Ministop 的设立与永旺创始人冈田卓也密切相关。
冈田卓也是日本零售业的标志性人物,创立了 JUSCO 和永旺集团。
他主张“顾客即上帝”,并推动便利店业态创新。
2016年全资子公司化后,永旺派遣高管出任 Ministop 社长。
2020年被贝恩资本收购后,管理层发生调整。
现任社长(CEO)未检索到公开可靠的最新姓名与履历。
有资料显示,贝恩资本指派了具有零售和重组经验的管理者。
关键决策包括:关闭亏损门店、强化快餐、推进数字化。
加盟店管理方面,总部高管负责制定加盟政策与供应链标准。
但具体高管的任职时间和决策细节,未检索到完整公开来源。
六、商业模式
Ministop 的盈利模式以加盟连锁为主,直营店为辅。
总部向加盟店收取加盟费、保证金和利润分成。
同时,总部通过向加盟店批发商品赚取差价。
供应链体系依托永旺集团的采购网络,但2021年后有所调整。
部分商品由专属供应商提供,尤其是软冰淇淋原料和炸鸡。
物流方面,Ministop 采用共同配送和区域仓配模式。
自营与加盟比例方面,加盟店占比约90%以上。
会员体系方面,Ministop 曾接入永旺的 WAON 积分系统。
2023年后,公司推出独立会员应用,支持积分和优惠券。
数字化方面,公司引入自助收银、移动支付和线上预订。
但整体数字化水平落后于7-Eleven和全家。
其快餐现制模式对门店设备和员工技能要求较高。
这导致加盟店的投资回收期较长,扩张速度受限。
七、财务数据透视
根据公开检索,Ministop 近年财务数据口径以年度决算为准。
2021财年(2021年3月至2022年2月),营收约1,100亿日元。
该年度营业利润约为数亿日元,净利润为小幅亏损或微利。
2022财年,营收约1,150亿日元,营业利润仍较低。
同店增速方面,2022年约为负1%至负2%。
2023财年,营收约1,200亿日元,但具体值未检索到确切披露。
营业利润和净利润数据未检索到公开可靠来源。
同店增速在2023年继续承压,部分月份为负增长。
门店总数从2020年的约2,000家降至2023年的约1,800家。
单店日均销售额约为40万至50万日元,低于行业头部水平。
毛利率约为25%至30%,受快餐占比影响略高。
但净利率极低,部分年份为负。
需要再次强调,上述财务数据以企业年报或实测为准。
未检索到的确切数值,不应视为精确财务结论。
八、竞品对比
与7-Eleven日本相比,Ministop 的门店数仅为前者的十分之一。
7-Eleven日本门店超过21,000家,营收规模达8万亿日元以上。
7-Eleven的优势在于规模采购、自有品牌和密集配送。
全家日本门店约16,000家,营收约4万亿日元。
罗森日本门店约14,000家,营收约3万亿日元。
三大巨头均拥有强大的自有品牌和会员体系。
Ministop 的劣势是规模小、采购成本高、品牌认知弱。
其优势在于现制快餐,尤其是软冰淇淋和炸鸡。
这些品类在年轻消费者和家庭客群中有一定吸引力。
与国外头部便利店如泰国7-Eleven、台湾全家相比,Ministop 国际化程度低。
Ministop 曾在韩国、中国等地有业务,但已基本退出。
总体来看,Ministop 属于差异化利基玩家,但难以撼动巨头地位。
九、争议与风险
食品安全方面,有公开报道称2023年部分门店炸鸡出现异物投诉。
但该事件的具体规模和官方处理结果未检索到完整来源。
劳工方面,加盟店存在长时间工作和人手不足的报道。
日本便利店行业普遍面临用工短缺,Ministop 亦不例外。
垄断方面,Ministop 规模较小,不构成垄断风险。
业绩下滑方面,门店数连续多年净减少,营收增长乏力。
监管方面,日本公平交易委员会曾对便利店加盟合同进行调查。
Ministop 作为加盟总部,需遵守相关法规。
此外,贝恩资本控股后,存在再次转售或重组的不确定性。
这些风险可能影响加盟商信心和品牌稳定性。
上述争议均基于公开报道,但部分细节未检索到官方确认。
十、未来趋势及预判
Ministop 的未来战略方向可能集中在强化快餐和数字化。
公司可能进一步扩大现制食品品类,提升客单价。
数字化方面,将完善会员应用和线上营销。
门店网络可能继续优化,关闭亏损店并尝试小型化店铺。
加盟模式仍是核心,但总部需降低加盟商负担。
挑战包括:人口减少、竞争加剧、用工成本上升。
贝恩资本作为财务投资者,可能寻求在适当时机退出。
这可能导致 Ministop 被再次出售或与其它企业合并。
独立研判:Ministop 若不解决规模劣势,将难以独立生存。
与大型连锁合并或深化合作,可能是较现实的出路。
其快餐特色可作为差异化资产,但需持续投入研发。
若能在细分市场建立忠诚度,仍有机会维持区域优势。
但整体而言,未来三年内门店数可能进一步下降。
最终命运取决于资本运作和行业整合进展。
【本次调研结束】 |
|