|
|
一、公司概况与历史沿革
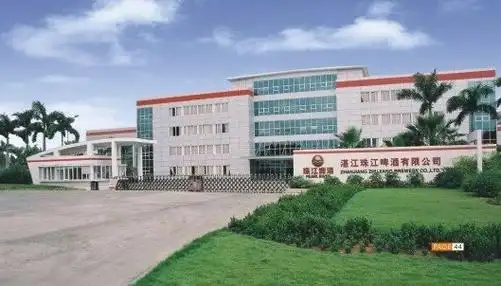
珠江啤酒全称为广州珠江啤酒股份有限公司,总部位于广东省广州市。
公司前身可追溯至一九八五年成立的广州珠江啤酒厂,是中国较早引进国外啤酒生产线的企业之一。
一九九零年代,珠江啤酒凭借纯生啤酒技术迅速在华南市场建立品牌认知。
二零零二年,公司完成股份制改造,逐步建立现代企业治理框架。
二零一一年,珠江啤酒在深圳证券交易所挂牌上市,股票代码为002461。
经过多年发展,公司形成以啤酒酿造为核心、相关多元业务协同的经营格局。
公司核心市场长期集中在广东,并向华南及周边区域辐射。
作为区域啤酒龙头,珠江啤酒在广东拥有较高的品牌忠诚度和渠道基础。
近年来,公司持续推进产品高端化和产能智能化改造。
在行业存量竞争背景下,公司战略更加强调利润质量和结构升级。
二、股权结构与治理机制
珠江啤酒的控股股东为广州珠江啤酒集团有限公司。
公司实际控制人为广州市人民政府国有资产监督管理委员会。
国资背景使公司在融资、土地、政策资源等方面具备一定优势。
同时,公司曾引入国际啤酒集团作为战略投资者,以提升管理和技术能力。
后续股权结构经历调整,但国资控股地位保持稳定。
公司治理结构包括股东大会、董事会、监事会和经理层。
董事会下设战略、审计、薪酬与考核等专门委员会。
公司推行市场化选人用人机制,逐步完善激励约束体系。
在关联交易、信息披露和内部控制方面,公司受到证券监管和国资监管双重约束。
治理机制的稳健性有助于公司长期战略执行,但也可能影响决策灵活性。
三、行业格局与竞争态势
中国啤酒行业已进入成熟期,产量在二零一三年见顶后总体呈下降趋势。
行业竞争从增量扩张转向存量优化,企业更加重视高端化和利润提升。
当前全国性龙头包括华润雪花、青岛啤酒、百威亚太、燕京啤酒和嘉士伯中国等。
这些企业在品牌、渠道、产能和资本实力方面具有明显优势。
区域啤酒企业则依托本地口味、渠道关系和消费者情感维系市场份额。
珠江啤酒在广东市场处于领先地位,但面临全国性品牌和进口品牌的夹击。
餐饮渠道和夜场渠道是高端啤酒竞争的关键场景。
流通渠道则更依赖分销网络和终端动销能力。
精酿啤酒、无醇啤酒和果味啤酒等细分品类增长较快,吸引新进入者。
行业集中度仍可能提升,并购整合和产能优化将持续发生。
四、主营业务与产品矩阵
珠江啤酒主营业务为啤酒的生产、研发和销售。
公司产品覆盖纯生、熟啤、精酿、无醇和风味啤酒等多个品类。
珠江纯生是公司最具代表性的核心单品,定位中高端大众消费。
雪堡系列承担高端化和精酿化探索任务,面向年轻和品质消费群体。
珠江0度等产品主打低醇或无醇概念,顺应健康化趋势。
公司还推出过季节限定、区域限定和联名产品,以丰富品牌形象。
产品矩阵采取金字塔结构,底部为大众产品,中部为纯生,顶部为精酿和高端系列。
中高端产品占比提升是公司毛利率改善的重要动力。
但高端市场竞争激烈,品牌溢价能力仍需长期培育。
产品创新速度和渠道匹配度将决定新品成功率。
五、经营业绩与财务分析
珠江啤酒营业收入近年来总体保持在五十亿元上下。
公司归母净利润呈现波动上升态势,盈利质量有所改善。
毛利率受大麦、包材、能源等成本影响,也受益于产品结构升级。
销售费用率在行业竞争中维持较高水平,尤其餐饮和夜场投入较大。
管理费用率相对稳定,国企背景有助于费用管控。
现金流方面,公司经营活动现金流通常较为健康。
资产负债率处于行业合理区间,财务风险总体可控。
固定资产和在建工程反映公司产能改造和智能化投入。
存货周转和应收账款周转与啤酒行业季节性相关。
分红政策体现公司对股东回报的重视,但分红比例仍受资本开支影响。
六、渠道体系与区域市场
珠江啤酒以广东为核心市场,渠道网络覆盖餐饮、夜场、流通和电商。
餐饮渠道是啤酒消费的重要入口,也是品牌培育的关键阵地。
夜场渠道对高端产品和精酿产品带动明显,但进入门槛和费用较高。
流通渠道依靠经销商和批发商实现广泛铺货。
电商和即时零售渠道占比提升,推动低度酒和家庭消费场景增长。
公司在广东珠三角地区渠道密度最高,粤东粤西粤北仍有拓展空间。
省外市场方面,公司曾在湖南、河北等地布局,但全国化成效有限。
区域扩张需要品牌、渠道和产能协同,否则容易陷入费用消耗。
未来公司可能继续深耕华南,并选择重点城市进行点状突破。
渠道数字化有助于提升终端掌控力和费用投放效率。
七、品牌战略与营销创新
珠江啤酒品牌具有较强地域文化属性,与广州城市记忆联系紧密。
公司长期通过体育赛事、音乐节和啤酒节等活动强化品牌活力。
珠江纯生主打新鲜、纯正和年轻化,广告传播强调产品工艺。
雪堡系列则通过精酿酒吧、品鉴会和跨界合作塑造高端形象。
公司借助社交媒体和短视频平台触达年轻消费者。
联名产品和限量包装成为提升话题度的常用手段。
会员体系和私域运营有助于沉淀核心消费者。
品牌高端化不能仅靠提价,还需要口感、包装和场景共同支撑。
区域品牌全国化面临认知壁垒,需要长期投入和精准选择。
营销创新应服务于渠道动销,避免脱离终端的空中宣传。
八、供应链与产能布局
珠江啤酒在广东及周边拥有多个生产基地,形成较完善的产能网络。
主要工厂分布在广州、东莞、中山、梅州、湛江等地。
公司持续推进产能优化,淘汰低效产能并提升智能化水平。
啤酒生产依赖大麦、大米、啤酒花、酵母和包装材料。
原材料价格波动会直接影响成本,公司通过集中采购和套期保值应对。
包装材料中玻璃瓶、易拉罐和纸箱占比较大,轻量化是降本方向。
物流半径对啤酒成本影响显著,区域产能布局有助于降低运输费用。
公司重视食品安全和质量管理,建立从原料到成品的追溯体系。
绿色制造和节能减排逐渐成为供应链评价的重要维度。
未来产能投资将更侧重高端产品线、柔性生产和数字化工厂。
九、风险因素与挑战
珠江啤酒面临行业需求疲软和人口结构变化带来的总量压力。
全国性啤酒巨头在广东市场持续投入,竞争强度可能进一步上升。
原材料和能源价格波动会挤压利润率。
高端化不及预期可能导致费用投入无法转化为利润。
区域依赖度过高使公司业绩与广东经济景气度密切相关。
省外拓展存在品牌认知不足和渠道成本高企的风险。
食品安全事件一旦发生,将对品牌声誉造成重大冲击。
气候变化和极端天气可能影响消费场景和供应链稳定。
消费税、环保政策和酒类广告监管变化也会带来合规成本。
国企治理效率、人才激励和市场化反应速度仍是长期挑战。
十、未来趋势及预判
中国啤酒行业将继续处于存量竞争和结构升级并行的阶段。
高端化、精酿化、健康化和数字化是主要发展方向。
珠江啤酒有望依托广东基本盘保持区域领先地位。
公司营收可能呈现稳中有升态势,利润弹性更多来自产品结构优化。
纯生单品仍将是现金流和利润的重要支柱。
雪堡等高端系列能否放量,决定公司高端化天花板。
无醇和低醇产品可能受益于健康消费趋势,但市场规模仍需培育。
渠道方面,即时零售和电商占比将提升,传统餐饮渠道仍不可替代。
区域扩张大概率采取深耕华南、点状突破的策略,而非全面全国化。
成本控制和供应链效率将成为利润增长的关键变量。
若行业出现并购整合机会,公司可能以谨慎态度参与。
长期看,珠江啤酒需要在品牌年轻化、治理市场化和产品创新之间取得平衡。
其投资价值取决于广东市场防御能力、高端化进度和现金流回报。
在乐观情景下,公司可实现温和增长和利润率提升。
在中性情景下,公司维持区域龙头地位,业绩随行业小幅波动。
在悲观情景下,竞争加剧和成本上升可能压制盈利表现。
总体而言,珠江啤酒是一家区域优势明显、但全国化挑战较大的啤酒企业。
未来三至五年,公司战略执行质量将比行业总量增长更为重要。
【本次调研结束】 |
|