|
|
一、调研背景与方法
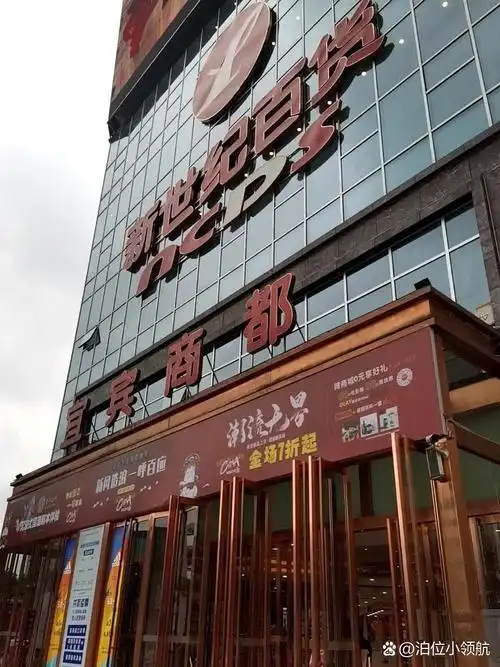
新世纪百货作为重庆百货大楼股份有限公司旗下核心品牌,其经营质量直接关系到西南零售龙头的基本盘。
本次调研以公开年报、行业数据、门店走访逻辑和竞争对标为基础,重点审视其业态结构、财务表现、数字化能力与未来空间。
调研范围覆盖重庆主城及部分区县市场,并参考全国百货、超市、电器和汽贸行业的可比公司。
需要说明的是,报告中的判断基于公开信息与合理推演,不构成任何投资建议。
二、企业概况与发展沿革
新世纪百货诞生于重庆本土商业沃土,早期以百货商场和连锁超市建立品牌认知。
1995年前后,新世纪百货在解放碑等核心商圈起步,逐步形成“新世纪百货”与“新世纪超市”双线布局。
2010年前后,重庆百货实施重大资产重组,新世纪百货纳入上市公司体系,品牌协同进入新阶段。
此后重庆百货形成重庆百货、新世纪百货、商社电器、商社汽贸等多品牌矩阵,覆盖百货、超市、电器、汽贸等业态。
新世纪百货的定位偏向大众品质与区域深耕,在重庆区县市场拥有较强渗透力。
经过多年扩张与调整,其门店从外延增长转向存量优化,关闭低效门店、改造核心门店成为主线。
品牌资产方面,新世纪百货在重庆消费者心中仍具较高认知度,尤其在中老年客群和家庭客群中基础深厚。
但年轻化不足、购物中心分流和线上冲击,也使其传统优势面临重新定义。
三、股权结构与治理机制
重庆百货作为上市公司,股权结构呈现地方国资、产业资本和市场化机构并存的格局。
重庆渝富资本运营集团等国资股东在战略方向上发挥重要作用,物美、步步高等产业资本曾参与混合所有制改革。
新世纪百货作为旗下品牌,不独立上市,其经营决策纳入重庆百货统一治理体系。
董事会层面,公司推进职业经理人制度和市场化激励,试图提升零售主业的反应速度。
2022年前后推出的限制性股票激励计划,将核心管理层与经营目标绑定。
不过,国企体制下的决策链条、考核周期与零售业快速迭代之间仍存在张力。
新世纪百货若要提升时尚度和商品力,需要在采购、招商、营销等环节获得更大授权。
治理机制的关键,在于平衡国资稳健要求与市场敏捷要求。
四、业务版图与门店网络
新世纪百货的业务版图以百货和超市为主,电器、汽贸等业态更多由商社电器、商社汽贸承载。
截至2023年末,重庆百货经营网点约304个,其中百货业态约52个,超市业态约152个,电器业态约48个,汽贸业态约52个。
新世纪百货品牌覆盖重庆主城多个商圈及万州、涪陵、永川、合川、江津等区县市场。
百货门店通常位于核心商圈或区域商业中心,面积较大,品牌组合覆盖服饰、化妆品、珠宝、家居和餐饮配套。
超市门店则贴近社区,承担生鲜、食品、日用品等高频消费功能。
近年来公司主动关闭长期亏损门店,将资源向头部门店和优势区域集中。
门店改造方向包括增加体验业态、优化动线、提升餐饮和儿童娱乐占比。
超市业态则强化生鲜直采、自有品牌和线上到家,以应对社区团购与即时零售竞争。
整体看,新世纪百货的网点密度仍是护城河,但单店效率和坪效提升更为关键。
五、财务表现与经营质量
根据重庆百货2023年年报,公司实现营业收入约189.85亿元,同比增长约3.49%。
同期归属于上市公司股东的净利润约13.15亿元,同比增长约48.84%。
扣非后归母净利润约11.29亿元,同比增长约41.73%,显示主业盈利有所修复。
分业态看,百货业态毛利率较高,但收入增长承压;超市业态收入占比较大,毛利率相对较低。
电器业态受地产周期和消费电子需求影响,汽贸业态则受汽车价格战和渠道变革冲击。
公司经营现金流整体稳健,为门店改造、数字化投入和股东回报提供支撑。
但营收规模增长放缓、部分门店亏损和费用刚性,仍是利润改善的制约因素。
新世纪百货作为重要品牌,其经营质量直接影响上市公司百货与超市板块的盈利成色。
未来财务改善不能依赖一次性收益,而要靠商品结构、供应链效率和线上增量。
六、区域市场与竞争格局
重庆零售市场竞争激烈,传统百货、购物中心、奥莱、电商和即时零售多方混战。
在百货领域,龙湖天街、华润万象城、万达广场、砂之船奥莱等分流了年轻客群和高端消费。
在超市领域,永辉、盒马、山姆会员店、京东到家、美团闪购以及社区团购持续挤压传统超市份额。
新世纪百货的优势在于本地品牌认知、密集网点和多年积累的供应商关系。
其劣势在于部分门店物业老化、品牌组合同质化、数字化运营能力弱于全国性对手。
区域市场中,重庆区县竞争相对缓和,新世纪百货凭借先发优势仍可保持较高市占率。
但主城核心商圈面对购物中心降维打击,传统百货必须向体验中心和生活方式空间转型。
竞争的关键不再是单纯卖货,而是能否以会员、商品和服务构建高频连接。
若新世纪百货不能提升年轻客群占比,区域龙头地位仍可能被逐步侵蚀。
七、供应链与商品经营能力
供应链是零售企业的生命线,新世纪百货在生鲜、食品、日用百货等领域具备一定直采基础。
重庆百货整体推进集中采购、品类管理和供应商分级,以提升议价能力和库存周转。
超市业态强化生鲜基地直采,减少中间环节,提高蔬菜、水果、肉禽等品类竞争力。
百货业态则通过品牌调整、联营转自营试点和自有品牌探索,提高毛利率与差异化。
自有品牌是未来重要方向,但需要规模、品控和消费者信任共同支撑。
目前新世纪百货自有品牌占比仍低于山姆、盒马等标杆,成长空间较大。
库存管理方面,百货受季节性和时尚周期影响,超市受生鲜损耗影响,均对运营提出高要求。
数字化补货、智能选品和供应商协同,是降低缺货与高库存并存的关键。
商品经营能力最终体现在复购率、毛利率和周转率的同步改善。
八、数字化与全渠道转型
重庆百货引入物美等战投后,与多点DMALL在数字化方面展开合作,推动线上线下一体化。
新世纪百货逐步接入重百云购、微信小程序、美团、京东到家、抖音本地生活等渠道。
线上业务覆盖到店优惠、到家配送、直播带货和社区团购等多种场景。
但传统百货的数字化往往停留在营销层面,商品、库存、会员和供应链的深度打通仍不足。
全渠道转型要求门店成为前置仓、体验场和履约节点,而非单纯销售终端。
会员体系方面,公司推动重百会员统一运营,试图实现跨业态积分和精准营销。
数据资产的价值在于指导选品、定价、促销和门店布局,而非仅做报表。
未来AI客服、智能推荐、动态定价和无人收银等应用,可能进一步降低运营成本。
新世纪百货若能在区域市场实现数字化领先,将获得差异化竞争优势。
九、风险因素与合规观察
宏观消费复苏不及预期,是零售企业面临的首要风险。
居民消费信心偏弱、储蓄倾向上升,会导致百货可选消费和超市客单价承压。
房地产下行影响商业物业估值和购物中心客流,间接冲击百货门店经营。
电商、即时零售和社区团购的价格竞争,可能持续压缩传统超市毛利。
门店租赁成本、人工成本和能耗成本刚性上涨,也会侵蚀利润。
食品安全、产品质量、消费者权益保护等合规风险,对超市和百货同样重要。
上市公司在关联交易、信息披露、国资监管等方面需保持规范运作。
若扩张过快或改造投入过大,可能带来现金流压力和投资回报不及预期。
因此,新世纪百货需要坚持稳健经营,避免以规模换增长。
十、未来趋势及预判
未来三到五年,百货业态将继续购物中心化,单纯商品销售占比下降,餐饮、娱乐、亲子、文化等体验业态上升。
超市业态将向社区化、折扣化、生鲜化和即时化演进,小型门店和前置仓模式可能并行。
新世纪百货大概率继续优化门店网络,关闭低效门店,改造核心门店,并在区县市场巩固优势。
双品牌协同仍是重点,重庆百货与新世纪百货需要在招商、采购、会员和数字化上进一步打通。
自有品牌和直采比例有望提升,成为改善毛利和形成差异化的关键抓手。
全渠道将从可选项变为必选项,线上销售占比将继续上升,但盈利模式仍需打磨。
国企改革和市场化激励若持续深化,有望提升管理层积极性和决策效率。
区域整合方面,不排除重庆百货在西南市场寻找并购或合作机会,以扩大规模效应。
预判新世纪百货短期业绩以稳为主,中期取决于存量改造和数字化成效,长期则要看能否重塑年轻化品牌认知。
若转型顺利,新世纪百货可继续担当重庆百货的利润压舱石和区域零售平台。
若转型迟缓,其传统百货和超市份额可能被购物中心、电商和即时零售进一步分流。
综合来看,新世纪百货的基本盘仍在,但增长逻辑已从开店扩张转向效率革命和体验升级。
【本次调研结束】 |
|