|
|
一、企业概况与历史沿革
徐福记是一家起源于台湾、成长于大陆的糖点企业,1992年在广东东莞设立生产基地。
创始人徐乘家族以散装糖果和节庆糖点为核心,抓住了中国消费市场从计划经济向市场经济转轨期的渠道空白。
1990年代中后期,徐福记通过散装专柜与大卖场相结合的模式迅速铺开,形成新年糖等强场景产品。
2011年,雀巢宣布收购徐福记60%股权,交易对价约17亿美元,成为当时外资并购中国食品品牌的标志性案例。
此后徐福记在雀巢体系内保持独立运营,徐氏家族保留部分股权并参与管理。
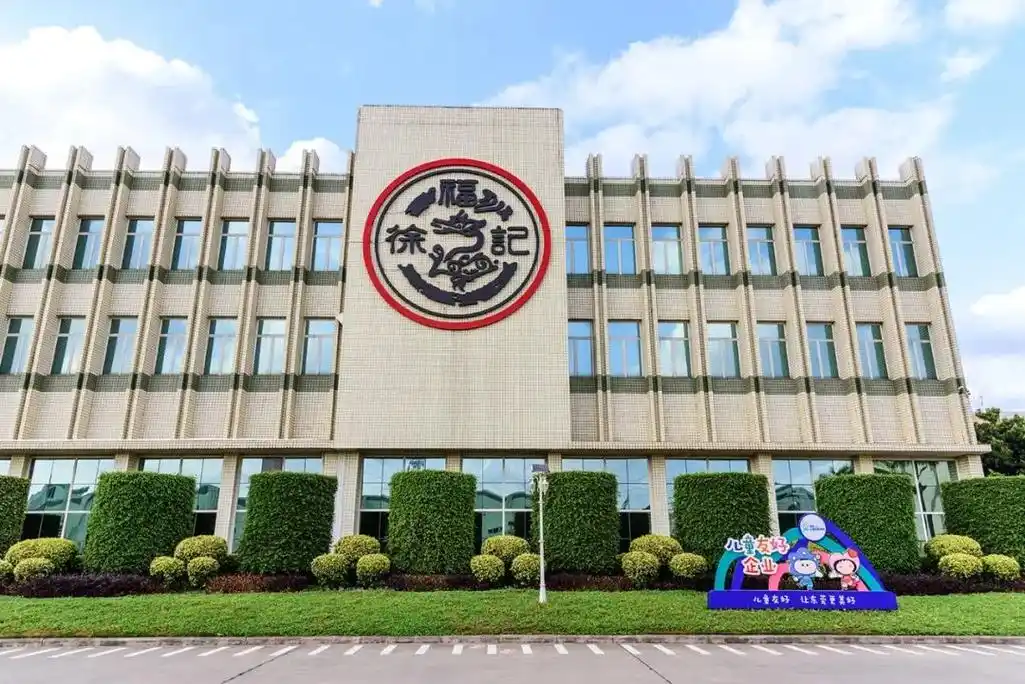
2010年前后,徐福记营收规模约在40亿元至50亿元区间,此后增速逐步放缓。
2020年以后,雀巢对旗下银鹭等业务进行剥离,但徐福记仍在雀巢大中华区糖果与糕点版图中占据重要位置。
徐福记的历史,本质上是一部从区域散装糖商向全国品牌、再向跨国集团子品牌演进的历史。
二、股权结构与治理体系
雀巢收购完成后,徐福记的股权结构由徐氏家族与雀巢共同持股,雀巢处于控股地位。
这种结构既保留了创始家族对本土渠道和节庆市场的敏感度,也引入了跨国公司的合规、食安与财务体系。
在治理层面,徐福记需要同时对接雀巢全球品类战略和大中华区市场决策,决策链条比纯本土企业更长。
徐氏家族成员在相当长时间内继续负责日常经营,这有利于稳定经销商体系和员工队伍。
但随着雀巢整合深入,财务、人力、供应链和品牌管理逐步纳入集团框架,创始团队的话语权相对下降。
这种治理模式的优势在于资源协同和风险控制,劣势在于对本土新兴渠道的反应速度可能受限。
从结果看,徐福记没有像部分被并购品牌那样迅速边缘化,说明其渠道资产和节庆心智仍具战略价值。
未来治理的关键,在于如何在雀巢全球规则与中国市场灵活性之间找到更优平衡。
三、产品矩阵与核心品类
徐福记的产品矩阵以糖果、糕点、沙琪玛、酥心糖、新年糖、凤梨酥和牛轧糖等为主。
其中酥心糖和新年糖是节庆场景的核心单品,承载了消费者对年货和喜庆消费的强联想。
沙琪玛则是日常休闲糕点的重要品类,兼具规模化生产和广泛渠道渗透能力。
凤梨酥等台式糕点帮助徐福记在伴手礼和区域特色市场建立差异化认知。
近年来徐福记也在拓展巧克力、果冻、饼干和坚果炒货等品类,以降低对单一糖果的依赖。
产品创新方向逐渐向低糖、小包装、独立装和健康化靠拢,以回应年轻消费者的需求变化。
不过,徐福记的品牌心智仍高度集中于节庆糖点和散装称重场景,新品类的破圈难度不小。
产品矩阵的宽度已经具备,但真正能形成第二增长曲线的超级单品仍然有限。
四、品牌资产与消费者认知
徐福记最核心的品牌资产是新年糖和喜庆糖点,这一心智在春节前后具有极强的爆发力。
在相当多中国家庭中,徐福记仍是年货采购清单上的默认选项之一,尤其是散装糖果区域。
这种认知来自长期电视广告、终端堆头、节庆促销和渠道覆盖的共同积累。
但年轻消费者对糖果品类的整体兴趣下降,健康焦虑和控糖趋势对徐福记构成长期挑战。
品牌老化并非徐福记独有,却是其必须直面的问题,因为节庆心智强也意味着日常消费场景偏弱。
徐福记需要通过国潮设计、IP联名、社交媒体内容和健康化产品,重新解释自己的品牌价值。
如果只依赖春节档,品牌资产会呈现脉冲式波动,难以支撑全年稳定增长。
因此,徐福记的品牌重塑不应停留在换包装,而应重构消费理由和购买频次。
五、渠道布局与终端运营
徐福记的传统优势在于商超、大卖场和散装专柜,其终端陈列和称重销售能力曾是其护城河。
在电商崛起后,徐福记逐步布局天猫、京东、拼多多等平台,并尝试直播电商和内容电商。
但线上渠道的竞争逻辑与线下散装专柜差异很大,价格透明、流量成本高、爆品驱动明显。
零食量贩渠道的爆发,对徐福记既是机会也是冲击,因为量贩店强调低价和高周转。
徐福记若进入量贩渠道,可以扩大触达,但可能稀释传统渠道价格体系和品牌溢价。
社区团购、即时零售和会员店等新业态,也在改变糖点消费的购买路径。
徐福记需要建立分渠道产品策略,避免同一产品在不同渠道互相踩踏。
终端运营能力仍是徐福记的强项,但如何把线下优势迁移到全渠道,是未来数年的关键课题。
六、供应链与生产布局
徐福记在东莞等地拥有规模化生产基地,具备糖果、糕点等多品类生产能力。
大规模制造带来成本优势和品质稳定性,但也意味着对产能利用率和库存管理要求较高。
糖果和糕点的原料包括砂糖、油脂、面粉、坚果和乳制品,价格波动会直接影响毛利。
雀巢体系在食品安全、质量管理和可持续采购方面为徐福记提供了较强背书。
同时,雀巢全球供应链也可能带来协同采购和标准化管理,但本土灵活性需要保留。
节庆产品具有明显的季节性,春节前产能集中释放,对仓储、物流和渠道铺货节奏要求极高。
如果预测偏差过大,容易造成节后库存积压或节前缺货,影响利润和终端信心。
未来供应链的重点,应是柔性生产、需求预测和区域仓配效率的提升。
七、营销传播与节庆打法
徐福记过去的营销高度依赖电视广告和节庆促销,新年糖广告曾是一代人的春节记忆。
在媒体碎片化时代,单一电视投放的效率下降,徐福记需要转向社交平台和短视频内容。
春节仍是徐福记最重要的营销战场,年货节、超市堆头、电商大促和礼盒装构成组合拳。
但节庆营销容易陷入同质化,各大糖果品牌都会在春节前集中轰炸消费者。
徐福记的优势在于渠道执行力和终端可见度,劣势在于品牌叙事创新不足。
国潮、非遗、生肖、家庭团圆等元素可以被更好利用,但需要避免表面化联名。
直播带货可以清库存和冲销量,却不一定能沉淀品牌资产。
未来营销应围绕场景做深,而不是只在春节前做一波脉冲式曝光。
八、财务表现与经营质量
徐福记在雀巢财报中通常不单独披露详细数据,因此外界只能通过行业口径和母公司表述推断其表现。
被收购初期,徐福记营收和利润保持增长,但随后中国糖果市场整体增速放缓。
传统糖果受到健康化趋势、替代零食增多和渠道碎片化的多重挤压。
徐福记的毛利率可能受原料成本、渠道费用和促销折扣影响,净利率则取决于管理效率。
雀巢体系下的合规成本和品牌投入,也会对短期利润形成压力。
不过,徐福记的现金流和渠道资产仍较稳健,节庆档期能带来集中回款。
经营质量的关键不在于规模是否高速扩张,而在于能否稳住核心品类并提升新品成功率。
如果营收增长长期依赖春节档和传统散装渠道,财务弹性会越来越有限。
九、竞争格局与行业位置
中国糖果糕点市场竞争者众多,包括阿尔卑斯、旺旺、达利、玛氏、亿滋等外资和本土巨头。
在散装糖果和节庆糖点领域,徐福记仍具有较强心智优势和终端覆盖。
但在日常休闲零食领域,盐津铺子、三只松鼠、良品铺子等品牌更贴近新兴渠道和年轻人群。
零食量贩店以低价和高周转重塑行业价格带,传统品牌面临要不要跟随的艰难选择。
国际品牌在巧克力和高端糖果上仍有优势,本土品牌则在性价比和渠道下沉上更灵活。
徐福记的位置介于传统节庆品牌和现代休闲食品品牌之间,既有资产也有包袱。
其最大竞争壁垒是渠道网络和春节心智,最大风险是品类老化和消费场景单一。
行业地位仍然靠前,但领先优势已从绝对优势转为相对优势。
十、未来趋势及预判
未来糖果糕点行业将继续向健康化、功能化、小包装和场景化演进,高糖大包装产品面临压力。
徐福记大概率会继续降低糖分、推出独立小包和健康概念产品,但转型速度不会太快。
春节年货场景仍将是徐福记的基本盘,礼盒、散装专柜和电商年货节仍是核心战场。
零食量贩渠道会继续扩张,徐福记可能以专供产品参与,但需谨慎管理价格体系。
直播电商和即时零售将成为补充渠道,但很难完全替代传统商超的节庆势能。
雀巢的全球资源可能帮助徐福记在食品安全、研发和出海方面获得支持,但本土决策效率仍是考验。
若徐福记能成功打造第二增长品类,并从春节品牌升级为全年休闲食品品牌,其增长空间仍然存在。
若转型迟缓,徐福记可能继续依赖节庆脉冲,在年轻消费者心中逐步边缘化。
总体预判是,徐福记短期仍能依靠渠道和心智保持稳定,中长期则取决于健康化创新与全渠道运营能否真正落地。
徐福记的未来,不是简单的规模扩张,而是一场从传统糖商向现代零食品牌的组织与认知再造。
【本次调研结束】 |
|