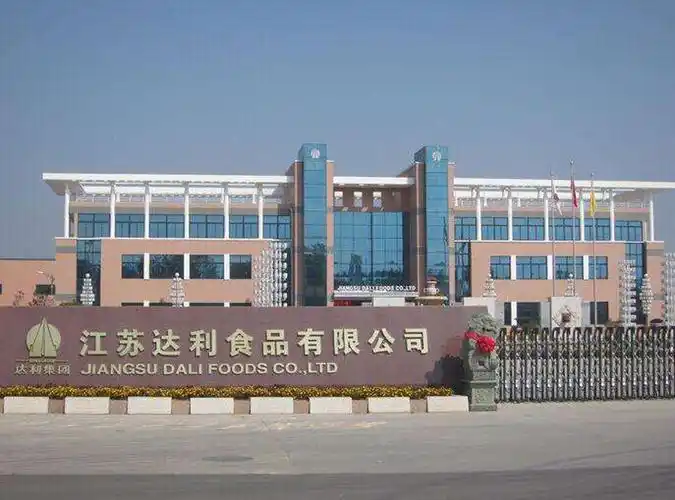
一、企业简介
达利食品集团有限公司是中国大型食品饮料制造企业,总部位于福建省泉州市惠安县。
公司定位为超市上游供应链中的休闲食品与饮料综合供应商,核心业态是食品饮料的研发、生产与分销。
达利食品并非零售商,不直接经营超市门店,因此没有传统意义上的门店数。
截至2022年末,公司通过经销商与批发商覆盖全国市场,产品进入商超、便利店、传统渠道与电商平台。
公司旗下拥有达利园、可比克、好吃点、和其正、乐虎、豆本豆、美焙辰等知名品牌。
2022年公司实现收入约199.57亿元人民币,净利润约29.73亿元人民币,以企业年报口径为准。
2015年至2023年公司在香港联交所上市,股票代码03799.HK,2023年完成私有化退市。
公司营收量级在中国本土休闲食品饮料企业中处于第一梯队,但近年增长承压。
覆盖区域以中国大陆为主,并逐步拓展海外市场,具体海外收入占比未检索到公开可靠来源。
核心业态可概括为多品牌、多品类、高性价比、深度分销的快速消费品供应链模式。
二、发展历程
1989年,许世辉在福建泉州创办惠安美利食品厂,以饼干等休闲食品起家。
1992年,福建达利食品有限公司成立,开始规模化生产。
2002年,达利园蛋黄派上市,成为公司标志性大单品。
2003年,可比克薯片推出,切入膨化食品赛道。
2004年,好吃点饼干上市,强化饼干品类矩阵。
2007年,和其正凉茶上市,进入饮料市场。
2013年,乐虎功能饮料推出,对标红牛等品牌。
2015年11月,达利食品在香港联交所主板上市,募资用于扩产与渠道建设。
2017年,豆本豆豆奶上市,布局植物蛋白饮料。
2018年,美焙辰短保面包推出,进入短保质期烘焙赛道。
2020年,新冠疫情冲击传统渠道,公司加快电商与社区团购布局。
2021年,公司收入达到约222.94亿元人民币,为近年高点。
2022年,公司收入约199.57亿元人民币,同比下降约10.5%。
2023年6月,公司公告私有化方案,许世辉家族以每股3.75港元提出收购。
2023年8月,达利食品从香港联交所退市,结束八年上市历程。
2024年及以后,公司未再披露完整年度财报,经营数据以企业年报或实测为准。
三、企业文化
达利食品官网与公开报道中,公司强调“诚信、务实、创新、共赢”等价值取向。
公司使命可概括为为社会创造价值、为消费者提供优质食品,具体表述未检索到统一官方原文。
公司愿景多被描述为打造中国民族食品饮料品牌,但公开版本存在差异。
创始人许世辉强调“用心做食品”,注重产品品质与成本控制。
管理哲学上,公司推崇稳健经营、强执行力和渠道深耕。
企业文化带有明显的闽南民营企业特征,重视家族信任与长期主义。
公司对经销商强调合作共赢,通过返利与政策支持维护渠道关系。
在内部管理上,达利食品以中央集权与事业部制结合,追求效率与规模效应。
公司社会责任包括扶贫、教育捐赠与灾害救助,具体金额未检索到公开可靠来源。
总体而言,其文化核心是低调务实、成本领先与快速复制成功单品。
四、重大事件
2002年达利园蛋黄派成功,使公司从区域饼干厂跃升为全国性品牌。
2003年可比克签约周杰伦代言,迅速提升品牌知名度。
2007年和其正凉茶以差异化包装与价格策略挑战王老吉。
2013年乐虎功能饮料上市,抓住功能饮料高增长红利。
2015年香港上市是公司资本化关键里程碑,提升资金实力与治理透明度。
2017年豆本豆上市,押注植物奶风口,但后续增长不及预期。
2018年美焙辰进入短保面包,面临保质期短、配送要求高的挑战。
2020年疫情导致传统渠道客流下降,公司加速数字化与线上布局。
2021年营收达到222.94亿元,但净利润同比略降。
2022年营收与利润双降,显示传统大单品模式承压。
2023年私有化退市,公司称旨在更灵活地推进长期战略。
私有化价格引发部分小股东不满,认为估值偏低。
退市后公司不再强制披露财报,外界对其财务透明度产生讨论。
2024年有公开报道称许阳阳等家族成员进一步参与管理,但具体职务未检索到官方公告。
公司未发生大规模关店事件,因其本身不直接经营零售门店。
五、企业高管
许世辉是达利食品创始人,长期担任董事长兼总裁,是公司战略核心。
许世辉1958年出生于福建泉州,早年从事食品加工与贸易。
其关键决策包括多品牌战略、重金广告投放与全国产能布局。
许阳阳为许世辉之女,公开报道称其担任公司副总裁,参与日常管理。
许阳阳拥有海外留学背景,被视为家族接班人选之一。
庄伟强曾担任公司执行董事与财务总监,负责资本运作与财务管理。
公司其他执行董事包括家族成员与内部高管,具体名单未检索到公开可靠来源。
公司高管团队以内部培养与家族成员为主,外部职业经理人比例较低。
2023年私有化后,许世辉家族持股比例进一步提高,控制权集中。
关键决策风格偏向集权、快速决策与成本导向,优点是执行力强,缺点是创新容错空间有限。
六、商业模式
达利食品的盈利模式是制造并销售休闲食品与饮料,赚取生产与品牌溢价。
公司采用多品牌策略,每个品牌对应不同品类,降低单一品牌风险。
销售以经销商制为主,公司不直接经营零售门店,也不采用加盟模式。
公司通过经销商、批发商、商超、便利店、电商与社区团购触达消费者。
供应链体系包括自建生产基地、集中采购、规模化生产与全国物流配送。
达利食品在全国布局多个生产基地,以缩短运输半径、降低成本。
采购上,公司对糖、面粉、油脂、包装材料等大宗原料进行集中采购。
生产上,公司采用高度自动化生产线,追求规模经济。
渠道上,公司推行深度分销,业务员协助经销商覆盖终端。
会员体系方面,公司主要面向经销商而非消费者,未建立广泛消费者会员体系。
数字化方面,公司应用ERP、CRM与渠道管理系统,但整体数字化程度低于互联网原生品牌。
电商与直播带货是近年补充渠道,但收入占比未检索到公开可靠来源。
短保面包美焙辰对供应链要求更高,需要日配能力,是模式升级也是挑战。
总体看,公司商业模式核心是低成本、广覆盖、强渠道与多品牌复制。
七、财务数据透视
以下数据主要来自达利食品2019至2022年港交所年报,口径为人民币。
2020年公司收入约209.62亿元,净利润约38.49亿元,净利率约18.4%。
2021年公司收入约222.94亿元,同比增长约6.4%,净利润约37.25亿元,净利率约16.7%。
2022年公司收入约199.57亿元,同比下降约10.5%,净利润约29.73亿元,净利率约14.9%。
2022年毛利率约36.0%,较2021年约38.3%有所下降。
2022年销售及分销开支占收入比例上升,拖累利润表现。
同店增速指标不适用于达利食品,因为公司不直接经营零售门店。
若以收入增速替代,2021年为正增长,2022年转为负增长。
分品类看,休闲食品与饮料均出现下滑,具体分品类数据以企业年报为准。
2023年公司私有化退市,2023年及以后完整财务数据未检索到公开可靠来源。
因此近三年最新数据只能覆盖2020至2022年,2023年后标注以企业年报或实测为准。
公司资产负债率、现金流与分红数据需查阅年报原文,本文不编造。
总体财务特征为高盈利、高分红、低负债,但增长乏力。
私有化后财务披露减少,外部投资者难以持续跟踪其经营表现。
八、竞品对比
国际头部企业包括亿滋国际、百事公司、可口可乐、雀巢与达能。
国内头部企业包括旺旺、康师傅、统一、卫龙、盐津铺子、三只松鼠与良品铺子。
与亿滋国际相比,达利食品品牌溢价与全球化能力较弱,但下沉渠道与性价比更强。
与百事、可口可乐相比,达利食品在饮料品类矩阵与全球供应链上差距明显。
与旺旺相比,达利食品品类更分散,但旺旺在米果与乳品领域品牌心智更强。
与康师傅、统一相比,达利食品在方便面与即饮茶领域布局较弱,但休闲食品更丰富。
与卫龙相比,达利食品规模更大、品类更多,但卫龙在辣味零食赛道更聚焦。
与盐津铺子相比,达利食品渠道更传统,盐津铺子在量贩零食与电商增长更快。
与三只松鼠、良品铺子相比,达利食品是制造商主导,后者是渠道品牌主导。
达利食品优势在于多品牌、全品类、深度分销、成本控制与全国产能。
劣势在于品牌老化、新品成功率下降、电商运营偏弱与组织创新不足。
在超市上游供应链中,达利食品是重要供应商,但面临量贩零食渠道与白牌产品的价格冲击。
总体竞争地位仍属第一梯队,但相对份额与增速面临挑战。
九、争议与风险
食品安全是达利食品长期面临的核心风险。
2016年有公开报道称,福建省食品药品监督管理局抽检发现达利园法式软面包菌落总数超标。
公司当时回应称涉及批次问题,并启动召回与整改。
2015年曾有媒体报道可比克薯片铝含量争议,但后续结论需以监管部门通报为准。
2020年前后,公司部分产品因标签或广告宣传问题受到监管关注,具体处罚未检索到完整公开来源。
2021年有报道称达利食品因未按时公示年报被列入经营异常名录,后已移出。
私有化过程中,部分小股东质疑每股3.75港元收购价低估公司价值。
退市后公司信息披露减少,治理透明度与关联交易风险受到关注。
经营风险包括传统品类增长见顶、原材料成本波动与渠道碎片化。
短保面包美焙辰面临桃李面包、曼可顿等专业品牌竞争,配送损耗风险较高。
植物奶豆本豆面临维他奶、OATLY等品牌竞争,增长未达预期。
功能饮料乐虎面临红牛、东鹏特饮等强势对手,份额提升困难。
劳动用工方面,未检索到公开可靠的大规模劳工争议。
垄断方面,公司市场份额未达到需要反垄断审查的显著水平,未检索到相关公开案件。
总体风险可归纳为食安、增长、渠道、治理与接班五类。
十、未来趋势及预判
达利食品私有化后,战略调整将更少受短期资本市场压力约束。
公司可能继续推进品牌年轻化,通过联名、直播与新媒体营销吸引年轻消费者。
健康化是明确方向,低糖、低脂、高蛋白与植物基产品线有望扩展。
高端化存在挑战,因为达利食品的核心心智仍是高性价比。
渠道上,公司需加大量贩零食店、会员店与即时零售的布局。
量贩零食渠道以低价白牌冲击传统品牌,达利食品需平衡价格与品牌。
数字化方面,公司应强化终端数据采集与需求预测,降低库存与损耗。
供应链方面,短保与冷链能力是美焙辰等业务成败关键。
家族接班将是未来五至十年的核心治理议题,许阳阳等二代能否带领创新值得观察。
出海方面,东南亚市场存在华人消费基础,但竞争与本地化难度不低。
财务上,退市后公司现金流与分红策略不透明,需以企业年报或实测为准。
独立研判:达利食品仍是中国超市上游供应链的重要力量,但依赖传统大单品的模式已接近天花板。
若不能在健康化、渠道碎片化与组织创新上取得突破,其收入可能长期徘徊在200亿元量级。
若二代接班顺利并推动品类升级,公司仍有机会重回增长轨道。
最大不确定性来自食安事件、渠道价格战与家族治理。
总体判断为稳健但缺乏爆发力,属于成熟期现金牛型企业。
【本次调研结束】



