|
|
一、调研背景与方法
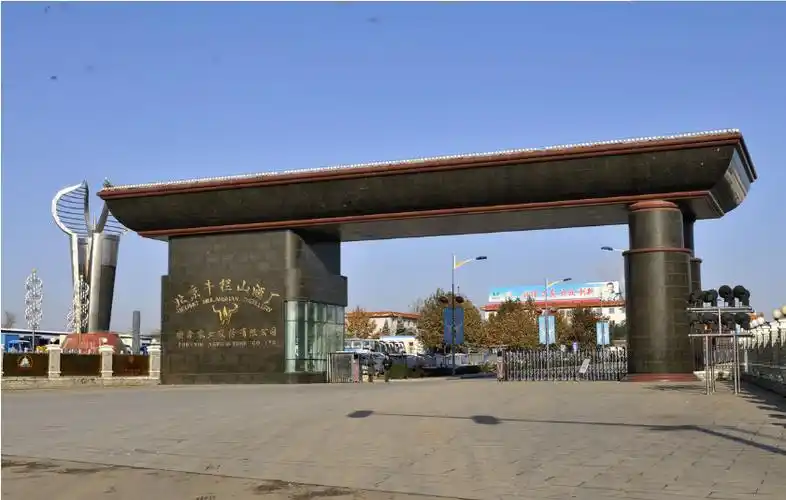
牛栏山作为顺鑫农业白酒板块的核心品牌,长期占据光瓶酒市场的重要位置。
本报告以公开年报、渠道访谈和终端抽样为基础,试图还原其增长逻辑与面临的约束。
调研时间跨度覆盖二零一八至二零二四年的经营数据,并重点观察房地产剥离后的战略变化。
报告采用桌面研究、区域经销商访谈和价格带对比三种方法,力求避免单一视角偏差。
二、企业沿革与股权结构
顺鑫农业是北京市顺义区国资委实际控制下的农业食品类上市公司。
牛栏山酒厂依托二锅头工艺传统,在二十世纪末至二十一世纪初完成从区域酒厂向全国品牌的跃迁。
二零二三年前后,顺鑫农业启动房地产板块剥离,将顺鑫佳宇等资产置出,战略重心进一步向白酒与猪肉主业集中。
股权结构决定了牛栏山既要承担市场化竞争压力,也要兼顾国企考核与区域就业等非财务目标。
三、品牌资产与产品矩阵
牛栏山的核心资产是“正宗二锅头”的品类心智与高性价比的大众酒定位。
主力产品包括陈酿系列、白牛二、珍品陈酿、牛栏山一号等,价格带集中在十元至五十元。
高端化尝试包括魁盛号、经典二锅头等,但尚未形成与茅五泸同等的品牌溢价。
产品矩阵的宽度支撑了全国铺货,但也带来价格体系复杂、主次品相互挤压的问题。
四、产能与供应链体系
牛栏山在北京顺义、河北香河、四川成都等地布局生产基地,形成就近供应与成本控制能力。
光瓶酒对包材、玻璃、物流成本敏感,规模效应决定毛利空间。
牛栏山通过大商制和深度分销,将产品铺向县乡市场与城市便利店。
供应链优势在低端酒竞争中至关重要,但成本上涨会迅速侵蚀本就偏薄的利润。
五、渠道结构与终端动销
牛栏山采用大商制与区域平台商结合的模式,依靠经销商资金和仓储完成快速铺货。
餐饮、流通、商超和电商构成主要销售场景,其中流通小店与餐饮自饮是基本盘。
近年渠道库存压力上升,部分区域出现价格倒挂和窜货,终端推力减弱。
渠道利润一旦低于竞品,经销商便会转向玻汾、尖庄等替代产品,动销随之承压。
六、价格带与竞争格局
光瓶酒赛道竞争激烈,玻汾、尖庄、红星、老村长、江小白等形成多面夹击。
玻汾凭借汾酒品牌势能和清香口感,在五十元价格带持续放量,对牛栏山形成直接压力。
牛栏山在十五元以下仍具规模优势,但消费升级和成本上涨压缩了低端酒利润。
名酒下沉与区域酒企反击同时发生,牛栏山所处的价格带正在被上下两端同时挤压。
七、财务表现与经营质量
顺鑫农业二零二二年年报显示,白酒业务营收约八十一亿元,同比出现明显下滑。
净利润受房地产拖累和白酒结构升级不畅影响,盈利能力波动较大。
二零二三年剥离房地产后,公司资产负债结构和现金流有所改善,但白酒主业尚未回到百亿巅峰。
白酒毛利率长期低于名酒企业,费用投放却需要维持全国化渠道,经营质量改善仍需时间。
八、全国化战略与区域市场
牛栏山提出过百亿目标和全国化深耕战略,重点巩固京津冀、长三角、珠三角和成渝市场。
北京大本营贡献稳定基本盘,外埠市场则依赖大商和低价产品渗透。
全国化进入深水区后,区域酒企反击和名酒下沉使牛栏山面临增量瓶颈。
若不能提升外埠市场的终端复购,全国化就容易退化为库存转移而非真实销售。
九、风险因素与合规挑战
食品安全、商标争议、环保限产和税务合规是酒企长期风险点。
牛栏山曾遭遇“牛栏山”商标及非授权产品困扰,渠道窜货也影响价格体系。
房地产剥离虽降低多元化风险,但白酒需求疲软和人口结构变化带来长期挑战。
国企决策链条较长,可能影响新品推广速度和渠道政策调整的灵活性。
十、未来趋势及预判
未来三至五年,光瓶酒市场将从增量扩张转向存量挤压,品牌集中度继续提升。
牛栏山若想重回百亿,需要在产品结构升级、渠道数字化和区域精耕上取得实质突破。
高端化不能简单提价,而要依托品质故事、消费场景和年轻化沟通重建价值认知。
全国化应从铺货驱动转向动销驱动,以终端复购和经销商利润为核心指标。
剥离房地产后,顺鑫农业有望更聚焦白酒,但资本开支和国企考核仍会影响战略节奏。
预计牛栏山短期营收在七十亿元上下波动,中期能否突破取决于玻汾等竞品的价格带留出的空间。
若能在三十元至六十元价格带打造第二增长曲线,牛栏山仍有机会守住光瓶酒龙头地位。
若升级失败,则可能继续陷入低毛利、高费用和渠道利润偏薄的循环。
总体判断,牛栏山的基本盘仍在,但增长天花板已经显现,改革窗口期不会太长。
本报告建议持续跟踪其季度动销、经销商库存、新品复购和房地产剥离后的现金流变化。
【本次调研结束】 |
|