|
|
一、公司概况与业务全景
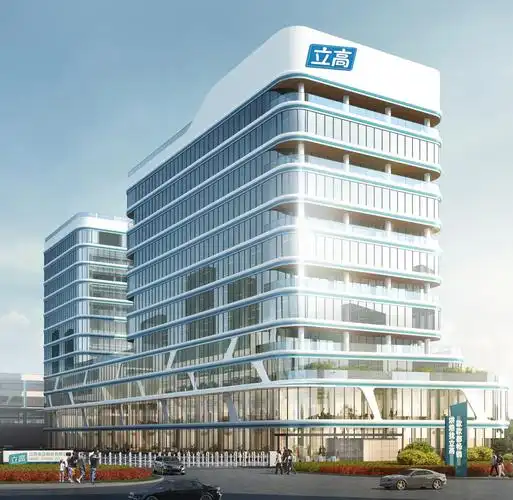
立高食品股份有限公司位于广东广州,是一家以冷冻烘焙食品和烘焙原料为核心业务的食品制造企业。
公司证券简称为立高食品,证券代码为300973,于2021年在深圳证券交易所创业板上市。
公司产品线覆盖冷冻面团、冷冻糕点、奶油、酱料、水果制品、巧克力制品及烘焙预拌粉等,服务烘焙门店、商超、餐饮和电商客户。
从产业链位置看,公司处于烘焙供应链中游,上游连接面粉、油脂、乳制品、糖等大宗原料,下游连接连锁烘焙、会员商超、餐饮连锁和家庭消费。
公司核心逻辑在于用工业化、标准化和冷冻化手段替代传统门店现制,提升下游客户的效率与产品稳定性。
二、发展历程与资本运作
立高食品起步于烘焙原料贸易与生产,早期以奶油、果酱等原料切入市场,逐步建立经销网络。
随着冷冻烘焙技术成熟,公司把业务重心向冷冻面团和冷冻糕点延伸,形成原料与半成品协同的产品结构。
上市后,公司借助资本市场推进产能扩张、冷链布局和区域覆盖,河南、广东等地的生产基地逐步落地。
公司也通过收购和投资补强产品线,例如在奶油、酱料和冷冻烘焙产能方面进行整合。
资本运作带来的规模优势,使公司在会员店和餐饮连锁供应链中具备更强的交付能力,但也带来折旧和费用压力。
三、行业空间与增长驱动
中国烘焙行业规模庞大,但连锁化率和工业化渗透率仍低于成熟市场,冷冻烘焙处于成长期。
传统烘焙门店面临人工、租金和损耗压力,冷冻烘焙半成品能够减少现场制作环节,提高出品一致性。
商超和会员店加大烘焙区投入,需要供应商具备大单品研发、稳定品控和全国冷链履约能力。
餐饮连锁把烘焙产品作为引流和加购品类,咖啡、茶饮、火锅和快餐渠道为冷冻烘焙打开新增量。
消费端对健康、低糖、短保和新鲜感的追求,推动产品向功能化、场景化和高频迭代方向演进。
四、竞争格局与核心壁垒
冷冻烘焙行业集中度不高,参与者包括专业冷冻烘焙企业、传统烘焙原料企业和下游自建供应链。
竞争焦点从单一产品价格转向研发响应、冷链效率、食品安全和全国化服务能力。
立高食品的优势在于产品矩阵较全,能够为客户提供原料、半成品和应用方案的一站式服务。
公司通过大客户合作积累配方经验和品控标准,形成一定的转换成本,但客户集中也带来议价压力。
行业价格战和同质化竞争可能压缩毛利,企业需要靠规模、效率和差异化新品维持盈利。
五、商业模式与产品矩阵
公司采用直销与经销相结合的模式,直销服务大型商超、连锁餐饮和烘焙连锁,经销覆盖区域中小客户。
直销模式便于快速响应大客户需求,但应收账款和履约成本较高;经销模式有利于下沉,但渠道管理难度较大。
产品端以冷冻面团、冷冻糕点、奶油和酱料为核心,形成原料加半成品加解决方案的组合。
大单品策略有助于摊薄研发和制造成本,例如蛋挞、麻薯、甜甜圈、冷冻蛋糕等具备较高标准化潜力。
公司持续推出季节性和话题性新品,以适配会员店、茶饮和咖啡渠道的上新节奏。
六、渠道结构与客户分析
会员商超是公司重要增长渠道,山姆、盒马、Costco等客户对品质、规模和上新速度要求较高。
餐饮和茶饮渠道需求增长快,但定制化程度高,公司需要平衡订单规模与研发资源。
传统烘焙门店渠道分散,公司通过经销商网络覆盖,但受区域竞争和终端景气影响明显。
电商和家庭消费渠道占比仍有限,更多承担品牌露出和测试新品的功能。
客户集中度较高意味着单一大客户订单波动会影响收入,公司需要持续拓展新客户以分散风险。
七、供应链与产能布局
冷冻烘焙对冷链依赖度高,从工厂到仓库再到终端需要全程温控,物流成本和管理难度高于常温食品。
公司在全国布局生产基地和冷链仓配,以缩短履约半径,提高对核心客户的服务时效。
产能扩张支撑收入增长,但若需求不及预期,新增折旧和固定费用会拖累利润率。
原材料价格波动直接影响成本,面粉、油脂、乳制品和糖的价格变化会传导至毛利率。
公司需要通过集中采购、配方优化、自动化生产和产能利用率提升来对冲成本压力。
八、财务表现与盈利能力
立高食品上市后收入保持增长,冷冻烘焙和烘焙原料双轮驱动,但利润增速受成本与费用影响波动。
毛利率受产品结构、原料价格和客户议价影响,高毛利奶油和酱料与低毛利冷冻半成品形成组合。
销售费用率和管理费用率反映渠道拓展与产能爬坡阶段,规模效应释放后费用率有下降空间。
经营性现金流与净利润的匹配度需要关注,大客户账期和存货周转会影响现金循环。
资产负债结构整体可控,但扩产和并购带来的资本开支与商誉减值风险需要持续跟踪。
九、治理结构与股权激励
公司实际控制人和管理层持股比例较高,有利于战略稳定和长期投入。
上市后公司推出股权激励计划,把核心员工利益与收入、利润等指标绑定,有助于提升执行力。
治理结构需要关注关联交易、对外投资和子公司管理,尤其是多基地运营下的内控一致性。
食品安全是食品制造企业的生命线,任何质量事件都可能对品牌和客户关系造成重大冲击。
公司需要在扩张速度与组织能力之间取得平衡,避免管理半径过大导致效率下降。
十、未来趋势及预判
未来三到五年,冷冻烘焙渗透率提升仍是主线,商超烘焙区、餐饮连锁和茶饮咖啡是主要增量场景。
行业竞争将从单品爆款转向供应链效率、研发速度和全国化服务能力的综合比拼。
立高食品有望凭借产品矩阵和客户资源继续扩大收入规模,但利润弹性取决于产能利用率和产品结构优化。
若原材料成本回落、规模效应显现,公司净利率存在修复空间;若价格战加剧,毛利率可能持续承压。
大客户依赖、冷链成本和食品安全是长期风险,公司需要通过客户多元化、数字化供应链和精益管理来应对。
综合判断,立高食品属于烘焙供应链中具备先发优势和规模化潜力的企业,但投资者应重点跟踪收入质量、利润率趋势和现金流表现。
在估值层面,市场会根据增长确定性和盈利改善幅度给出溢价或折价,短期波动不改行业工业化的大方向。
【本次调研结束】 |
|