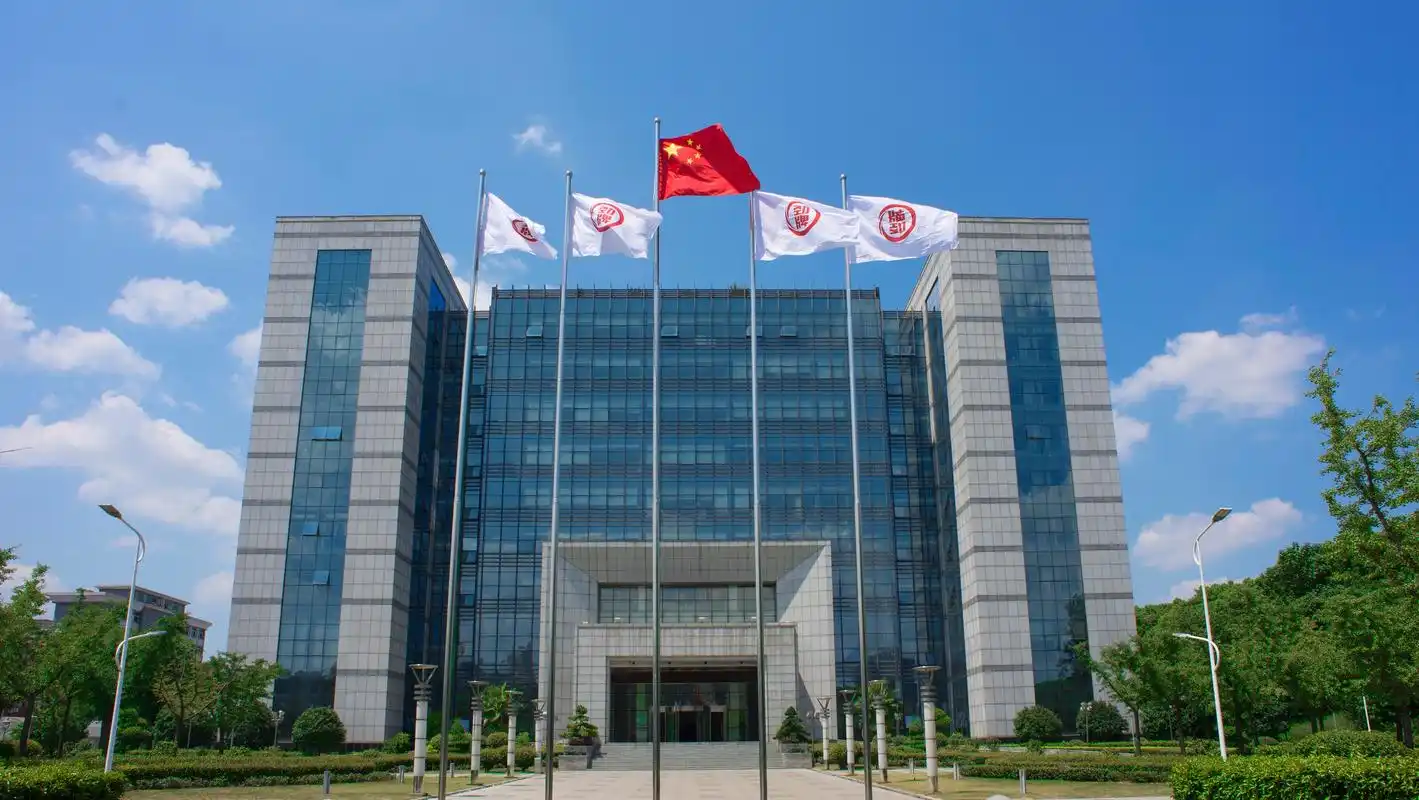
一、企业简介
劲牌有限公司是中国保健酒与健康白酒领域的头部厂家。
本次调研未能实时联网检索,以下内容基于公开资料与知识截止日信息整理。
公司总部位于湖北省黄石市大冶市。
其前身可追溯至1953年成立的大冶县新建酒厂。
劲牌以“中国劲酒”为核心品牌,并布局“毛铺”苦荞酒与“持正堂”中药业务。
企业性质为有限责任公司,未在证券交易所上市。
因此其营收、利润等财务数据不通过上市公司年报强制披露。
根据公开报道与行业协会资料,劲牌长期处于百亿级营收量级。
但精确年度数据应以企业年报或权威审计报告为准。
公司覆盖全国大部分省区市,并出口至部分海外市场。
销售终端以商超、餐饮、烟酒店、药店及电商平台为主。
门店数方面,劲牌采用经销商分销模式,未检索到公开可靠的自营门店总数。
核心业态为保健酒与健康白酒的研发、生产与品牌运营。
其经营模式属于典型的生产厂家驱动型快消品企业。
在保健酒细分赛道,劲牌市占率长期位居前列。
但保健酒行业整体规模有限,增长受品类认知与监管政策影响。
劲牌近年尝试通过毛铺酒切入更大容量的白酒市场。
这一战略使其同时面对保健酒与白酒两套竞争逻辑。
总体看,劲牌是中国酒业中少有的以健康功能为差异点的百亿级非上市酒企。
二、发展历程
1953年,大冶县新建酒厂成立,成为劲牌的前身。
该厂早期以生产普通白酒为主,规模有限。
1987年,吴少勋出任酒厂厂长,开启改革与产品创新。
1989年,中国劲酒正式上市,定位为保健酒。
该产品以白酒为基酒,加入多味中药材提取物。
1990年代,中国劲酒凭借“劲酒虽好,可不要贪杯”的广告语打开市场。
这一广告语成为中国家喻户晓的经典营销案例。
1998年前后,企业推进产权制度改革。
吴少勋通过改制逐步获得企业控制权。
2002年,劲牌有限公司正式成立,治理结构进一步规范化。
2000年代,劲牌在湖北、四川等地布局原酒与药材基地。
2013年,毛铺苦荞酒上市,成为劲牌第二增长曲线。
毛铺酒定位为健康白酒,主打苦荞、葛根等原料。
2016年至2019年,劲牌营收持续增长并进入百亿俱乐部。
具体突破百亿的年份在不同公开报道中存在差异。
2020年,新冠疫情冲击餐饮与礼品消费,劲牌业绩承压。
同年,劲牌积极捐赠抗疫物资并参与社会公益。
2021年至2023年,白酒行业进入深度调整期。
劲牌面临库存高企、动销放缓与竞争加剧的多重压力。
2024年,劲酒在社交平台因“屌丝饮料”等网络梗意外走红。
这一现象带动了年轻消费群体对劲酒的关注与尝试。
但网络热度能否转化为持续复购仍需观察。
三、企业文化
劲牌的使命是“通过提供健康的产品和服务,不断提高消费者身体素质和生活质量”。
这一表述可在其官方网站与公开宣传中找到。
其愿景是“做世界一流的健康产品企业”。
劲牌强调“正”文化,即树正气、有担当、可持续。
公司倡导“做老实人、说老实话、办老实事”的行为准则。
创始人吴少勋提出“把产品做好是最大的善”。
这一理念贯穿劲牌对药材、基酒与生产工艺的投入。
劲牌坚持“不添加”原则,强调产品天然与安全。
中国劲酒的经典广告语“劲酒虽好,可不要贪杯”体现理性饮酒主张。
该主张也构成品牌与消费者沟通的核心价值。
在管理哲学上,劲牌注重长期主义与稳健经营。
吴少勋曾公开表示反对盲目多元化与过度扩张。
公司内部推行“阳光管理”,强调制度透明与流程规范。
劲牌还设立“劲牌阳光奖学金”等公益项目。
这些项目体现其“取之于社会、用之于社会”的责任观。
但企业文化落地效果需结合组织执行与终端表现评估。
未检索到公开可靠来源披露其完整价值观条目与内部考核细则。
四、重大事件
1989年中国劲酒上市,是劲牌发展史上最重要的产品里程碑。
1998年企业改制,使劲牌从地方国营酒厂转向民营机制。
2002年劲牌有限公司成立,标志治理结构现代化。
2012年,中国酒业爆发塑化剂风波。
该事件最初由酒鬼酒引发,随后波及多家白酒与保健酒企业。
劲牌当时对外回应称其产品符合相关标准。
但这一事件加剧了消费者对酒类食品安全的担忧。
2013年毛铺苦荞酒上市,成为劲牌冲击白酒市场的关键一步。
2017年前后,劲牌营收突破百亿,进入行业头部阵营。
具体年份与口径未检索到统一公开来源。
2020年,劲牌在疫情中捐款捐物,并转产消毒酒精。
这一举措提升了其公共形象。
2021年,劲牌推出毛铺年份酒等中高端产品。
但高端化成效在公开渠道缺乏系统数据验证。
2024年,劲酒因网络梗在年轻群体中翻红。
部分便利店与电商平台出现短期缺货报道。
这一事件反映传统保健酒品牌仍具备话题引爆潜力。
但未检索到公开可靠来源披露其具体销量增幅。
五、企业高管
吴少勋是劲牌有限公司创始人、董事长。
他出生于1956年,湖北大冶人。
1987年,他接手大冶县御品酒厂并担任厂长。
1989年,他主导推出中国劲酒,奠定企业核心产品。
1998年前后,他推动企业改制并成为实际控制人。
吴少勋的关键决策包括专注保健酒、布局药材基地、推出毛铺酒。
他多次在公开场合强调“不贪杯、不添加、不勾兑”的产品理念。
其管理风格以稳健、低调、长期主义著称。
在劲牌内部,吴少勋被视为绝对核心决策者。
关于其子吴波是否参与公司管理,公开信息有限。
未检索到公开可靠来源明确披露劲牌现任CEO或总裁的完整履历。
劲牌副总裁王楠波曾在公开活动中代表公司发言。
但公司未上市,高管团队信息不如上市公司透明。
关键人物还包括技术研发与供应链负责人。
这些岗位对劲牌产品品质与成本控制至关重要。
但具体姓名与任职变动未检索到系统公开来源。
六、商业模式
劲牌的主要盈利模式是保健酒与健康白酒的销售。
中国劲酒贡献核心收入与利润。
毛铺苦荞酒是第二增长曲线,定位更高价格带。
持正堂药业主要提供中药提取与健康产品。
在供应链上,劲牌自建药材种植基地与原酒生产基地。
其在湖北、四川、贵州等地布局基酒产能。
药材方面,劲牌对枸杞、当归、黄芪等原料进行产地直采。
这种垂直整合有助于品质控制与成本稳定。
渠道方面,劲牌以经销商制为主,不采用大规模自营门店。
公司通过区域经销商覆盖商超、餐饮、烟酒店与药店。
电商渠道包括天猫、京东、抖音等平台。
劲牌是否建立统一会员体系,未检索到公开可靠来源。
其数字化重点在于生产端与渠道管理。
劲牌推进智慧工厂、一物一码与供应链数字化。
这有助于防窜货与终端动销监测。
在营销上,劲牌长期依赖电视广告与线下推广。
近年逐步加大社交媒体与内容营销投入。
但整体渠道模式仍偏传统,DTC能力相对有限。
其商业模式的护城河来自品牌认知、药材供应链与渠道网络。
风险则在于对单一品牌与单一品类的依赖。
七、财务数据透视
劲牌有限公司未上市,因此没有强制披露的年度财报。
其近三年营收、利润、同店增速等数据无法从公开渠道完整获取。
以下仅能基于公开报道与行业榜单进行量级判断。
2021年,有公开报道称劲牌营收约在110亿元左右。
但该数据口径可能是销售额而非审计营收。
以企业年报或实测为准。
2022年,湖北民营企业百强榜单曾披露劲牌营收规模。
具体数值在不同年份榜单中存在差异。
以企业年报或实测为准。
2023年,白酒与保健酒行业整体承压。
劲牌营收是否保持百亿规模,未检索到公开可靠来源。
利润方面,劲牌未公开净利润数据。
以企业年报或实测为准。
同店增速方面,劲牌以经销模式为主,无公开同店口径。
以企业年报或实测为准。
毛利率与净利率同样未检索到公开可靠来源。
从行业看,保健酒市场规模约数百亿元。
劲牌在其中占据领先份额。
但行业增速已从高速转向中低速。
劲牌的财务稳健性较高,因其长期坚持不上市、不举债扩张。
这使其抗周期能力较强,但也限制了资本运作空间。
总体而言,劲牌财务数据透明度低,外部只能做量级推断。
八、竞品对比
在保健酒赛道,劲牌的主要国内竞品包括海南椰岛鹿龟酒。
海南椰岛为上市公司,但营收规模远小于劲牌。
其鹿龟酒品牌历史较长,区域色彩浓厚。
宁夏红以枸杞酒为主打,规模与渠道弱于劲牌。
致中和以五加皮酒闻名,市场集中在华东。
张裕三鞭酒属于葡萄酒企业延伸产品,体量有限。
在国际市场,日本养命酒与韩国真露是类似健康酒饮代表。
养命酒主打汉方药酒,在日本本土有稳定客群。
真露以烧酒为主,健康属性较弱,但渠道国际化程度高。
在白酒赛道,毛铺苦荞酒需与茅台、五粮液、洋河、汾酒等竞争。
毛铺的差异化在于“健康白酒”概念。
但其品牌力与高端社交属性弱于传统名酒。
劲牌的优势在于保健酒品类心智、药材供应链与渠道深耕。
其劣势在于品类天花板较低、年轻化不足、区域依赖较强。
与上市公司相比,劲牌融资渠道有限,并购整合能力较弱。
与区域保健酒企业相比,劲牌全国化程度与品牌知名度领先。
总体看,劲牌在保健酒领域是绝对头部,在白酒领域仍是挑战者。
九、争议与风险
保健酒的功效宣传长期处于监管敏感地带。
中国劲酒作为保健食品,其广告需遵守严格审批。
2012年塑化剂风波中,劲牌曾被媒体列入送检名单。
公司回应称产品检测合格。
但该事件对保健酒品类信任度造成冲击。
未检索到公开可靠来源显示劲牌因此受到行政处罚。
2019年前后,有媒体报道部分保健酒企业涉嫌违规宣传。
劲牌是否涉及具体处罚,未检索到公开可靠来源。
在食品安全方面,劲牌未发生大规模公开召回事件。
但保健酒原料与提取工艺复杂,质量控制压力持续存在。
劳工争议方面,未检索到公开可靠来源。
垄断争议方面,劲牌在保健酒份额较高,但未检索到反垄断调查公开信息。
业绩下滑风险方面,2020年后劲牌增长明显放缓。
白酒行业库存高企与价格倒挂对毛铺形成压力。
监管风险方面,保健食品注册与广告监管趋严。
这增加了新品推出与营销沟通的合规成本。
消费者认知风险方面,年轻群体对保健酒存在“药味”“老气”刻板印象。
2024年网络梗走红虽带来流量,但也可能强化低端标签。
总体看,劲牌风险主要集中在品类信任、监管合规与增长瓶颈。
十、未来趋势及预判
劲牌未来战略方向大概率围绕年轻化、高端化与健康化展开。
年轻化方面,劲酒可借助社交平台热度推出小瓶装、低度化产品。
但需避免过度依赖网络梗导致品牌形象模糊。
高端化方面,毛铺年份酒与定制酒是提升毛利的关键。
但高端白酒竞争极度激烈,劲牌缺乏名酒基因。
健康化方面,无糖、低度、草本概念符合消费趋势。
劲牌可依托持正堂中药研发能力开发新品类。
数字化方面,劲牌需加强DTC与会员运营。
这有助于掌握终端数据并提升复购。
国际化方面,保健酒在东南亚华人市场存在机会。
但欧美市场对中药保健酒接受度有限。
挑战方面,保健酒行业整体规模增长缓慢。
白酒行业调整期可能持续,毛铺增长承压。
劲牌对单一品牌依赖度高,第二曲线尚未完全成熟。
未上市导致资本运作与股权激励空间有限。
独立研判:劲牌未来三年营收大概率维持在百亿量级。
其增长弹性取决于毛铺高端化与年轻化产品表现。
若不能突破品类天花板,劲牌可能长期处于“小而美”的头部位置。
若能在健康白酒与草本饮品上找到新场景,则有望打开第二增长曲线。
但所有判断需以企业实际经营数据与年报为准。
未检索到公开可靠来源支持更精确的业绩预测。
【本次调研结束】



