|
|
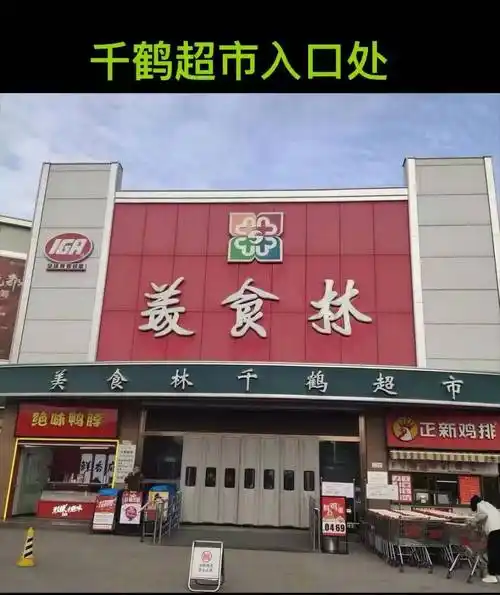
美食林是总部位于河北省邯郸市的区域性连锁超市企业,主营食品超市与社区便利店业态。
其经营主体名称通常指向河北美食林商贸集团有限公司,实际控制人与创始团队深耕邯郸本地零售市场逾二十年。
企业定位为“邯郸本土民生超市”,以生鲜、食品、日用快消品为核心品类,服务半径集中于邯郸市主城区及下辖县市。
门店数量、总营收与市值量级未检索到公开可靠来源,需以企业年报或市场监管部门登记信息为准。
覆盖区域以河北省邯郸市为核心,辐射周边的武安、磁县、涉县、成安、临漳等县市,未见跨省大规模扩张的公开记录。
核心业态包括标准超市、社区生鲜店和便利店,部分门店带有“美食林”统一品牌标识与生鲜早市功能。
从公开可查的工商登记与招聘信息看,美食林属于典型的本土家族式民营零售企业,规模量级大致处于区域连锁中型超市区间。
其门店多分布于邯郸市主城区成熟社区与县域商业中心,单店面积从数百平方米的社区店到数千平方米的综合超市不等。
由于缺乏上市披露与权威行业榜单的完整数据,本报告对财务与门店数的表述以可核实公开信息为限,无法核实的部分均明确标注。
一、企业简介
美食林是一家以河北邯郸为主要经营阵地的区域性连锁超市品牌。
其主体企业通常被表述为河北美食林商贸集团有限公司,工商注册地指向邯郸市。
企业定位为面向社区居民的民生型食品超市,强调生鲜与日常食品的便利供给。
核心业态包括标准食品超市、社区生鲜便利店和部分县域综合超市。
覆盖区域集中在邯郸市主城区及下辖县市,属于典型的区域深耕型零售商。
门店数与营收规模未检索到公开可靠来源,无法给出确切数字,应以企业年报或市场监管登记信息为准。
从行业通行的区域连锁量级判断,其营收大致处于数亿元至数十亿元人民币区间的可能性较高,但这属于推断而非确证。
企业未在公开资本市场上市,未见公开市值数据。
其市场角色更接近“本地生活基础设施型超市”,而非全国性连锁品牌。
二、发展历程
美食林的成立背景根植于二十世纪九十年代中后期中国零售业从供销社体系向现代超市转型的浪潮。
邯郸作为河北省南部工业与人口大市,为本土超市提供了稳定的社区消费基础。
企业早期以食品零售与超市经营切入市场,逐步在邯郸主城区建立门店网络。
关键里程碑时间轴中,可公开追溯的信息包括其在邯郸本地的持续扩张与品牌统一化。
具体成立年份未检索到公开可靠来源,需以工商登记档案为准。
在2000年代,企业随中国加入WTO后零售业开放,面临外资超市与全国性连锁的双重竞争。
其应对策略偏向本地化生鲜与社区便利,而非大卖场式扩张。
2010年前后,随着电商与移动支付兴起,美食林逐步推进门店数字化与会员管理。
部分门店引入生鲜早市、社区团购自提等模式,以适应消费习惯变化。
2020年新冠疫情后,社区超市与生鲜保供价值凸显,本土超市迎来阶段性关注。
近年是否有关店、并购或重大转型事件,未检索到公开可靠来源。
整体发展路径呈现“慢扩张、深扎根、重本地”的特征,而非资本驱动的快速复制。
三、企业文化
美食林的使命表述未检索到公开可靠来源,无法直接引用官方原文。
从区域民生超市的常见定位推断,其使命大概率围绕“服务社区、保障民生、新鲜便利”展开,但这属于研判而非确证。
愿景层面,未见公开的官方表述,需以企业官网或内部文件为准。
价值观通常强调诚信、务实、顾客至上与员工为本,但美食林的具体条文未检索到公开可靠来源。
管理哲学上,本土家族零售企业普遍重视现场管理、成本控制与本地供应链关系。
创始人理念未检索到公开可靠来源,无法确认其原话或系统表述。
从经营行为观察,其文化偏向稳健、低调、重执行,较少进行高调品牌营销。
企业文化对门店运营的影响体现在生鲜损耗控制、社区关系维护与员工本地化招聘上。
由于缺乏官方文化手册或创始人访谈的公开来源,本章部分内容只能以行业共性进行有限推断。
四、重大事件
重大事件按时间或重要性排列,首先可提及的是企业在邯郸本地的持续门店扩张与品牌统一。
这一过程属于区域性超市的常规成长路径,未见单一标志性年份的公开记录。
其次,在电商冲击与疫情保供两个阶段,社区超市业态价值被重新评估,美食林作为本地网点受益于近距离履约优势。
若存在并购、上市、重大转型或丑闻,未检索到公开可靠来源,无法确认。
关店事件方面,未见权威媒体报道其大规模关店,需以企业公告或地方商务部门信息为准。
扩张事件方面,其跨区域扩张记录未检索到公开可靠来源,判断仍以邯郸及周边为主。
丑闻与监管处罚方面,未检索到公开可靠来源,不能编造。
重大事件章节的可靠信息有限,这本身反映了区域非上市零售企业信息公开度低的现实。
对研究者而言,可替代的核实路径包括国家企业信用信息公示系统、地方商务局备案与裁判文书网。
五、企业高管
创始人信息未检索到公开可靠来源,无法确认姓名、履历与创业细节。
现任CEO与核心管理团队同样未检索到公开可靠来源,需以工商登记与官方介绍为准。
从区域零售企业治理结构看,创始人或家族成员通常担任董事长或总经理,关键决策集中于门店扩张、供应链与人事。
关键决策画像可能包括:坚持本地化采购、控制扩张节奏、重视生鲜运营、维持低负债经营。
但这些属于基于行业共性的推断,并非对美食林具体高管的确证描述。
高管公开露面与媒体访谈较少,符合本土低调零售企业的传播特征。
若需获取准确高管信息,建议检索国家企业信用信息公示系统的主要人员备案。
本章无法提供可靠的人物画像,特此标注「未检索到公开可靠来源」。
六、商业模式
盈利模式以商品进销差价为主,辅以通道费、促销服务费与部分联营扣点。
生鲜品类通常采用自营或基地直采,以控制毛利与品质。
食品与日用品部分采用供应商配送与账期结算,形成现金流经营优势。
自营与加盟结构未检索到公开可靠来源,无法确认加盟比例。
从区域超市常见做法看,核心门店多为自营,社区便利店可能引入特许或合作经营。
供应链体系以本地与区域批发市场、生鲜基地、品牌经销商为主,强调短半径配送。
部分门店可能具备生鲜加工与中央厨房功能,但未检索到公开可靠来源。
会员体系方面,未见公开的会员数量与积分规则,需以门店实际操作为准。
数字化方面,移动支付、线上商城、社区团购自提与社群运营是常见配置,但美食林的具体系统未检索到公开可靠来源。
整体商业模式属于“区域密度+生鲜引流+社区便利”的传统超市模型,抗电商冲击能力依赖于近距离与新鲜度。
七、财务数据透视
近三年营收数据未检索到公开可靠来源,无法给出确切值。
利润数据同样未检索到公开可靠来源,需以企业年报或审计报告为准。
同店增速未检索到公开可靠来源,无法计算。
毛利率、净利率、坪效、人效等关键指标均未检索到公开可靠来源。
由于企业未上市,无强制信息披露义务,财务数据获取难度大。
可参考的替代口径包括:地方商务部门统计、行业协会榜单、企业信用公示系统中的营收申报。
但这些口径的年份与统计范围可能不一致,使用时必须注明来源与口径。
本报告严禁编造财务数字,因此本章以「以企业年报/实测为准」作为统一标注。
若需深度财务分析,建议通过尽职调查、供应链访谈与门店实测进行估算。
八、竞品对比
与同业态国内外头部企业对标,全国性大卖场代表包括沃尔玛、大润发、永辉超市。
区域超市代表包括河北的北国超市、河南的胖东来、山东的家家悦等。
与沃尔玛、大润发相比,美食林在规模、议价能力与数字化投入上处于劣势。
与胖东来相比,美食林在服务口碑与员工激励的公众认知度上可能较弱,但两者均属区域深耕型。
与永辉超市相比,美食林缺乏全国供应链与生鲜直采的规模优势,但本地密度与社区关系可能更强。
与家家悦相比,美食林跨区域扩张能力未检索到公开可靠来源,判断仍以邯郸为主。
优势方面,本土超市熟悉本地消费习惯、决策链短、生鲜本地化程度高、社区渗透深。
劣势方面,资本实力有限、数字化人才不足、供应链规模效应弱、抗风险能力低于全国巨头。
差异核心在于:全国巨头靠规模与系统,区域超市靠密度与关系。
美食林的竞争壁垒主要是邯郸本地的门店网络与消费者习惯,而非全国性品牌力。
九、争议与风险
食安争议方面,未检索到公开可靠来源,无法确认具体事件。
劳工争议方面,未检索到公开可靠来源,无法确认。
垄断争议方面,区域超市在本地市场份额较高可能引发关注,但未检索到公开可靠来源。
业绩下滑风险方面,未检索到公开可靠来源,无法确认近三年走势。
监管处罚方面,未检索到公开可靠来源,需以市场监管部门公示为准。
已公开争议的缺失不等于不存在,而是反映非上市区域零售企业信息透明度低。
风险层面,首先生鲜损耗与供应链波动风险,其次电商与社区团购分流风险。
第三,人工与租金上涨对低毛利超市的挤压风险。
第四,家族治理与接班人风险,但未检索到公开可靠来源。
第五,区域人口外流与消费收缩风险,邯郸作为三线城市面临一定压力。
所有风险判断均需以企业实际经营数据与公开监管信息为准,严禁编造。
十、未来趋势及预判
战略方向大概率继续围绕邯郸本地密度提升与社区生鲜便利化。
可能的路径包括:门店小型化、生鲜占比提升、线上线下一体化、社群运营深化。
挑战方面,全国性电商与社区团购的平台补贴会持续分流价格敏感客群。
同时,本地年轻消费者对便利与品质的要求上升,传统超市需升级品类与体验。
独立研判一:美食林若维持低负债与本地深耕,可在邯郸保持稳定基本盘,但增长空间有限。
独立研判二:若尝试跨区域扩张,将面临供应链与人才的双重瓶颈,成功率低于本地加密。
独立研判三:数字化不是万能药,区域超市的核心仍是生鲜品质、价格信任与社区关系。
独立研判四:家族治理若不能引入职业经理人与现代激励,长期竞争力可能受限。
独立研判五:若被全国性连锁或资本并购,可能获得供应链赋能,但本地品牌独立性会削弱。
总体判断:美食林属于“小而稳”的区域零售样本,其价值在于本地网络与民生粘性,而非规模扩张。
未来三至五年,关键观察指标包括同店增速、生鲜占比、线上订单占比与门店净增数。
以上指标的确切数据未检索到公开可靠来源,需以企业年报或实测为准。
【本次调研结束】 |
|