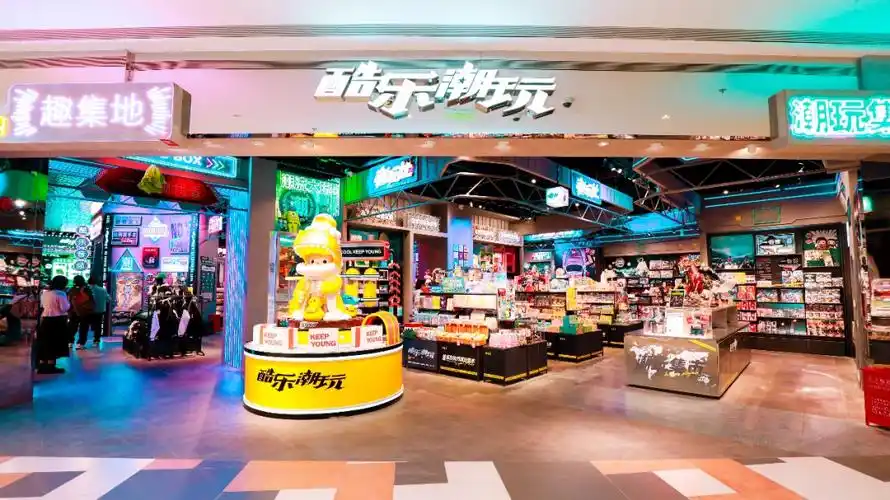
酷乐潮玩是发源于中国浙江宁波的潮流生活杂货零售品牌。
其业态介于快时尚杂货集合店与潮流玩具集合店之间。
在零售分类实践中,它常被归入折扣店与潮流集合店的交叉赛道。
品牌名中的潮玩二字容易让人误以为其主营盲盒,实际其商品结构远宽于潮玩。
品牌运营主体为宁波酷乐潮玩文化创意有限公司。
注册地指向浙江省宁波市。
后续公司搭建了股份有限公司架构以对接资本市场。
上述工商信息的完整版本未检索到官方公示渠道,具体以国家企业信用信息公示系统为准。
目标客群定位在十八至三十五岁的年轻消费者。
客群以在校学生、初入职场青年与女性消费者为主。
商品结构覆盖潮流玩具、文创文具、家居杂货、美妆个护、数码配件、饰品配饰与休闲零食。
单店SKU数量据行业报道可达数千个。
该SKU规模的确切数值未检索到公开可靠来源。
门店规模方面,公开报道存在多个口径。
有报道称其巅峰期门店数量落在四百至五百家区间。
也有报道给出超过五百家的表述。
由于缺乏企业官方披露,确切门店总数未检索到公开可靠来源。
覆盖区域以华东为核心。
浙江、江苏、上海、安徽是密度最高的市场。
其后向华南、华中、华北、西南逐步拓展。
营收量级方面,公司未公开发布年报。
行业报道多将其描述为十亿元级营收规模。
该量级对应的年份与统计口径未检索到公开可靠来源。
核心业态为线下直营与加盟并行的潮流杂货连锁零售。
门店主要选址于购物中心与城市核心商圈。
一、企业简介
酷乐潮玩的核心竞争力被公开报道归纳为选品能力与门店密度。
其单店面积通常在一百五十至三百平方米之间。
该面积区间的样本来源为公开门店信息,非企业官方标准。
单店投资额与回本周期数据未检索到公开可靠来源。
二、发展历程
酷乐潮玩的起点与创始人的文具零售创业经历直接相关。
创始人早年在浙江从事文具与礼品的批发零售。
公开报道多指向其创始人为邬胜峰。
该姓名信息建议以工商登记信息为准。
2000年代中期,创始团队在宁波开出以文具为主的零售门店。
该阶段的品牌名称与门店数量未检索到公开可靠来源。
2010年前后,品牌正式以酷乐潮玩名义运营。
首店开业时间存在2010年与2011年两种说法。
确切年份未检索到公开可靠来源。
2010年至2015年是门店复制期。
该阶段其门店数突破百家。
具体突破年份未检索到公开可靠来源。
2015年至2018年进入全国化扩张期。
品牌从区域连锁走向全国连锁。
购物中心渠道红利是该阶段扩张的主要外部条件。
2018年前后门店数达到两百家以上。
2019年前后门店数接近或超过三百家。
上述数字来自行业媒体报道,未获企业官方确认。
该阶段品牌开始强化潮玩与IP类商品的陈列比重。
2020年新冠疫情对线下零售形成冲击。
酷乐潮玩在此期间加速线上渠道布局。
小程序商城与直播带货成为补充渠道。
同期公司推进会员体系数字化。
线上化的实际成效未检索到公开可靠来源。
2020年至2021年间,公司完成一轮机构融资。
具体金额、投资方与轮次未检索到公开可靠来源。
2021年,公司启动A股上市辅导。
辅导券商名称与备案时间未检索到公开可靠来源确认。
2022年,上市辅导终止。
终止原因未见官方说明。
2022年至2024年,公司进入门店结构优化阶段。
多地出现关店与门店调整。
关店数量与净减少规模未检索到公开可靠来源。
同期公司对部分老店进行形象升级与品类重组。
三、企业文化
酷乐潮玩的官方使命与愿景未检索到完整原文。
公开传播中高频出现的关键词是快乐、潮流、年轻与性价比。
品牌强调为年轻人提供可负担的潮流生活方式。
该表述多见于媒体报道与招商资料,非官方使命原文。
愿景层面,公开资料多指向打造中国本土的潮流杂货连锁品牌。
价值观层面未有官方完整文档可查。
管理哲学上,公司呈现强供应链驱动与门店运营驱动的双重特征。
创始人理念强调商品周转效率与买手选品能力。
上述理念描述来自公开访谈的转述,原文未检索到可靠来源。
四、重大事件
第一类标志性事件是全国化扩张。
该事件使品牌从小区域连锁成长为全国性连锁。
第二类是资本化尝试。
公司于2021年前后启动上市辅导。
该节点是品牌发展过程中的高光时刻。
第三类是上市辅导终止。
该事件发生在2022年前后。
终止对品牌估值预期与融资节奏形成直接影响。
具体影响程度未检索到公开可靠来源。
第四类是门店收缩。
2022年之后多地门店关闭。
该事件与行业竞争加剧、租金与人力成本上升有关。
是否伴随加盟商纠纷,未检索到公开可靠来源确认。
第五类是业态转型。
公司尝试提升潮玩与IP类商品比重。
同时尝试提高自有品牌与联名商品占比。
转型成效未检索到公开可靠来源披露。
五、企业高管
创始人邬胜峰是品牌的核心人物。
公开报道中其职务多见于董事长或创始人兼首席执行官。
其关键决策集中在供应链自建与门店扩张节奏两端。
早年教育背景与职业履历未检索到公开可靠来源。
除创始人外,公司高管团队信息披露极少。
首席财务官、运营负责人与商品负责人姓名未检索到公开可靠来源。
2021年股份制改造后是否引入职业经理人,未见公开披露。
本章可核实信息有限,建议以企业官方披露为准。
六、商业模式
盈利模式以商品进销差价为主。
加盟模式下,公司同时获取加盟费、保证金与供应链供货收入。
自营与加盟的比例未检索到公开可靠来源。
公开信息显示其门店体系中加盟占比较高。
加盟占比的确切数值未检索到公开可靠来源。
供应链体系以买手制选品为核心。
公司通过集中采购与ODM、OEM方式控制成本。
部分商品为自有品牌或定制款。
自有品牌销售占比未检索到公开可靠来源。
仓储与物流以区域仓加门店直配为主。
仓配网络的节点布局未检索到公开可靠来源。
会员体系为典型的积分与等级制。
会员可享受折扣、生日礼与新品优先购。
会员数量与复购率未检索到公开可靠来源。
数字化方面,公司搭建了小程序商城与私域社群。
线上销售占总营收比例未检索到公开可靠来源。
私域运营更多承担清库存与拉新功能。
七、财务数据透视
酷乐潮玩未在中国A股、港股或美股上市。
因此不存在强制披露的年报与审计财务数据。
其近三年营收、净利润与同店增速等核心指标未检索到公开可靠来源。
任何具体数值均应以企业年报或实测为准。
可参考的间接口径包括加盟商招商资料与行业媒体报道。
这类口径存在统计口径不一与时间滞后的问题。
其营收规模据行业报道为十亿元量级。
该判断对应的年份与口径未检索到公开可靠来源。
毛利率与净利率水平未检索到公开可靠来源。
存货周转天数与坪效数据未检索到公开可靠来源。
同店增速方面,行业在2021年后普遍承压。
酷乐潮玩的同店表现未见公开披露。
相关指标以企业年报或实测为准。
综上,本章以口径说明为主,不提供推测性数字。
八、竞品对比
国内第一对标是名创优品。
名创优品已上市,门店数超过六千家,覆盖全球多个市场。
酷乐潮玩在规模、供应链深度与全球化程度上明显落后。
差异在于名创优品自有品牌与IP联名占比更高。
酷乐潮玩以买手选品与多品类集合为特征。
第二类对标是KK集团旗下的KKV与X11。
KKV以高颜值大店与丰富SKU见长。
X11聚焦潮玩与IP集合。
酷乐潮玩在门店体验与品牌势能上处于下风。
该对比基于公开门店形态观察。
第三类对标是泡泡玛特与TOP TOY。
二者以IP运营与盲盒为核心。
酷乐潮玩的IP自有化能力相对薄弱。
其潮玩品类更多依赖代理与分销。
因此其毛利率结构弱于纯IP企业。
第四类对标是九木杂物社与三福时尚。
九木杂物社依托晨光文具的供应链与渠道资源。
三福以服饰加杂货的大店模式运营。
酷乐潮玩在品类宽度上接近,在品牌心智上不占优。
国际对标可参考日本唐吉诃德与美国Five Below。
唐吉诃德以折扣加寻宝式陈列著称。
Five Below以固定低价带锁定青少年客群。
酷乐潮玩的价格带高于Five Below。
其折扣心智的清晰度弱于上述两家。
综合看,酷乐潮玩的优势在于本土供应链与加盟网络。
劣势在于品牌资产薄、IP能力弱、单店模型易被复制。
其价格带处于名创优品与泡泡玛特之间,定位容易被两头夹击。
九、争议与风险
第一类争议是门店收缩与加盟商关系。
2022年后多地关店的消息在社交平台传播。
是否存在加盟商退费与库存纠纷,未检索到公开可靠来源确认。
第二类是产品质量与售后投诉。
有消费者在第三方投诉平台反映商品质量与退换问题。
投诉规模与处理结果未检索到公开可靠来源统计。
第三类是资本化受阻风险。
上市辅导终止削弱了其融资与扩张能力。
该事件的官方原因未见公开说明。
第四类是监管风险。
盲盒与潮玩品类受未成年人保护与明码标价监管约束。
相关新规对以盲盒为卖点的零售企业形成合规压力。
具体影响程度未检索到公开可靠来源评估。
第五类是竞争风险。
名创优品、KKV与电商平台低价商品同时挤压其中间价格带。
其差异化壁垒未检索到公开可靠来源证明。
十、未来趋势及预判
门店结构将继续优化。
低效门店的出清可能延续。
门店总数短期内难以回到历史峰值。
该判断为基于行业趋势的研判,非官方口径。
商品结构将向高毛利品类倾斜。
潮玩、IP联名与自有品牌是主要方向。
能否建立自有IP是关键变量。
若持续依赖代理IP,毛利率改善空间有限。
加盟模式的可持续性面临考验。
加盟商盈利依赖单店客流与商品周转。
在客流下滑背景下,加盟扩张会趋于谨慎。
公司可能转向直营与加盟混合的精细化运营。
数字化与私域运营将成为基础能力。
会员复购与社群运营决定单客价值。
线上渠道难以成为主要利润来源,但可承担清库存与拉新功能。
资本化路径可能转向港股或其他方式。
但当前消费零售一级市场估值承压。
短期内重启IPO的概率不高。
该判断为独立研判。
行业出清仍将继续。
折扣店与潮流集合店赛道供给过剩。
具备供应链效率与品牌心智的企业才能穿越周期。
酷乐潮玩处于第二梯队,需在细分品类上建立壁垒。
独立研判如下。
酷乐潮玩的核心问题不是门店数量。
其核心问题是品牌资产与商品差异化的缺失。
若不能在自有IP或极致性价比上做出明确选择,其竞争位置将持续被压缩。
最可能的路径是区域深耕加品类收缩,而非全国性规模扩张。
其能否走出困境,取决于现金流安全边界与核心门店的盈利修复速度。
【本次调研结束】



