|
|
一、研究背景与对象界定
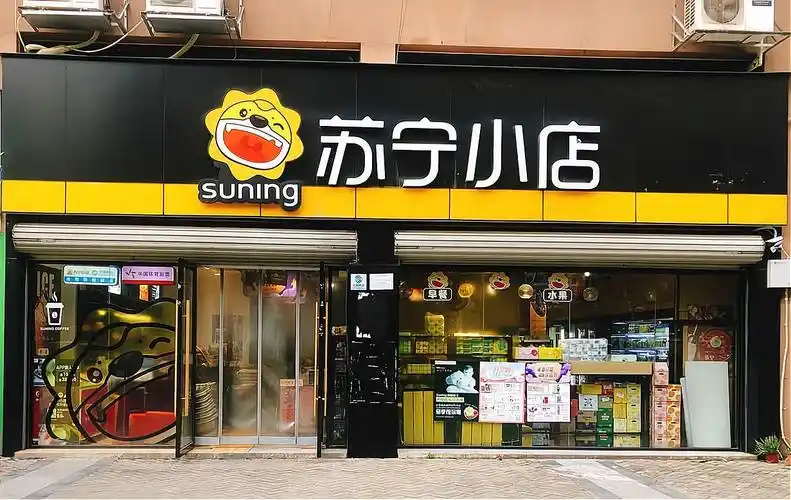
苏宁小店是苏宁易购体系内曾重点培育的社区便利店业态。
本报告所称苏宁小店,主要指苏宁易购及其关联方在2017年前后推出并运营的线下便利店网络。
研究对象覆盖直营门店、加盟门店、收购门店以及与之配套的线上入口和供应链体系。
选择苏宁小店作为调研对象,原因在于它集中体现了传统零售巨头向社区零售和即时零售转型的尝试。
同时,苏宁小店的扩张、亏损、剥离与调整,也为观察中国便利店行业提供了典型样本。
本报告依据公开信息、行业报道和企业公告,力求还原其发展脉络并研判未来走向。
二、苏宁小店的诞生逻辑与战略定位
苏宁小店诞生于苏宁易购从家电3C向全品类、全场景零售转型的关键阶段。
当时线上流量成本上升,线下社区入口重新受到零售企业重视。
苏宁易购希望借助小店业态贴近消费者日常生活,弥补大店覆盖不足的短板。
苏宁小店的战略定位不是传统夫妻老婆店,而是兼具商品销售、社区服务和线上履约的复合节点。
它被赋予承接苏宁易购线上订单、最后一公里配送和社区团购自提等功能。
在苏宁整体零售版图中,苏宁小店承担着高频引流和用户数据沉淀的任务。
这种定位决定了其早期扩张优先追求门店密度和覆盖速度,而非单店盈利。
三、发展历程与关键节点
2017年,苏宁小店项目正式浮出水面,并在南京等地率先落地试点。
2018年,苏宁小店进入高速扩张期,门店数量在短时间内快速攀升。
同年,苏宁易购收购迪亚天天中国业务,为苏宁小店补充了上海等地的门店资源和供应链基础。
2019年,苏宁小店从苏宁易购上市公司体系中剥离,改由关联方持有。
这一安排一方面减轻了上市公司财报压力,另一方面也引发市场对其独立造血能力的关注。
2020年,苏宁小店开始尝试开放加盟,试图以轻资产方式缓解直营扩张的资金压力。
2021年,苏宁易购陷入流动性困境并引入国资背景战略投资者,苏宁小店的发展节奏明显放缓。
2022年以后,苏宁小店进入收缩调整期,部分门店关闭,网络规模较峰值显著下降。
2023年至今,苏宁小店更多以存量运营和加盟探索为主,鲜有大规模扩张动作。
四、门店模型与运营体系
苏宁小店的门店模型通常分为社区店、商圈店和地铁店等类型。
社区店面积多在几十平方米到一百多平方米之间,主打生鲜、日配、零食和便民服务。
商圈店更强调即时消费和办公人群需求,商品结构偏向饮料、便当和应急用品。
地铁店则依托客流优势,追求高周转和小包装商品。
在运营体系上,苏宁小店依托苏宁易购的采购、仓储和物流资源,试图形成供应链协同。
线上方面,苏宁小店接入苏宁易购APP和小程序,支持到家配送和到店自提。
线下方面,门店承担会员拉新、社群运营和社区团购提货点功能。
然而,多业态并行也带来管理复杂度上升,不同门店之间的标准化程度难以统一。
五、收购迪亚天天的整合分析
收购迪亚天天是苏宁小店发展史上的重要事件。
迪亚天天在中国市场拥有成熟的城市网点、仓储体系和本地化运营经验。
苏宁易购通过收购迅速获得上海等核心城市的门店资源,缩短了自建网络的时间。
但整合过程并不轻松,原有门店定位、商品结构和人员体系需要与苏宁小店模式磨合。
迪亚天天以折扣超市和社区超市见长,而苏宁小店更强调便利店和即时零售。
两种业态在选品、陈列、配送和考核逻辑上存在差异。
整合后期,部分迪亚天天门店被改造为苏宁小店,部分则调整或关闭。
这次收购说明,资本并购可以买来规模,却难以直接买来成熟的盈利模型。
六、财务表现与亏损结构
苏宁小店在高速扩张阶段承受了较大的财务压力。
亏损来源主要包括门店租金、人员成本、装修摊销、物流履约和营销补贴。
直营模式下,门店越多,固定成本越高,而单店产出需要时间培育。
生鲜和日配品类虽然能引流,但损耗率高,对供应链要求严苛。
即时配送提高了消费者体验,也推高了每单履约成本。
社区团购和线上促销进一步压缩了毛利空间。
当门店密度不足或区域消费力有限时,单店很难覆盖运营成本。
因此,苏宁小店的亏损并非单一环节问题,而是商业模式、扩张节奏和资本结构共同作用的结果。
七、从直营扩张到剥离调整
面对持续亏损,苏宁易购选择将苏宁小店剥离出上市公司体系。
这一动作在财务上减少了并表亏损,但也使苏宁小店需要独立面对融资和经营压力。
剥离之后,苏宁小店与苏宁易购仍保持业务关联,包括采购、物流和线上流量支持。
然而,关联交易和品牌协同的边界变得更为复杂。
在苏宁易购整体流动性紧张后,苏宁小店能够获得的资源支持明显减少。
直营门店的扩张随即刹车,关闭低效门店成为常态。
从战略上看,这是一次从规模优先向生存优先的被动转身。
从行业角度看,它也提醒零售企业,社区便利店不是仅靠资本就能快速催熟的生意。
八、加盟模式与数字化探索
为了降低资本开支,苏宁小店逐步转向加盟模式。
加盟模式可以借助社会资本和个体经营者力量,快速恢复网点覆盖。
但加盟模式对品牌方提出了更高的供应链、培训和管控要求。
如果商品价格没有竞争力,加盟商缺乏忠诚度,门店质量也容易失控。
数字化方面,苏宁小店尝试通过会员系统、社群运营和线上订单提升复购。
门店既是销售终端,也是前置仓和流量入口。
数据可以帮助选品、补货和营销,但前提是门店网络具备足够密度和活跃度。
苏宁小店的数字化探索方向正确,但执行效果受制于资源投入和组织能力。
九、竞争格局与核心挑战
苏宁小店面临来自多方面的竞争。
传统便利店品牌如美宜佳、罗森、全家和7-Eleven占据成熟点位和运营经验。
互联网平台如美团、京东、阿里则通过即时零售和社区团购争夺同一批消费者。
大型商超和生鲜电商也在分流社区日常消费需求。
苏宁小店的核心挑战首先是盈利模型尚未稳定。
其次是门店密度与供应链效率之间难以形成正循环。
再次是品牌心智不够清晰,消费者难以形成明确的首选理由。
最后是资金约束,使其在价格战和补贴战中缺乏持续投入能力。
十、未来趋势及预判
未来苏宁小店大概率不会重回大规模直营扩张的老路。
轻资产加盟、存量门店优化和区域深耕将成为更现实的选择。
即时零售仍会是重要方向,但苏宁小店需要找到差异化商品和服务。
与苏宁易购的家电3C优势结合,或可探索“便利店加家电服务”的社区触点。
社区团购、快递代收、打印复印和本地生活服务可能成为补充收入来源。
供应链方面,苏宁小店需要提高生鲜和日配的标准化能力,降低损耗和履约成本。
数字化方面,应更注重单店盈利分析、会员复购和加盟商赋能,而非单纯追求线上GMV。
在竞争格局上,苏宁小店难以正面挑战头部便利店和互联网平台,更可能退守区域市场。
若苏宁易购整体经营持续改善,苏宁小店有望获得更稳定的后台支持。
若资金和资源约束继续存在,苏宁小店的门店网络可能进一步收缩。
总体预判是,苏宁小店将从全国性扩张品牌转变为区域性、加盟型和社区服务型网络。
其最终价值不在于门店数量,而在于能否在特定区域内跑通可持续的单店盈利模型。
【本次调研结束】 |
|