|
|
一、研究背景与核心问题
生鲜零售是京东零售生态中高频刚需但盈利艰难的品类。
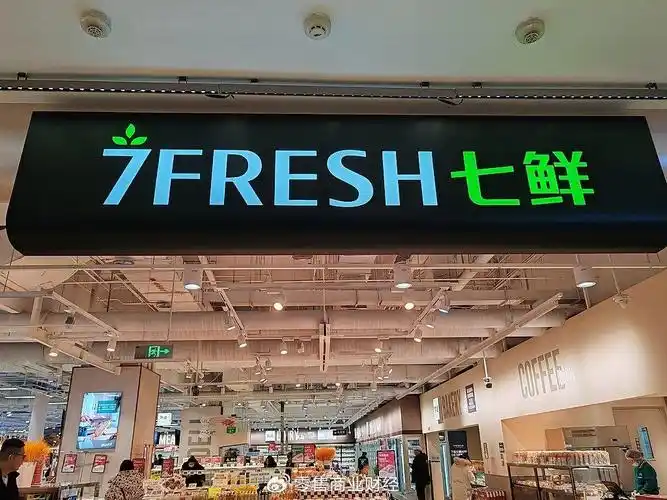
七鲜作为京东在线下生鲜超市赛道的关键落子,承担着补足即时零售供给、验证自营零售能力的双重使命。
本报告围绕七鲜的定位、模式、供应链、数字化、竞争与风险展开系统调研。
核心问题包括七鲜能否在规模扩张与单店盈利之间取得平衡。
核心问题还包括京东主站流量与即时配送网络能否转化为线下门店的持续复购。
核心问题也涉及在盒马、永辉、山姆、美团小象等对手夹击下七鲜的差异化壁垒。
二、企业概况与发展历程
七鲜前身为京东 2018 年推出的 7FRESH。
首店位于北京亦庄,开业时强调“线上线下一体化”和“3 公里半小时送达”。
早期七鲜定位高端生鲜超市,商品结构中进口与中高端占比偏高。
2021 年前后,京东将七鲜与京东生鲜等业务整合,尝试打通线上生鲜与线下门店。
2022 年受零售环境与盈利压力影响,七鲜进入调整期,关停部分表现不佳门店。
2023 年以后,七鲜重启扩张,转向更务实的社区化与仓店一体模式。
2024 年至 2025 年,七鲜在北京、天津、广州、深圳、佛山、廊坊等地加密布点。
品牌层面,七鲜逐步从“7FRESH”过渡为更简洁的“七鲜”,强化中式生鲜心智。
三、商业模式与盈利逻辑
七鲜采用自营为主、线上线下一体化的生鲜超市模式。
收入端由门店线下销售、京东到家及七鲜 App 线上订单、会员费与部分联营扣点构成。
成本端包括商品采购、冷链仓储、门店租金、人力、拣货配送与损耗。
盈利逻辑的核心在于高坪效、高复购、低损耗与履约成本摊薄。
门店既是销售终端,也是前置仓,可同时服务到店与到家场景。
若线上订单密度不足,拣货与配送成本会显著侵蚀毛利。
若生鲜损耗控制不佳,即使毛利率可观,净利率仍可能为负。
因此七鲜的盈利关键不是简单开店,而是单店模型与区域密度的匹配。
四、门店业态与区域布局
七鲜门店面积通常从数百平方米到数千平方米不等。
早期大店强调品类齐全与体验,后期新店更强调紧凑、高频与效率。
七鲜生活等社区业态则更贴近日常消费,面积更小、SKU 更精简。
区域布局上,七鲜以京津冀为基本盘,北京与天津是核心市场。
华南的广州、深圳、佛山是第二增长极,承接京东即时零售的供给需求。
廊坊等环京城市则承担卫星仓与成本优化功能。
门店选址倾向高密度住宅区、商务区与交通节点,以保障线上订单密度。
不过跨区域扩张面临本地供应链、消费习惯与竞品盘踞的挑战。
五、供应链体系与商品结构
七鲜依托京东供应链能力,在标品、酒饮、母婴、日用等领域具备集采优势。
生鲜品类则依靠产地直采、区域直供、中央厨房与本地供应商组合。
商品结构上,七鲜强调生鲜、熟食、烘焙、餐饮化与自有品牌。
自有品牌有助于提升毛利与差异化,但需要规模与研发支撑。
生鲜标品化程度低,品质稳定性依赖买手、品控与冷链。
冷链覆盖从产地、仓、店到配送的全链路,是损耗控制的基础。
京东物流与达达快送为线上订单提供履约支持,但成本仍取决于订单密度。
供应链越靠近区域中心,越能降低配送频次与缺货率。
六、数字化运营与会员体系
七鲜的数字化能力体现在选品、库存、定价、促销与履约调度。
京东主站数据可辅助选址、用户画像与商品推荐。
七鲜 App、京东到家、微信小程序等构成线上入口矩阵。
会员体系通过付费会员、积分、券包与专属价提升复购。
线上订单占比越高,门店越像前置仓,但拣货效率与库存准确性要求也越高。
数字化补货可减少缺货与积压,但生鲜需求波动大,算法仍需人工经验校正。
私域运营可降低获客成本,但需要门店社群与导购持续投入。
总体看,数字化是七鲜的效率工具,但不是独立于商品力的万能解药。
七、竞争格局与对标分析
七鲜面对的第一梯队包括盒马、山姆会员店、永辉及美团小象超市。
盒马在业态创新、自有品牌与线上运营上领先,是七鲜最直接对标对象。
山姆以会员制、大包装与全球供应链形成高黏性,但客群与七鲜有差异。
永辉在大卖场与生鲜供应链上有积累,但转型压力较大。
美团小象超市、叮咚买菜、朴朴超市则从即时零售侧争夺到家份额。
京东七鲜的差异化在于京东品牌、主站流量、物流网络与 3C 家电之外的品类补充。
劣势在于门店规模仍小,区域密度不足,品牌生鲜心智弱于盒马。
机会在于京东即时零售战略升级,七鲜可承接更多线上生鲜订单。
威胁在于价格战、补贴战与前置仓模式对毛利持续挤压。
八、财务表现与经营效率
七鲜未独立披露详细财务数据,需从京东财报与行业口径间接观察。
京东新业务板块曾因社区团购、京喜等投入承压,七鲜属于其中需要控亏的线下资产。
单店模型关键指标包括日均销售额、线上占比、毛利率、损耗率、坪效与人效。
成熟门店若能实现线上占比三成以上,可摊薄拣货与配送成本。
若线上占比过低,门店租金与人力将难以被线下客流覆盖。
若线上占比过高而履约能力不足,则会出现缺货、超时与差评。
行业生鲜损耗率通常在个位数到两位数之间,控制能力决定盈利下限。
因此七鲜的财务改善更可能来自区域密度提升与供应链规模化,而非单点营销。
九、风险因素与挑战
第一是盈利风险,自营生鲜超市重资产、低毛利、高损耗,盈利周期长。
第二是竞争风险,盒马、美团、山姆等对手在资金、供应链与用户心智上强势。
第三是扩张风险,跨区域开店可能带来管理半径过大与本地化不足。
第四是履约风险,即时配送成本高,订单密度不足时每单履约可能亏损。
第五是品控风险,生鲜非标导致食品安全与品质投诉难以完全避免。
第六是组织风险,线上线下团队协同、门店与仓配协同需要强执行力。
第七是宏观消费风险,消费分层与价格敏感度上升可能压制中高端生鲜需求。
第八是战略摇摆风险,京东零售战略调整可能影响七鲜资源投入节奏。
十、未来趋势及预判
未来三年,七鲜大概率不会追求全国性盲目铺开,而会聚焦京津冀与华南核心城市。
门店形态将继续向“超市+前置仓+餐饮化”融合,大店与社区小店并行。
线上占比会进一步提升,七鲜将更深度嵌入京东秒送与京东到家体系。
自有品牌与加工食品占比会提高,以改善毛利并形成差异化。
供应链区域化、本地化会加强,中央厨房与生鲜加工中心将成为投入重点。
会员体系可能从单一超市会员扩展为京东生态权益的一部分。
竞争焦点将从“到家速度”转向“商品力、价格力与复购率”的综合比拼。
若七鲜能在核心区域实现高密度布点,单店盈利模型有望逐步跑通。
若扩张节奏与供应链能力不匹配,则可能再次进入收缩调整。
总体预判是七鲜仍将是京东即时零售战略的重要支点,但短期内难以成为京东利润中心。
中长期看,七鲜的价值在于守住高频生鲜入口、增强京东零售的线下履约密度与用户黏性。
其成败不取决于门店数量绝对值,而取决于区域密度、商品差异化和履约成本控制三者的平衡。
对京东而言,七鲜是一场必须打但不宜急胜的持久战。
对行业而言,七鲜的探索将为自营生鲜超市与即时零售融合提供重要样本。
【本次调研结束】 |
|