|
|
李锦记是一家以酱料调味品为核心业务的香港家族企业,在超市上游供应链中扮演重要角色。
其核心业态覆盖酱油、蚝油、酱料等调味品的研发、生产与全球分销网络。
一、企业简介
李锦记定位为全球领先的中式酱料调味品供应商,同时正向健康食品与保健品领域延伸。
企业规模方面,李锦记在全球拥有超过六千名员工,产品行销一百多个国家和地区。
营收方面,李锦记未上市,无公开市值数据,据行业估算其年营收量级在数十亿美元级别,确切值未检索到公开可靠来源。
门店数方面,李锦记作为供应链上游制造企业,不直接运营零售门店,其终端覆盖依赖商超、餐饮及电商渠道。
覆盖区域方面,李锦记以中国内地及香港为基地,业务遍及北美、欧洲、东南亚、澳洲等全球主要市场。
核心业态方面,李锦记以B2B酱料供应为基本盘,同时通过零售包装产品触达C端消费者。
二、发展历程
一八八八年,李锦裳在广东珠海南水镇创立李锦记,以蚝油起家,开启百年品牌历程。
一九零二年,李锦记迁往澳门,逐步建立规范化生产与家族经营体系。
一九三二年,李锦记将总部迁至香港,借助贸易港口优势拓展海外市场。
一九七二年,李文达接任家族第三代掌门人,推动品牌现代化改革与国际化布局。
一九八零年代,李锦记进入北美及欧洲市场,逐步建立全球经销网络。
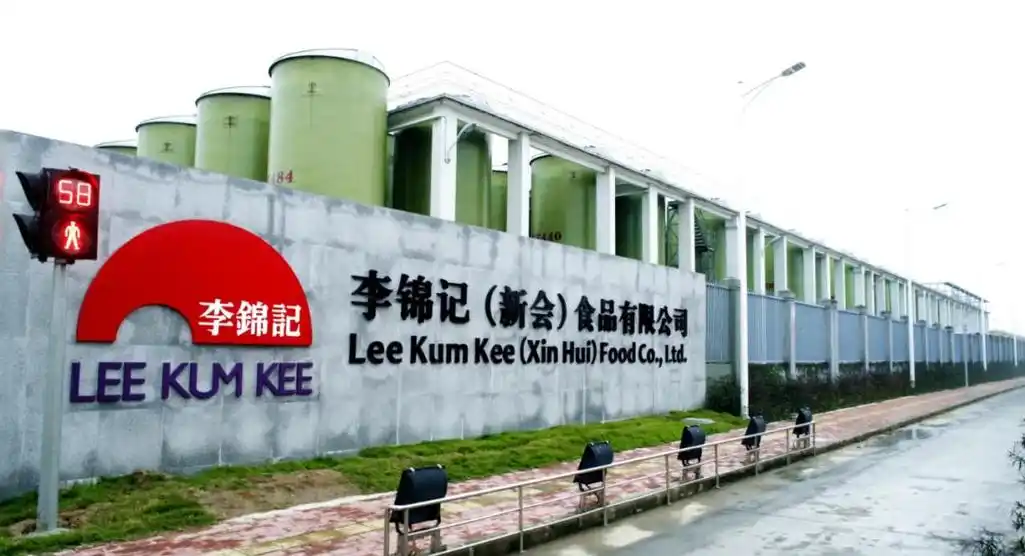
一九九零年代,李锦记在中国内地设厂,新会生产基地成为重要产能支点。
二零零八年,李锦记成为北京奥运会餐饮供应企业,品牌影响力显著提升。
二零一零年代,李锦记推出健康食品品牌及保健品业务,尝试多元化延伸。
二零一七年,李锦记与万科合作开发广州旧改项目,涉足地产投资引发关注。
二零二一年至今,李锦记持续推进数字化与可持续发展战略,强化供应链韧性。
三、企业文化
李锦记的使命为发扬中华优秀饮食文化,将中式酱料推向全球餐桌。
其愿景为成为全球最受信赖的中式调味品品牌,兼顾健康与美味。
价值观方面,李锦记强调务实、诚信、品质与家族传承,主张思利及人。
管理哲学上,李锦记融合家族治理与现代企业制度,设立家族委员会协调传承。
创始人理念源于李锦裳的诚信经营与品质坚守,强调货真价实、童叟无欺。
李文达时期进一步提出永远创业精神,反对守成,鼓励创新与变革。
四、重大事件
一八八八年,李锦裳创立李锦记,以蚝油发明奠定品牌根基。
一九七二年,李文达接管企业,开启现代化转型与全球扩张。
一九八零年代,李锦记进入北美市场,成为早期出海的中式调味品企业。
一九九零年代,新会生产基地投产,大幅提升产能与成本竞争力。
二零零八年,李锦记成为北京奥运会供应商,品牌公信力达到高峰。
二零一零年,李锦记推出无限极保健品业务,形成酱料与健康双轮驱动。
二零一七年,李锦记参与广州旧改地产项目,引发市场对其多元化的讨论。
二零二零年,李文达去世,家族第四代逐步接棒,治理结构面临考验。
二零二一年,李锦记因无限极相关争议受到舆论关注,品牌声誉承压。
二零二二年至今,李锦记加快数字化转型与海外产能布局,应对全球供应链波动。
五、企业高管
创始人李锦裳为李锦记奠基人,以蚝油发明与诚信经营奠定百年基业。
第三代掌门人李文达于一九七二年接任,主导国际化与现代化,二零二零年去世。
第四代成员李惠森长期负责无限极保健品业务,曾担任全国政协委员。
第四代成员李惠中参与集团战略与家族治理,推动酱料主业全球化。
现任管理层方面,李锦记未公开披露完整高管名单,确切任职信息未检索到公开可靠来源。
关键决策方面,李文达时期确立全球分销与家族委员会治理模式,影响深远。
六、商业模式
盈利模式方面,李锦记以酱料调味品销售为核心收入来源,B2B与B2C并行。
B2B渠道覆盖餐饮、食品加工与商超自有品牌代工,B2C通过零售包装触达家庭消费者。
供应链体系方面,李锦记在新会、香港及海外设有生产基地,形成全球产能网络。
原材料采购以大豆、小麦、蚝汁等为主,部分原料依赖全球大宗市场。
自营或加盟方面,李锦记不采用加盟模式,而是通过经销商与直供商超进入零售终端。
会员体系方面,李锦记面向C端未建立独立会员体系,主要依赖渠道商与电商平台数据。
数字化方面,李锦记推进供应链数字化与电商渠道建设,但具体投入与成效未检索到公开可靠来源。
七、财务数据透视
李锦记未上市,无公开年报,近三年营收与利润确切数据未检索到公开可靠来源。
据行业估算,李锦记年营收量级在数十亿美元,但缺乏审计口径支撑。
同店增速方面,李锦记作为供应链上游企业不适用同店指标,相关数据未检索到公开可靠来源。
利润方面,李锦记未披露净利润或毛利率,以企业年报或实测为准。
可比参考方面,其竞争对手海天味业为上市公司,二零二二年营收约二百五十六亿元人民币。
海天味业二零二三年营收约二百四十五亿元人民币,净利润约五十六亿元人民币。
海天味业二零二四年营收约二百六十九亿元人民币,净利润约六十三亿元人民币。
李锦记与海天味业体量差距明显,但李锦记海外收入占比更高,国际化程度更深。
以上财务数据口径为上市公司年报,李锦记对应指标以企业年报或实测为准。
八、竞品对比
国内对标方面,海天味业为最大竞争对手,规模与渠道优势显著。
海天味业以酱油为核心,餐饮渠道占比高,成本控制能力强。
李锦记优势在于海外市场布局早、品牌溢价高,劣势在于内地渠道下沉不足。
国际对标方面,味好美为全球调味品龙头,二零二三年营收约六十七亿美元。
味好美以香辛料与复合调味料为主,B2B餐饮渠道与自有品牌代工并重。
李锦记与味好美相比,规模较小,但中式酱料细分领域具备差异化优势。
日本龟甲万为酱油国际标杆,二零二三年营收约四十亿美元,海外收入占比超六成。
龟甲万在北美市场本土化生产能力强,李锦记在海外产能布局上仍有差距。
总体而言,李锦记在品牌历史与中式酱料品类上具备护城河,但规模与资本运作弱于上市竞品。
九、争议与风险
食安方面,李锦记曾多次被消费者投诉产品中出现异物,但未检索到大规模召回公开记录。
二零一一年,无限极产品被质疑虚假宣传,李锦记作为母公司受到舆论牵连。
二零一九年,无限极被曝经销商夸大宣传,引发监管部门关注与调查。
劳工方面,李锦记未检索到公开的劳工争议或罢工事件可靠来源。
垄断方面,李锦记在调味品市场份额未达到反垄断审查阈值,未检索到相关公开案件。
业绩下滑方面,李锦记未上市,无公开业绩下滑数据,相关传闻未检索到可靠来源。
监管方面,无限极相关争议导致李锦记品牌声誉承压,但酱料主业未受直接处罚。
家族治理风险方面,第四代接班后治理结构是否稳定,存在不确定性。
汇率与地缘政治风险方面,李锦记海外收入占比高,受贸易政策与汇率波动影响较大。
十、未来趋势及预判
战略方向方面,李锦记将继续推进全球化布局,重点拓展东南亚与北美市场。
健康化趋势方面,李锦记可能加大低盐、有机酱料产品研发,迎合消费升级。
数字化方面,李锦记将强化供应链数字化与电商渠道,提升终端动销数据能力。
挑战方面,内地市场面临海天味业等本土龙头挤压,渠道下沉难度较大。
海外市场面临龟甲万、味好美等国际巨头竞争,本土化生产与品牌认知仍需突破。
家族治理方面,第四代接班后的战略连续性与决策效率是关键变量。
独立研判方面,李锦记若能在保持品牌溢价的同时加速内地渠道下沉与健康化转型,有望缩小与海天味业的规模差距。
若过度依赖海外市场且忽视内地渠道建设,其增长天花板可能提前到来。
总体而言,李锦记作为百年家族企业,护城河深厚但资本运作保守,未来需在传承与变革间寻找平衡。
【本次调研结束】 |
|