|
|
一、调研背景与方法
便利店业态在中国零售版图中承担着即时消费、社区服务和末端履约的多重功能。
天福便利作为华南本土连锁品牌,其扩张逻辑既不同于日系便利店的精细化直营,也不同于石油系便利店的流量依附。
本次调研聚焦天福便利的门店规模、区域密度、加盟体系、商品结构和数字化能力。
调研资料主要来自企业公开信息、行业协会榜单、媒体报道和门店抽样观察。
对于未披露的经营数据,本文采用区间估算和同业对标方式进行推断。
报告力求在事实与判断之间保持区分,避免将品牌宣传口径直接等同于经营真相。
二、企业概况与发展沿革
天福便利起步于广东东莞,依托珠三角制造业和流动人口红利形成早期门店基础。
广东天福连锁商业集团有限公司以连锁加盟、品牌输出和商品供应为主要业务支点。
其发展历程大体经历区域试水、密集开店、跨省扩张和供应链加固四个阶段。
在区域试水阶段,天福以便利店形态切入社区与工厂周边的高频消费场景。
在密集开店阶段,天福通过加盟商网络快速提升东莞及周边城市的覆盖率。
在跨省扩张阶段,天福将湖南、广西、福建、江西等地纳入外延布局。
在供应链加固阶段,天福更强调物流仓配、鲜食能力和数字化系统对加盟网络的支撑。
总体看,天福的核心优势不在于单店极致体验,而在于低成本复制和区域密度。
三、门店网络与区域布局
天福便利的门店网络具有明显的广东核心化特征。
东莞、深圳、广州、佛山、惠州等城市构成其高密度经营区。
珠三角城市群人口密集、夜经济活跃、社区与工业区并存,为便利店提供稳定客流。
在广东省外,天福更多采取机会型扩张,借助区域加盟商和经销商资源进入新市场。
这种布局方式有利于降低总部直投压力,但也可能导致跨区域管控半径过长。
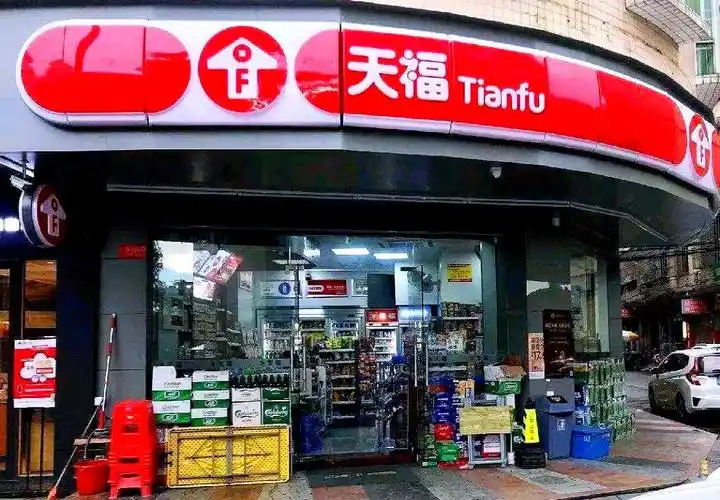
从门店形态看,天福以社区店、街边店、厂区店和乡镇店为主。
与日系便利店相比,天福门店面积通常更紧凑,装修投入更克制,商品结构更本地化。
高密度开店可以摊薄物流成本,但也会带来加盟商之间的客流分流。
四、商业模式与盈利结构
天福便利的商业模式以特许加盟为核心。
总部收入通常来自加盟费、品牌使用费、商品批发差价、物流配送费和部分管理服务费。
加盟商承担门店租金、人工、水电和日常运营成本,并获取终端销售毛利。
这一模式使总部能够以较轻资产实现快速扩张。
但轻资产并不等于低风险,因为总部必须持续保证商品价格竞争力和供货稳定性。
天福的盈利关键不在于单个门店的零售毛利,而在于整个加盟网络的商品采购规模和周转效率。
当门店密度足够高时,总部对上游供应商的议价能力增强,物流车辆和仓库利用率也会提升。
当门店密度不足时,配送成本上升,加盟商忠诚度下降,网络扩张容易失速。
五、商品结构与供应链体系
天福便利的商品结构以包装饮料、休闲食品、烟酒、日用百货和即食产品为主。
烟草在许多本土便利店中承担引流和现金流功能,但毛利率和合规风险需要平衡。
鲜食、烘焙、咖啡和关东煮等品类是提升毛利和差异化的关键方向。
天福在鲜食能力上弱于日系头部品牌,但在本地化选品和价格带上更贴近大众市场。
供应链方面,天福依托区域仓、城市配送和供应商直送相结合的方式服务门店。
广东核心区配送频次较高,偏远门店和跨省门店的配送效率则面临挑战。
自有品牌和定制商品是提升毛利的重要抓手,但需要足够的单品规模和品质管控能力。
如果自有品牌占比提升过快而品控不足,可能反噬加盟商信任和消费者口碑。
六、数字化与会员运营
天福便利的数字化建设主要围绕收银系统、进销存、会员小程序和外卖平台展开。
会员体系能够帮助总部识别消费频次、品类偏好和门店经营异常。
但在加盟体制下,会员数据归属和营销费用分摊往往比直营体系更复杂。
天福需要通过系统工具让加盟商看到数字化带来的增量销售,而非只增加管理负担。
即时零售平台为便利店带来线上订单,但也压缩毛利并加剧门店拣货压力。
私域社群和到店自提可以降低平台依赖,但需要总部提供标准化内容和运营支持。
数字化的真正价值不是堆砌系统,而是提升订货准确率、降低缺货率和加快库存周转。
如果数字化只停留在收银和报表层面,天福很难在下一阶段形成竞争壁垒。
七、竞争格局与同业对标
中国便利店市场竞争者大致分为本土加盟系、日系直营系、石油系和区域独立品牌。
美宜佳是天福最直接的对标对象,两者均发源于广东并依赖加盟网络扩张。
美宜佳门店规模更大,品牌势能和供应链成熟度也更强。
日系便利店如罗森、7-11、全家在鲜食、门店运营和品牌溢价方面具有优势。
石油系便利店依托加油站网络,在车流场景中占据天然位置。
区域独立品牌则在本地关系、供应链和灵活经营上具备抵抗力。
天福的竞争位置可以概括为规模领先的本土加盟型选手,但尚未形成全国性强势品牌心智。
在广东腹地,天福依靠密度和成本优势生存;在省外市场,它更多是挑战者而非规则制定者。
八、加盟体系与加盟商关系
加盟体系是天福便利扩张的发动机,也是其治理难点的集中所在。
加盟商选择天福,通常看重品牌背书、商品供应、物流配送和相对较低的进入门槛。
总部选择加盟商,则看重资金实力、点位资源和本地运营能力。
双方利益并不总是一致,总部追求网络规模和商品采购量,加盟商追求单店利润。
当同区域门店过密时,加盟商之间的冲突会显性化。
当商品价格缺乏竞争力时,加盟商可能绕开总部自行采购,削弱总部收入。
因此,天福需要动态平衡开店密度、配送半径、商品毛利和加盟商扶持政策。
加盟商关系管理能力,将决定天福能否从规模扩张转向质量增长。
九、风险因素与合规挑战
天福便利面临的首要风险是加盟网络的管控风险。
食品安全、烟草合规、消防治安和劳动用工等问题都可能因单店违规而影响品牌。
其次,同店销售增长压力会随着门店密度上升而加剧。
租金上涨、人工成本上升和线上分流会压缩加盟商的生存空间。
第三,跨区域扩张可能拉长供应链半径,导致缺货、损耗和配送成本上升。
第四,日系品牌下沉和区域品牌反攻会加剧中高端鲜食与社区场景的竞争。
第五,数字化投入和自有品牌建设需要持续资金与组织能力,若节奏失衡可能拖累现金流。
第六,消费者习惯变化和监管政策调整也可能重塑便利店的价值链。
十、未来趋势及预判
未来三到五年,天福便利仍将以广东为核心,并选择性推进省外扩张。
其门店规模有望继续增长,但增速可能从高速铺店转向中速优化。
鲜食、自有品牌和即时零售将成为提升单店毛利的三条主线。
数字化将从收银工具升级为订货、会员、营销和供应链协同系统。
加盟体系会进一步分层,优质加盟商将获得更多资源,弱资质门店可能被整合或淘汰。
在区域竞争上,天福需要守住珠三角密度优势,同时在省外寻找可复制的城市模型。
若天福能够提升鲜食供应链和自有品牌占比,其盈利质量将明显改善。
若其继续依赖烟草和包装饮料驱动销售,则增长空间和估值想象都将受限。
从中长期看,天福最有可能的路径是区域龙头深化,而非全国性全面开花。
中国便利店行业将进入精细化运营时代,规模不再是唯一答案,单店盈利和加盟商生态才是关键。
天福便利能否完成从扩张型加盟平台向效率型零售平台的转型,将决定其下一个十年的位置。
总体判断是,天福具备区域基本盘和加盟网络韧性,但全国化上限取决于供应链、数字化和组织治理的补课速度。
【本次调研结束】 |
|