(以下为正式调研报告正文)
一、企业简介
劲仔食品集团股份有限公司是一家以中式风味休闲零食研发、生产与销售为核心的现代化食品企业。
公司于2020年9月14日在深圳证券交易所主板挂牌上市,证券代码003000,被市场称为我国“鱼类零食第一股”。
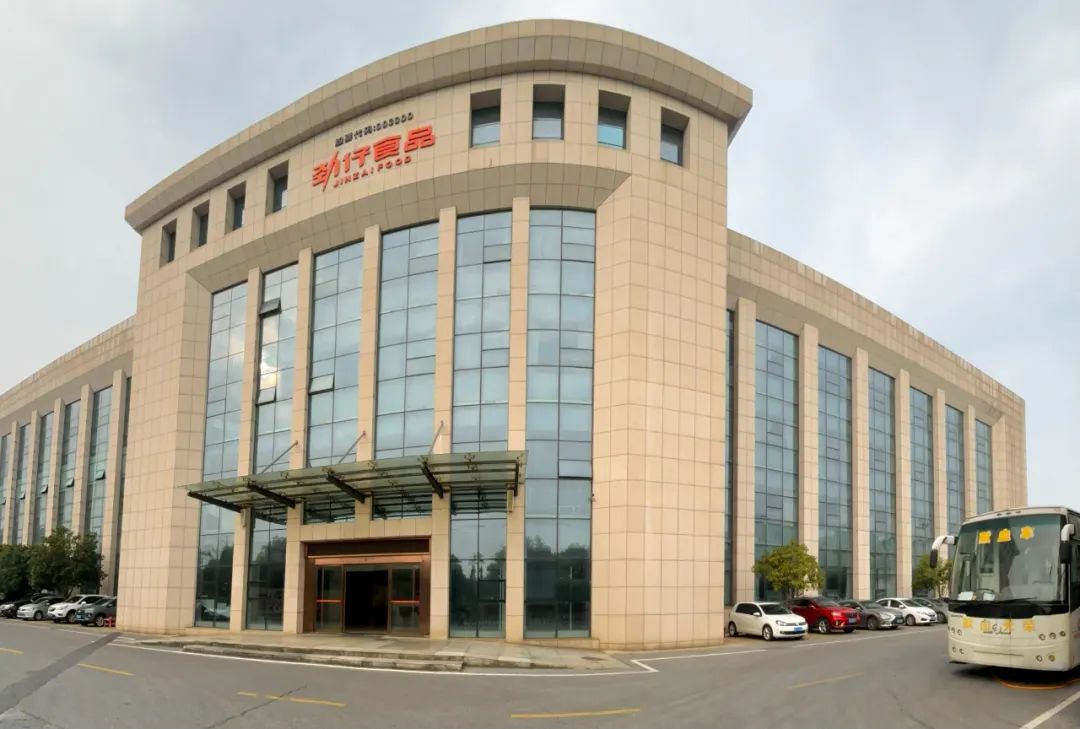
公司注册地位于湖南省岳阳市平江高新技术产业园区,办公总部设在长沙开福区万达广场A座46层。
公司属于典型的制造型厂家业态,自建工厂负责研发与生产,自身不开设面向消费者的零售门店。
公司注册资本约4.5亿元,截至2025年末总股本约4.51亿股,员工总数3449人。
2025年公司实现营业收入24.43亿元、同比增长1.28%,实现归母净利润2.43亿元、同比下降16.68%。
按公开行情口径,公司总市值大致在44亿至51亿元人民币区间波动,具体数值以实时行情为准。
公司核心业态是中式风味休闲零食的产销一体化,主营休闲鱼制品、禽类制品、豆制品、蔬菜制品及魔芋制品等优质蛋白健康品类。
公司产品通过经销商及各类零售渠道覆盖全国30多万个终端,并出口至美国、日本、韩国等全球约40个国家和地区。
二、发展历程
创始人周劲松出生于1972年8月,1987年从走街串巷推销平江零食起步。
1990年,时年18岁的周劲松在湖南平江一间作坊内开启自主创业,制作与销售平江酱干。
2000年,周劲松从自己名字中取“劲”字创立“劲仔”品牌并注册商标。
2010年,公司前身湖南省华文食品有限公司正式成立,注册于岳阳平江,迈向食品工业现代化。
2011年,公司正式进军休闲鱼制品赛道,将平江火焙鱼与湖湘辣卤工艺创新结合。
2013年,公司率先采用“代言人+精准投放”策略,实现品销双增。
2014年,全国领先的全自动化休闲豆制品生产线投产。
2015年,公司斥巨资新建高水平智能制造生产基地,成为平江工业园首批落户的大型项目之一。
2016年,联想控股旗下佳沃集团向劲仔小鱼战略投资3亿元,为当年湖南休闲食品行业最大单笔投资。
2017年,公司鱼制品销量跃居行业第一,成为休闲鱼制品赛道的黑马。
2018年,公司完成股份制改造,更名为华文食品股份有限公司。
2019年,公司实施战略升级,研发与运营体系向省会长沙布局。
2020年9月14日,华文食品以每股5.02元发行价登陆深交所,募资约1.6亿元,成为“鱼类零食第一股”。
2021年,公司党组织升格为党委,公司更名为劲仔食品集团股份有限公司,证券简称由“华文食品”变更为“劲仔食品”。
2022年,公司将4月1日定为“鱼人节”暨劲仔品牌日,并推出鹌鹑蛋新品,培育第二增长曲线。
2023年,公司首个“三年再造一个劲仔”目标收官,营业收入首次突破20亿元。
2024年,公司焕新使命并提出新一轮“三年倍增”计划,目标是到2026年底“三年再造一个劲仔”。
2025年4月,公司入选工业和信息化部首批“中国消费名品”名单,成为湖南省唯一上榜的零食品牌。
2026年一季度,公司实现营收7.39亿元,创单季度历史新高,同比增长24.16%。
三、企业文化
公司现行使命为“做好吃又健康的休闲食品,改善人们生命质量”。
公司愿景为“成为世界级好吃又健康的休闲食品企业”。
公司价值观在官网表述为“为人们改善生命质量”,在2023年年报中则表述为“专业、创新、包容、厚德”。
在更名前的华文食品时代,公司曾以“做中华美食文化传播者”为使命、以“成为全球有影响力的休闲食品公司”为愿景,该历史口径见公开百科资料。
在管理理念上,周劲松强调“大单品”战略并非只做一个单品,而是要把每个产品做到品类领先,成为品类的头部品牌。
周劲松主张以科技赋能健康零食、引导科学膳食,并把发展新质生产力作为应对行业变化的公司回应。
周劲松在公开场合多次表示,行业良性竞争有利于把市场蛋糕做大,公司愿意与同行交流并参与品类标准的制定。
公司长期扎根平江县域,优先招用当地农民,截至2025年末本地员工占比约78%,兼具产业带动与乡村富民属性。
四、重大事件
2016年联想旗下佳沃集团3亿元战略投资劲仔小鱼,是公司规模扩张阶段最标志性的股权事件。
2020年公司登陆深交所主板并成为“鱼类零食第一股”,是公司发展史上最重要的资本里程碑。
2021年公司由华文食品更名为劲仔食品集团,完成了企业名称与品牌名称的统一,属于一次品牌战略转型。
2023年公司完成上市后首个“三年倍增”计划,营业收入与净利润较2020年均实现翻番。
2024年公司推出劲仔深海鳀鱼、七个博士溏心鹌鹑蛋、周鲜鲜平江酱干等系列行业首创产品。
2024年11月,公司拳头产品因“深海小鱼”宣传用语被投资者与媒体质疑虚假宣传,形成公开舆情事件。
2025年公司营收24.43亿元创历史新高,但归母净利润下滑16.68%,“三年再造一个劲仔”面临严峻挑战。
2026年公司推出“回购注销+现金分红”组合以维护股东信心,并披露新一轮不低于5000万元、不高于1亿元的回购计划。
2026年公司在平江天岳片区推进全资子公司周鲜鲜的新生产基地建设,全面投产后预计年产值可达15亿元。
2026年8月,海关总署通报劲仔子公司进口的小鱼干因不符合国标未准入境,再度将公司置于食安舆论焦点。
公司扩张历史上以自建产能与内生发展为主,未检索到有公开披露的重大对外并购标的。
五、企业高管
周劲松为公司创始人、董事长兼总经理及法定代表人,是公司的经营管理核心与最大自然人股东。
周劲松自1990年入行以来深耕风味休闲食品行业超过三十年,曾获全国食品工业科技创新领军人物等荣誉。
周劲松现任中国食品工业协会豆制品专业委员会副会长、中国水产流通与加工协会副会长、湖南省休闲食品行业协会执行会长、岳阳市工商联副主席等职务。
据2025年年度报告摘要披露,周劲松直接持有公司约38.22%股份。
周劲松与李冰玉为夫妻,两人构成公司共同实际控制人,家族成员亦通过关联农业公司参与上游供应链运营。
丰文姬为公司董事兼副总经理,早年任职克明面业,2014年起长期担任公司董事会秘书,2026年1月卸任董秘职务后留任董事。
康厚峰现任公司副总经理兼财务总监。
涂卓现任公司董事会秘书,是公司资本运作与投资者沟通的新任关键人物。
公司管理层围绕“大单品、全渠道、品牌化、国际化”展开关键决策,并由创始人亲自把舵经营方向。
六、商业模式
公司盈利模式为自产自销,通过“大单品+多品类”的产品矩阵驱动收入与利润。
公司实行“一超多强”战略,超级大单品劲仔深海鳀鱼2025年销售额约16.46亿元,鹌鹑蛋、豆干、肉干与魔芋等单品形成接力梯队。
公司拥有平江、岳阳、广西北海及东非肯尼亚四大生产基地,构建起覆盖原料、生产与销售的纵向一体化体系。
关于基地产能,湖南日报报道口径为年产能约7万吨,公司官网口径则为全品项年产能超16.9万吨,两者差异较大,以公司年报及实测为准。
公司原料小鱼主要产自东南亚海域,肯尼亚基地负责海外原料布局并逐步扩产,进口原料均经海关系统化检疫检测后进入国内。
公司渠道以线下为主、线上为辅,线下涵盖传统流通、现代商超、零食量贩专营与会员店等业态。
截至2025年末,公司拥有经销商3685家,覆盖全国30多万个终端,并与鸣鸣很忙、万辰集团等超100家零食专营系统合作。
公司与零食专营渠道合作的终端门店超过4.5万家,量贩渠道已成为拉动线下收入的重要增量。
2025年公司经销模式收入15.79亿元、同比下降13.60%,直营模式收入8.64亿元、同比大增47.79%。
公司直营渠道重点服务零食量贩与调改商超等大客户,与胖东来已有核心产品合作陈列,并正积极推进与山姆会员店的合作。
公司2025年线上收入约3.45亿元、同比下降约11.8%,内容电商因费用收缩阶段性下滑,货架电商与即时零售呈企稳迹象。
公司产品已出口至全球约40个国家和地区,2025年境外收入2565万元、同比增长13.70%,海外增速领跑国内市场。
公司作为制造厂家不设零售门店,未检索到面向消费者的会员体系或积分运营资料,该项未检索到公开可靠来源。
公司宣称以数字化管理提升组织效率与渠道运营效率,但相关系统的具体架构与投入未检索到确切口径。
七、财务数据透视
公司2022年实现营业收入14.62亿元、同比增长31.59%,归母净利润1.25亿元、同比增长46.77%。
公司2023年实现营业收入20.65亿元、同比增长41.26%,归母净利润2.10亿元、同比增长68.17%。
公司2024年实现营业收入24.12亿元、同比增长16.79%,归母净利润2.91亿元、同比增长39.01%,扣非净利润2.61亿元。
公司2025年实现营业收入24.43亿元、同比仅增长1.28%,归母净利润2.43亿元、同比下降16.68%,扣非净利润2.01亿元。
2024年公司毛利率约30.5%,同比提升约2.3个百分点,主要受益于原料成本回落与规模效应。
2025年公司毛利率回落至约29.3%,同比下滑约1.2个百分点,主因低毛利量贩渠道占比提升、部分原料涨价及新产能折旧摊销增加。
2025年公司销售费用为3.20亿元、同比增长10.75%,显著高于收入增速,是当年利润下滑的重要变量。
2025年公司研发投入为5153.64万元,占营业收入比例约2.11%。
2025年公司经营活动现金流净额3.69亿元、同比下降31.85%,期末资产负债率约36.27%。
2024年公司鱼制品、禽类制品、豆制品、蔬菜制品收入分别为15.3亿元、5.1亿元、2.5亿元与0.8亿元,同比分别增长18.8%、12.7%、13.9%与9.6%。
2025年公司鱼制品收入16.46亿元、同比增长7.33%,禽类制品收入4.49亿元、同比下降11.91%,豆制品收入2.31亿元、同比下降6.47%。
公司为制造型厂家,并无传统零售“同店”可比指标,公开材料中未检索到同店或单店同比口径,相关增长情况只能以分渠道与分品类增速替代观察。
公司2023至2025年度均实施每10股派现3元左右的现金分红,2025年中期与2026年中期亦分别每10股派现1元。
本部分口径均以公司公开年报、季报及券商点评为准,个别分项明细若检索不到确切值,以企业年报及实测为准。
八、竞品对比
在国内同业态头部制造型休闲食品公司中,劲仔食品的整体规模明显小于卫龙美味与盐津铺子。
卫龙美味2024年营收62.66亿元、同比增长28.6%,2025年营收72.23亿元、同比增长15.3%,是辣味休闲食品的体量级龙头。
盐津铺子与劲仔同为湖南厂家型玩家,2025年实现营收57.62亿元、归母净利润7.48亿元,增长韧性优于劲仔。
渠道型品牌良品铺子2024年营收71.59亿元、同比下降11.02%并由盈转亏,显示全品类零售品牌同样面临行业压力。
从细分赛道看,据中信证券等券商测算,劲仔在深海小鱼细分市场的全渠道市占率约20%,销量多年稳居鱼类零食品类第一。
据券商测算口径,休闲鱼制品市场规模约200亿元至300亿元,劲仔鱼制品收入对应的行业整体市占率约5%左右。
劲仔的核心优势在于垂直聚焦鱼类零食品类,依托湖湘风味、高性价比与全渠道放量构筑出超级大单品的规模壁垒。
劲仔的相对劣势在于体量偏小、收入高度依赖鱼制品单一品类,且线上运营与内容电商建设相对薄弱。
券商研报测算显示,劲仔单经销商平均销售额低于盐津铺子与洽洽食品,渠道单点产出效率仍有提升空间,但相关测算数值在不同报告间存在差异。
与卫龙接近48%的高毛利水平相比,劲仔毛利率长期维持在30%上下,盈利结构更偏向大众性价比区间。
就国际对标而言,劲仔与玛氏、亿滋等全球零食巨头在规模与品类广度上尚不具备可比性,其全球化仍处早期出口阶段。
九、争议与风险
2024年11月,有投资者在交易所互动平台质疑“劲仔小鱼”标注“深海小鱼”涉嫌虚假宣传,理由是原料鳀鱼实际生活在温带海洋中上层而非深海,相关报道见澎湃新闻与南方都市报。
公司彼时回应称“深海鱼”是区别于淡水鱼的生活在较深海域鱼类资源的通俗统称,产品不存在虚假宣传。
2026年7月,公开投诉公示平台仍显示有消费者就劲仔食品“虚假宣传”问题投诉并要求退赔,相关来源为天天在线曝光台。
据证券之星2026年3月的ESG案例梳理,截至当时黑猫投诉平台涉及劲仔食品的投诉累计约108条,问题多集中于异物、变质与包装破损。
另有公开报道称,截至2025年11月黑猫投诉等平台涉及“劲仔小鱼”的投诉达152条,不同时点的投诉统计口径并不一致,本报告未检索到官方统一口径。
2026年8月,澎湃新闻报道海关总署通报劲仔子公司平江县劲仔农副产品初加工有限公司从越南进口的康氏侧带小公鱼干因磷酸及磷酸盐、过氧化值不符合国标而未准入境。
2020年6月上市前夕,中国经济网曾刊文质疑华文食品招股书隐瞒环保问题并掩盖处罚记录,公司彼时披露报告期内无相关环保行政处罚,双方口径存在明显分歧。
2026年6月,公司公开回应“七个博士”爆汁鹌鹑蛋存在包装汁水飞溅问题,表示正进行工艺及包材改良,相关来源为同花顺财经等。
2025年公司收入近乎停滞、归母净利润同比下滑16.68%,与“三年再造一个劲仔”所需年均约26%复合增速的差距拉大,被媒体视为重大经营风险,相关来源为搜狐财经等2025年下半年报道。
2016年红网曾报道长沙查处一篡改生产日期的食品销售黑窝点,涉案商品包含“劲仔”豆腐干,该行为发生于流通环节而非公司生产端,此处仅作公开记录。
公司原料高度依赖东南亚进口鱼干,原料价格、渔业资源政策及地缘与舆情因素可能构成供应链风险,相关影响的定量影响未检索到公司披露。
十、未来趋势及预判
劲仔食品的中期战略主线是坚持“大单品、全渠道、品牌化、国际化”,继续聚焦鱼制品、禽类制品与豆制品等优质蛋白健康品类。
公司公开目标是到2026年底完成新一轮“三年倍增”,即“三年再造一个劲仔”,并规划将深海鱼打造为二十亿级、鹌鹑蛋打造为十亿级单品。
从2025年及2026年上半年数据看,公司收入端已在零食量贩、直营商超与会员店等新渠道拉动下重新提速。
公司2026年上半年实现营收13.83亿元、同比增长23.08%,但归母净利润1.06亿元、同比下降约5%,呈现“增收不增利”的阶段性特征。
从盈利结构看,量贩与直营低毛利渠道占比提升带来收入弹性,同时也持续压低毛利率,利润拐点尚未得到确认。
综合判断,劲仔要在2026年底完成“业绩较2024年初翻一番”的原始口径目标难度极大,该计划大概率需要以调整目标或延长时间轴的方式消化。
中期成长空间仍主要取决于三件事,即鱼制品大单品能否持续提升市占率、鹌鹑蛋能否止跌回稳、豆干与魔芋等二梯队单品能否规模放量。
量贩零食渠道正从野蛮扩张转向精耕细作,劲仔需要平衡低价走量与品牌溢价,否则存在量增价减、增收不增利的长期风险。
海外约40个国家的出口网络与肯尼亚原料基地是劲仔差异化的国际化资产,但境外收入占比仅约1%,短期内难以构成业绩支柱。
行业层面,中国休闲食品已进入结构性分化阶段,健康化、大单品化与渠道去中间化并行,对劲仔既是机会也是考验。
若劲仔能顺利推进深海鳀鱼、七个博士等子品牌化升级,并在山姆、胖东来等高势能渠道完成占位,其品类价值与毛利结构有望系统性改善。
本部分的战略研判属于基于公开资料的独立判断,不构成任何投资建议,业绩目标能否兑现以公司后续披露为准。
【本次调研结束】



