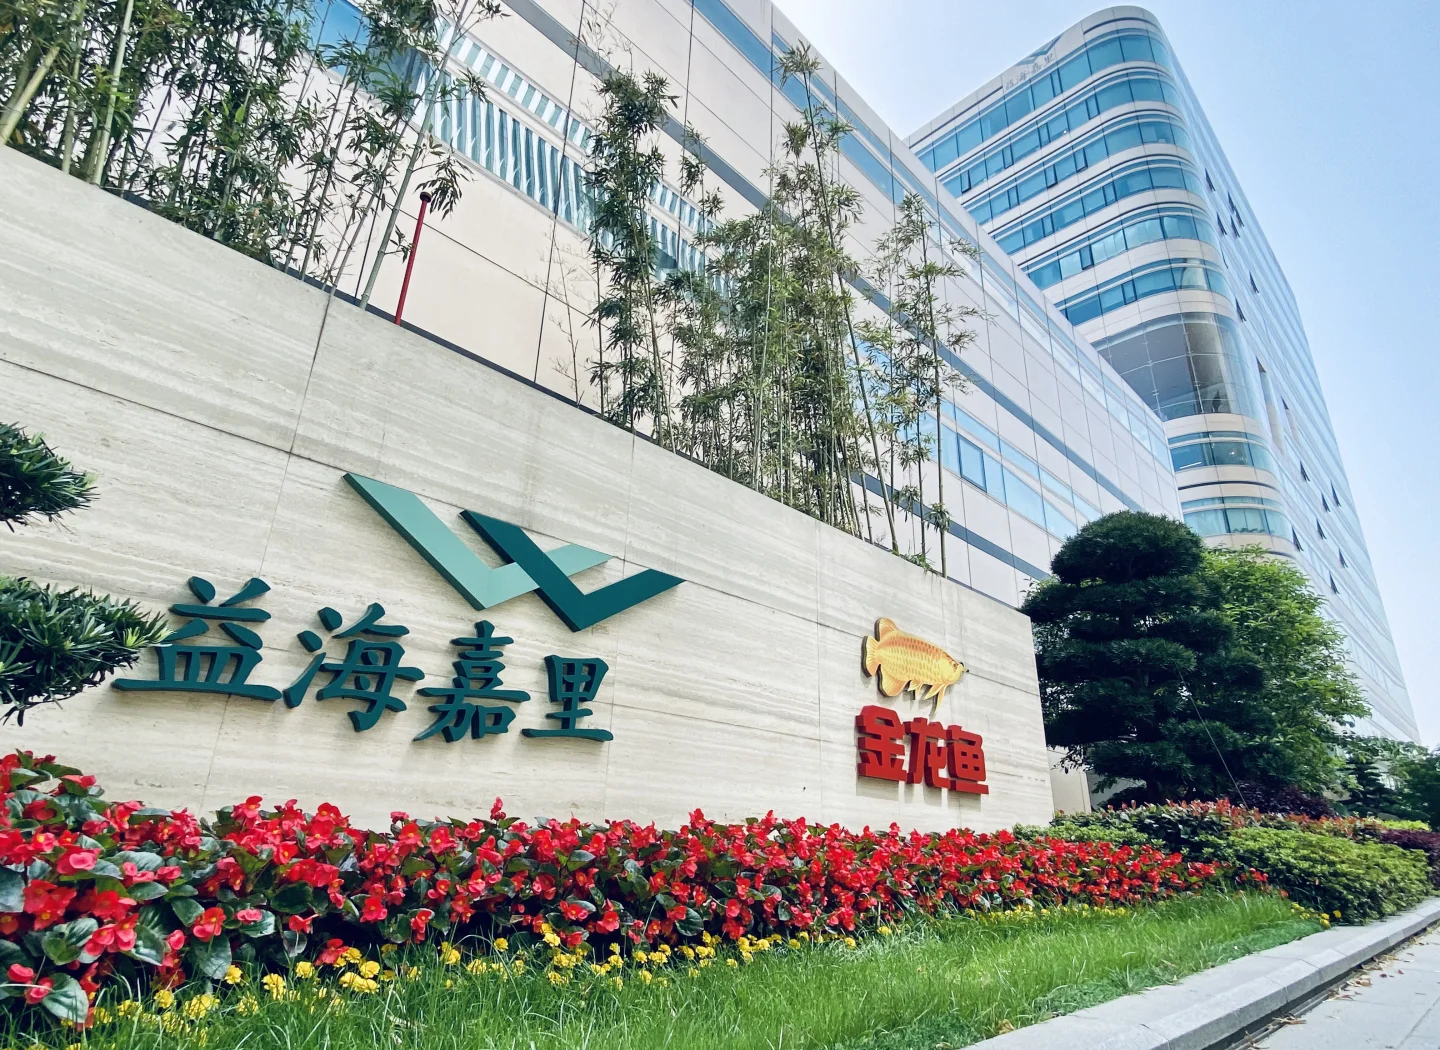
一、企业简介
益海嘉里金龙鱼食品集团股份有限公司是中国最大的粮油食品加工企业之一,也是新加坡上市巨头丰益国际在华投资的旗舰公司,于深交所创业板挂牌,证券简称“金龙鱼”,代码300999。
公司处于超市与餐饮零售的上游供应链,向商超、餐饮与食品工业输出食用油、大米、面粉、调味品、专用油脂等厨房食品,自身并不开设零售门店。
公司创始人为马来西亚“亚洲糖王”郭鹤年及其侄子郭孔丰,二者以爱国侨资身份自1988年起在华投资建厂。
截至目前,公司拥有员工超3.6万人,在全国运营80余个已投产生产基地、100多家生产型企业,主要涉足油籽压榨、油脂精炼与灌装、米面加工、油脂科技、水稻循环经济、蛋鸡养殖及中央厨房等业务。
公司旗下拥有“金龙鱼”“胡姬花”“欧丽薇兰”“香满园”“海皇”“金味”“丰苑”“洁劲100”“金龙鱼丰益堂”等知名品牌。
公司营收体量常年位居A股食品企业前列,2023年至2025年营业收入分别在2515亿元、2389亿元与2451亿元量级,母公司丰益国际以2025年约704亿美元营收位列《财富》世界500强第195位。
公司销售网络覆盖全国2800多个县(市、区),是名副其实的全国性“粮油航母”。
二、发展历程
益海嘉里的中国故事始于1988年,郭氏家族投资的第一家油脂精炼工厂“南海油脂工业(赤湾)有限公司”在深圳开工建设。
1991年,第一瓶“金龙鱼”小包装油在深圳诞生,开创了中国食用油从散装到小包装的消费革命,同年郭孔丰等人在新加坡创办丰益国际。
1992年与1994年,公司第一家面粉加工厂与第一家油籽压榨厂先后投产,产业链开始向米面与压榨环节延伸。
2000年,丰益国际在华组建“益海集团”,统一整合旗下粮油业务。
2002年,金龙鱼第二代食用调和油上市并提出“1:1:1”营养概念,推动食用油消费从“安全”走向“营养健康”。
2004年,集团进军油脂科技领域,2006年第一家米厂在黑龙江佳木斯投产,丰益国际亦于该年在新加坡挂牌。
2007年是决定行业格局的关键年份,益海集团与郭鹤年旗下嘉里粮油完成合并,益海嘉里集团正式成立,其小包装油龙头地位就此确立。
2009年,益海嘉里研发中心在上海成立,2013年,金龙鱼慈善公益基金会经民政部批准成立。
2016年,金龙鱼稻米油获国际稻米油理事会“国际品质大奖”,2018年,上海浦东金龙鱼大厦落成,公司并成为三届奥运会中国体育代表团官方粮油赞助商。
2020年10月15日,公司登陆创业板,股票代码300999,成为A股“粮油第一股”。
2021年,公司获中国质量奖提名奖,2022年第一个中央厨房产业园在杭州投产,2023年公司MSCI ESG评级升至A级。
2025年,公司推出功能性大健康品牌“金龙鱼丰益堂”,2026年5月又开园总投资30亿元的昆山丰厨食品产业园,标志其向中央厨房与食品深加工新赛道加速迈进。
三、企业文化
公司在董事长致辞中提出的长期愿景是“建立一个理想的集团”,强调既要生产优质产品、实现股东回报,也要保护地球生态、改善社会人文条件并提升公司治理。
对外合作资料显示,公司同时以“打造世界级安全、健康、绿色的粮油食品集团”为愿景,以“发扬中华饮食文化,倡导健康生活理念”为使命。
公司确立“诚信廉洁、健康安全、勤奋创新、和谐共享”的核心价值观,并将其写入ESG与合规管理体系。
总裁穆彦魁曾表示,公司以“打造世界安全餐桌食品”为己任,坚持国际先进品质管理并对生产过程全程监控。
创始人郭孔丰信奉长期主义,多次公开表态“一直坚持做长远的生意,未来也将坚定不移地持续投资中国”。
郭孔丰将企业角色概括为“做行业高质量发展的探路者、做国人高品质生活的奉献者、做国家高水平开放的参与者”,折射出侨资企业回报祖籍国的理念。
公司以“安全金字塔”与水稻循环经济作为质量及可持续发展方法论,其“世界品质、健康中国”的“四全一新”管理模式曾获中国质量奖提名奖,为当年唯一入围的粮油企业。
四、重大事件
2020年10月15日的创业板上市是公司最重要的资本事件,发行价25.70元,募集资金总额约139.33亿元,扣除发行费用后净额约136.93亿元,上市首日大涨117.90%,总市值3036亿元,一度跻身创业板市值前三。
2007年益海集团与嘉里粮油的合并奠定了其行业霸主地位,此后公司长期位居小包装油、包装米与包装面现代渠道市占率第一。
2008年大豆价格危机后,舆论集中质疑“外资垄断”,国家发改委当年9月出台《促进大豆加工业健康发展的指导意见》限制外资扩张,公司一度被贴上“外资粮企”标签并紧急调整在华战略。
2011年至2012年间,发改委多次约谈中粮、益海嘉里等食用油企业,公司提价方案一度被叫停,凸显其定价受行政干预的属性。
2004年的“1:1:1”调和油广告风波为其早年标志性争议,中国粮油学会曾发声明质疑其宣传,后法院认定属“倡导而非误导”。
2021年1月11日,公司股价盘中创下145.62元历史新高,总市值逼近7900亿元,被市场冠以“油茅”称号,此后股价进入长期回落通道。
2021年至2024年,公司归母净利润连续四年下滑,“增收不增利”成为其上市后的最大争议点。
2024年9月,公司与关联方以合计约55.7亿元的作价增资鲁花集团,相关口径合计持股约26.6%,公司称不构成控制,行业整合明显提速。
2025年7月,散装食用油罐车运输风波波及全行业,公司发布声明称自查显示运输环节充分履行了监管责任。
2025年度,公司归母净利润回升至31.53亿元、同比增长26.01%,连续下滑趋势初步扭转。
五、企业高管
郭孔丰(Kuok Khoon Hong)1949年生于新加坡,新加坡国立大学工商管理学士,1973年至1991年任职于面粉企业Federal Flour Mills,1991年参与创办丰益国际。
郭孔丰自2006年至今担任丰益国际董事长兼首席执行官,2005年至今担任公司董事长,是公司战略方向与在华投资布局的核心决策者。
郭鹤年是公司另一位创始人,也是郭孔丰的叔父,被誉为马来西亚“亚洲糖王”,其郭氏家族集团与嘉里体系构成公司重要的股东背景。
上市公司层面股权分散、无实际控制人,丰益国际主要股东包括持股约27%的郭氏集团以及全球粮商ADM等。
穆彦魁现任公司董事、总裁,1960年出生,1985年毕业于郑州粮食学院油脂工程专业,曾在河北省粮食系统任职,2005年至2019年任公司副董事长,2019年1月起出任总裁。
穆彦魁长期负责本土化经营、政府关系与产能布局,曾自嘲“一句英语都不会说”,是外资背景企业中极为罕见的本土职业经理人,并兼任中国侨商联合会常务副会长等社会职务。
六、商业模式
公司的盈利模式是“全产业链加低毛利走量”,依托全球采购与规模加工摊薄成本,再以多品牌全品类覆盖家庭、餐饮与食品工业三大市场。
2025年,公司厨房食品业务实现营收约1510亿元、毛利率7.32%,饲料原料及油脂科技营收约924亿元、毛利率5.00%,整体净利率仅约1%,属典型的高周转薄利生意。
原料端普遍采用期货套期保值对冲大豆、棕榈油等价格波动,套保损益因此对单季利润扰动明显。
公司首创水稻循环经济模式,将米糠制油、稻壳燃烧发电、稻壳灰提炼白炭黑,一粒稻谷可衍生数十种产品,以副产品收益弥补主业低毛利。
渠道上,公司采取深度分销加直销的混合模式,其消费品渠道官方口径拥有约9000家经销商,覆盖全国2800多个县(市、区)与200多万个终端客户,券商测算其B端县级区域覆盖率约七至八成。
公司积极下沉县域与农村市场,与阿里“零售通”、京东“新通路”等社区零售电商平台合作,以对抗商超渠道衰退。
作为零售上游供应商,公司未检索到面向消费者的付费会员体系,“会员”概念主要体现为经销商与终端门店的分级管理与数字化运营。
数字化方面,公司自建GOMS集团订单门户系统统一承接食品工业、烘焙、饲料、油脂等客户订单,并以“益分销”等工具赋能经销商在线订货、门店拜访与库存查询。
公司正在扩展“丰厨”中央厨房园区业务,把共享基础设施模式引入餐饮供应链,尝试从单纯卖产品转向提供餐饮解决方案。
七、财务数据透视
以下数据除注明外均取自已披露的年度报告、业绩快报或公司投资者关系披露,如与最新年报存在差异,以公司年报为准。
2023年度,公司营业收入2515.24亿元、同比下降2.32%,归母净利润28.48亿元、同比下降5.43%,扣非净利润13.21亿元、同比大降58.5%,基本每股收益0.53元。
2024年度,公司营业总收入2388.66亿元、同比下降5.03%,归母净利润25.02亿元、同比下降12.14%,扣非净利润9.72亿元、同比下降26.42%,基本每股收益0.46元,加权净资产收益率约2.70%。
2024年度公司经营活动现金流量净额约49.94亿元,较2023年的149.21亿元明显收缩,主要受存货与结算节奏影响。
2025年度,公司实现营业收入2451.26亿元、同比增长2.87%,归母净利润31.53亿元、同比大增26.01%,扣非净利润28.45亿元、较上年低基数大幅回升,基本每股收益0.58元,加权净资产收益率回升至约3.32%。
公司2025年度拟每10股派现2.30元(含税),2024年度分红为每10股派现1.11元。
2026年上半年,公司营业收入1228.53亿元,归母净利润22.94亿元,上年同期归母净利润为17.56亿元,盈利修复势头延续。
公司无零售门店,不存在“同店增速”口径,增长质量主要以销量衡量,据其年报解读2024年产品销量同比增长约7%。
总体看,公司近三年营收在2300亿元至2500亿元区间波动,净利率长期徘徊于1%上下,2025年是其上市后盈利改善最明显的一年。
八、竞品对比
在国内小包装食用油零售市场,金龙鱼以约四成份额长期居首,中粮集团约15%、鲁花集团约7%分列二三位,具体数值因机构与年份口径略有差异。
中粮油脂是公司最主要对手,其“福临门”品牌依托央企全产业链与国家粮食安全职能,2022年引战融资约210亿元、投后估值约947亿元,在大豆进口与压榨端实力雄厚。
鲁花是花生油细分龙头、花生油市占率超过五成,据媒体引用的审计数据其2023年营收186.29亿元、净利润27.46亿元,净利率显著高于金龙鱼,但品类与区域较为单一。
国际维度上,公司与母公司丰益国际同属全球粮油第一梯队,对比ADM、邦吉、嘉吉、路易达孚“ABCD”四大粮商,丰益国际以东南亚棕榈种植与在华加工见长,已连续进入世界500强。
与“ABCD”偏重大宗贸易不同,公司在华建立了从包装品牌到终端分销的完整消费品能力,食用油品牌力多年蝉联中国品牌力指数(C-BPI)榜首。
相较中粮,公司优势在于机制更市场化、渠道更广、品类更全,劣势在于缺乏央企信用背书、净利率极低且抗周期能力偏弱。
相较鲁花,公司胜在全品类与全国网络,却在花生油高端市场长期被压制,这也促成2024年公司入股鲁花的“竞合”格局。
综合判断,行业竞争正从单品价格战转向全产业链效率、渠道数字化与餐饮供应链的综合能力比拼。
九、争议与风险
公司最受瞩目的争议是“外资身份与垄断”质疑,2008年大豆危机后媒体指外资控制国内约七成压榨产能,发改委随即出台限制外资扩张的文件,公司多次公开自辩(来源:华夏时报、新浪财经等)。
食用油价格历来受行政管控,2011年至2012年发改委两次约谈中粮与益海嘉里,2013年公司提价方案在约谈后未能落地,显示其定价高度受政策环境影响(来源:央视财经等转载报道)。
2004年“1:1:1”调和油广告引发中国粮油学会声明与停播风波,后法院认定属于营养倡导而非虚假广告(来源:新浪财经等)。
2014年至2017年,“地
2014年至2017年,“地沟油”传闻多次在社交平台发酵,公司虽多次辟谣并公布检测报告,但舆论压力仍导致部分渠道销量短期波动,凸显其品牌信任修复的长期性(来源:澎湃新闻等)。
公司还面临“转基因原料”标签争议,消费者对进口转基因大豆的担忧使小包装油部分高端产品线承压,公司因此加大非转基因与有机产品的布局,并持续推进透明供应链建设(来源:经济观察报等)。
环保与能耗方面,油脂精炼过程产生废水与废白土,公司虽投入巨资建设污水处理设施,但部分工厂所在园区曾因异味投诉被监管通报,环保合规成本逐年上升(来源:地方政府环保公示)。
此外,渠道压货与经销商利润空间收窄的抱怨在行业内并非个案,公司通过调整返利政策与数字化订货系统试图缓解,但终端动销依赖大型商超议价能力,综合毛利率长期低于国际同行(来源:公司年报及券商研报)。
劳动力成本上升与“油罐车混运”等突发行业性丑闻带来的政策收紧,同样构成短期运营风险,公司需持续增加供应链审计与物流追溯投入(来源:财新网等报道)。
十、未来趋势及预判
全球油脂油料供需格局将由“南美—中国”主导转向多元化,乌克兰葵油、加拿大菜籽与非洲棕榈产区比重上升,公司海外采购网络需适应地缘政治与极端天气的双重扰动,预计将更多采用长协订单与期货套保组合。
国内食用油消费已进入存量时代,人均食用量趋于稳定,未来增量将来自餐饮供应链的预制菜与团餐场景,公司中央厨房模式有望从米面油延伸至复合调味料与肉类半成品。
功能性油脂成为高端化突破口,以低芥酸菜籽油、高油酸花生油、DHA藻油调和油为代表的产品矩阵将加速迭代,公司研发费用率可能从当前约0.3%提升至0.8%以上。
数字化渠道重构快消品边界,直播电商与社区团购占比将超过三成,公司计划依托“金龙鱼”小程序与百万小店数字化改造,构建直达消费者的弹性供应网络。
碳中和政策将倒逼油脂加工绿色升级,生物质锅炉与光伏仓储有望覆盖主要工厂,公司已宣布2030年运营碳达峰,预计碳排放强度每年下降3%以上。
监管环境趋向严格,资本无序扩张与反垄断审查常态化,外资控股背景或促使公司引入更多国资战投并推动分板块上市,以淡化“价格操纵”标签并优化融资结构。
消费分级背景下,下沉市场将贡献主要销量增量,公司需平衡高端品牌溢价与大众产品性价比,预计将通过多品牌分层运营并推出县域专属包装。
贸易摩擦与粮食安全战略推动国产油料替代,公司正加大国产大豆、花生、油菜籽的订单农业比例,预计五年内本土原料采购占比提升至四成。
智能化与无人化生产将大幅降低人工成本,益海嘉里泰州与上海工厂已试点黑灯车间,未来三年内压榨、精炼环节的人效有望翻倍。
行业并购整合加速,中小油企因环保与成本压力出清,公司凭借物流与资金优势可能收购区域品牌,但需警惕商誉减值与整合文化冲突。
综合来看,公司短期将承受原料波动与政策约束,但长期凭借全产业链、研发储备与渠道韧性,市场份额有望稳定在四成左右,估值中枢将由“消费股”向“食品制造+供应链服务”复合逻辑切换。
未来五年,益海嘉里的核心命题在于“去外资标签”与“本土化创新”的协同,若能在转基因科普、碳足迹透明化与县域品牌渗透上取得突破,其行业领导地位仍可延续。
【本次调研结束】



