|
|
一、公司概况与历史沿革
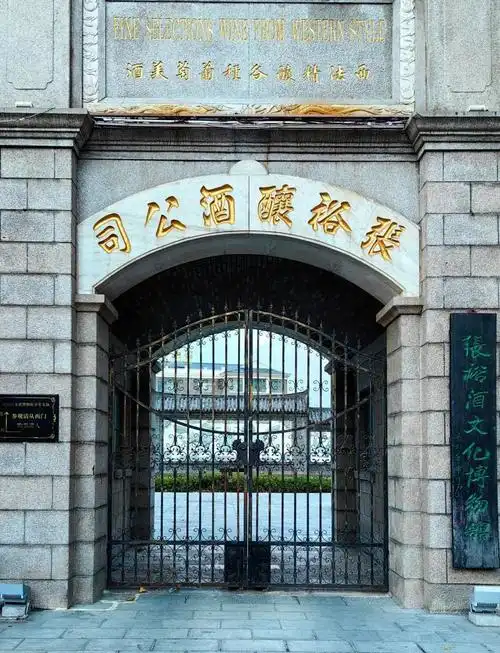
烟台张裕葡萄酿酒股份有限公司是中国葡萄酒行业的百年龙头,其前身可追溯至一八九二年张弼士在烟台创办的张裕酿酒公司。
公司总部位于山东烟台,并在宁夏、新疆、陕西、辽宁以及海外多个产区布局葡萄基地和酒庄资产。
张裕A在深圳证券交易所上市,证券代码为000869,B股代码为200869,长期作为国产葡萄酒板块的代表性标的。
公司业务涵盖葡萄酒、白兰地、香槟、配制酒以及酒庄旅游等,形成了从种植、酿造到品牌营销的完整产业链。
从历史沿革看,张裕经历了民族工业兴起、计划经济整合、市场化改革、资本扩张和国际化并购等阶段。
近年来公司战略重心转向中高端酒庄酒、核心单品和圈层营销,试图在行业总量收缩中稳住龙头地位。
二、股权结构与治理机制
张裕的控股股东为烟台张裕集团有限公司,实际控制人具有地方国资背景,股权结构总体稳定。
这种治理架构使公司在长期品牌投入、产能建设和国际化布局上具备较强战略定力。
但国资背景也可能带来决策链条较长、市场化激励不足等问题,尤其在消费快速迭代阶段需要更灵活机制。
公司管理层的核心任务是在保持财务稳健的同时,推动产品结构升级和渠道模式转型。
股权激励和员工持股若能在合规前提下推进,将有助于绑定核心团队与股东利益。
总体看,张裕治理风险不高,但战略执行效率是影响估值弹性的关键变量。
三、主营业务与产品矩阵
葡萄酒仍是张裕收入的基本盘,解百纳、爱斐堡、卡斯特、多名利等品牌覆盖不同价格带。
白兰地业务以可雅为核心,近年来被公司视为重要增长极,承担高端化和品类突破的任务。
酒庄酒板块包括烟台张裕卡斯特酒庄、北京爱斐堡酒庄、宁夏摩塞尔十五世酒庄等,强调风土和体验。
海外酒庄资产包括法国富郎多、西班牙爱欧、澳大利亚歌浓、智利魔狮等,形成一定的国际协同。
产品矩阵的宽度是张裕的优势,但也带来品牌聚焦不足和内部资源分散的问题。
未来产品策略应更强调大单品、清晰价格带和可复制的消费者沟通语言。
四、财务表现与经营质量
根据年报口径,张裕2023年营业收入约四十三点八五亿元,归母净利润约五点三二亿元,恢复性增长明显。
2024年公司营业收入约三十二点七七亿元,归母净利润约三点零五亿元,同比出现较大下滑。
收入下滑主要受葡萄酒消费疲软、渠道去库存、进口酒竞争和白酒挤压等因素影响。
公司毛利率仍处于较高水平,但销售费用率上升和收入规模下降导致净利率承压。
葡萄酒陈酿周期长、存货规模高,使企业在需求下行期面临资金占用和减值压力。
经营现金流和合同负债变化是观察渠道信心与终端动销的重要指标,需持续跟踪。
五、行业格局与竞争态势
中国葡萄酒行业自2012年前后见顶后持续收缩,产量、消费量和企业数量均明显下降。
进口葡萄酒凭借关税优势、品牌文化和渠道能力,长期占据中高端和大众进口酒市场。
白酒、啤酒、果酒、预调酒和饮料等替代品不断分流葡萄酒的消费场景和年轻客群。
张裕作为国产葡萄酒龙头,市占率相对领先,但行业蛋糕缩小使龙头同样难以独善其身。
国产葡萄酒还面临税负较高、产区认知不足、消费者教育薄弱等结构性问题。
行业复苏不能只靠企业促销,更需要产区品牌、文化推广和税收政策形成合力。
六、渠道体系与营销变革
张裕传统优势在经销商网络、商超、餐饮和团购渠道,但过去压货模式在需求转弱时容易造成库存积压。
公司近年来推动渠道扁平化、终端精细化管理和数字化会员运营,试图提升动销效率。
圈层营销、酒庄体验、品鉴会和定制酒成为触达高净值客户的重要手段。
电商、直播和即时零售增速较快,但价格透明化也对传统价格体系形成冲击。
张裕需要在线上线下之间建立差异化产品、差异化服务和统一品牌形象。
渠道改革的核心不是简单削减经销商,而是让终端愿意卖、消费者愿意买、价格体系保持稳定。
七、品牌资产与消费者认知
张裕是中国葡萄酒行业少有的百年品牌,历史积淀和国产龙头身份构成重要品牌资产。
但在年轻消费者心中,张裕的品牌形象仍需从传统商务宴请向日常饮用、社交悦己和佐餐场景延伸。
解百纳具备较强的大单品认知,可雅白兰地则有机会在高端烈酒市场建立国产替代心智。
品牌传播应减少自说自话,增加产区故事、酿造工艺、侍酒文化和消费者参与感。
与头部餐饮、艺术、体育和时尚IP跨界,有助于提升品牌新鲜度和话题度。
品牌年轻化不是包装年轻化,而是产品口感、消费场景和沟通方式的系统年轻化。
八、成本结构与供应链能力
张裕拥有较大规模的葡萄种植基地和酒庄产能,上游掌控力强于多数中小葡萄酒企业。
但葡萄种植受气候、病虫害和年份波动影响,原料成本和质量稳定性仍是长期挑战。
玻璃瓶、软木塞、包装材料和物流成本会随大宗商品价格波动,影响毛利率表现。
海外酒庄带来国际产能和品牌资源,也带来汇率、管理半径和商誉减值风险。
公司需要通过精细种植、规模化采购、智能酿造和库存管理来优化全链条效率。
供应链能力最终要服务于产品品质和成本可控,而不是单纯追求产能规模。
九、风险因素与合规观察
宏观消费复苏不及预期是最直接风险,葡萄酒作为可选消费品对居民收入预期较为敏感。
进口酒竞争、白酒挤压和替代饮品分流可能继续压缩国产葡萄酒的市场空间。
食品安全、环保排放、税务合规和广告宣传是酒类企业必须严守的合规底线。
海外并购形成的商誉和无形资产存在减值可能,汇率波动也会影响合并报表。
渠道库存若不能有效去化,可能引发价格倒挂、经销商流失和品牌价值受损。
公司治理、关联交易和信息披露需保持透明,以维护资本市场信任。
十、未来趋势及预判
短期看,中国葡萄酒行业仍处于筑底阶段,2025年至2026年可能继续面临需求疲软和库存去化压力。
中期看,若宏观消费回暖、进口酒增速放缓、国产产区认知提升,行业有望在2027年前后温和复苏。
张裕的增长机会主要来自高端酒庄酒、可雅白兰地、低度微醺产品和酒庄文旅体验。
白兰地业务若能在高端烈酒市场持续突破,有望成为公司第二增长曲线并改善利润结构。
葡萄酒主业则需要从政务商务驱动转向大众佐餐、年轻社交和悦己消费,重建消费频次。
数字化、会员制和圈层营销将决定张裕能否在存量竞争中提高单客价值和复购率。
海外酒庄协同应更注重品牌引进、产区互补和渠道共享,避免只停留在资产持有层面。
政策层面若能在消费税、产区建设和葡萄酒文化推广上给予支持,国产葡萄酒龙头将率先受益。
预判张裕未来三年呈“先承压、后修复”走势,收入端恢复取决于终端动销,利润端弹性取决于产品结构和费用控制。
若公司能完成渠道去库存、大单品聚焦和白兰地放量,估值有望从历史低位逐步修复。
若行业继续萎缩且改革不及预期,张裕可能长期维持低增长、高分红和存量博弈格局。
总体而言,张裕具备品牌、产能和渠道基础,但能否穿越周期,关键在战略执行和消费场景再造。
【本次调研结束】 |
|