|
|
一、研究背景与目的
便利店行业已从高速扩张阶段转入存量竞争阶段,单店盈利与精细化运营成为核心命题。
上海是全国便利店密度最高、竞争最激烈的城市之一,本土品牌与外资品牌长期交织竞争。
好德作为上海本土便利店代表之一,其发展路径、经营调整与未来选择具有样本意义。
本报告旨在基于公开商业资料,梳理好德的企业沿革、商业模式、门店网络、供应链、数字化与竞争格局。
报告同时分析其优势、劣势、机会与风险,并对未来趋势作出预判,为理解区域便利店演化提供参考。
二、企业概况与发展沿革
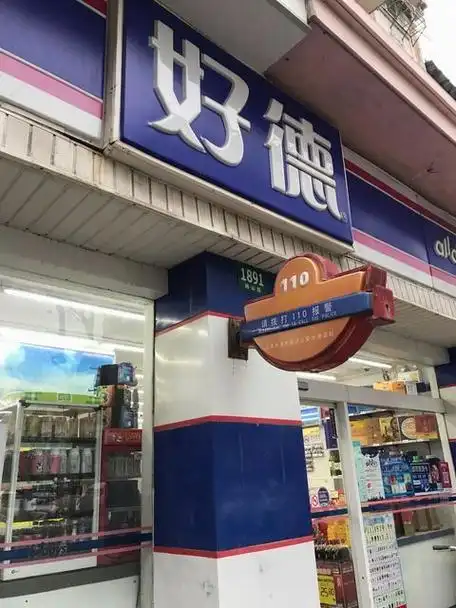
好德便利店是上海本土便利店品牌,隶属于农工商超市集团体系,并与光明食品集团存在产业协同关系。
公开资料显示,好德品牌在上海市场耕耘多年,曾通过密集布点形成较高的社区可见度。
其发展早期依托集团采购、仓储与物流资源,以较快的速度覆盖居民区、学校、医院与交通节点。
随着外资便利店加速进入和本土新品牌崛起,好德进入结构调整期,门店拓展更强调质量与盈利。
近年来,好德在保持社区便利店定位的同时,逐步推进门店改造、商品升级与线上运营。
从组织特征看,好德兼具国企背景的稳定性与零售行业市场化竞争的压力,转型节奏相对稳健。
三、商业模式与盈利结构
好德的核心商业模式仍以门店零售为主,通过商品进销差价、加盟相关收入与部分服务佣金获取利润。
商品销售涵盖饮料、零食、日用品、鲜食、烟酒与应急商品,其中鲜食和饮料通常承担引流与毛利贡献。
加盟模式有助于以较轻资产方式扩大网络,但也会带来门店管控、供货统一与品牌一致性挑战。
直营门店便于试点新店型、新品与数字化工具,加盟门店则更依赖总部供应链和运营赋能。
盈利结构的关键在于单店日均销售额、毛利率、库存周转与租金人力成本之间的平衡。
若鲜食占比提升、自有品牌增强、线上订单增加,单店模型有望改善,否则容易陷入价格竞争。
四、门店网络与区域布局
好德门店以上海为核心,长期深耕社区、商务楼宇、交通枢纽与医院周边等高频消费场景。
上海市场便利店密度高,选址竞争激烈,优质点位的租金与续约成本持续上升。
好德的门店网络兼具直营与加盟,不同区域的管理半径和供应链配送效率存在差异。
在区域布局上,好德更可能采取核心区域加密、边缘区域优化的策略,而非盲目全国扩张。
长三角一体化带来跨区域协同机会,但跨城运营需要更强的本地化选品与物流能力。
未来门店网络的质量将比数量更重要,关闭低效门店、改造存量门店会成为常态。
五、商品结构与供应链体系
好德商品结构以即时消费和便利性需求为中心,强调小包装、高频次与快速周转。
鲜食是便利店差异化竞争的关键,包括饭团、便当、三明治、面包、关东煮与热饮等品类。
若能依托光明食品集团及农工商体系,好德在乳品、烘焙、粮油与冷链方面具备一定协同基础。
供应链效率直接影响缺货率、损耗率与鲜食新鲜度,是便利店盈利的底层能力。
自有品牌和区域特色商品可提升毛利,并形成与外资便利店不同的本地化差异。
商品管理需要数据驱动,通过销售数据、天气、时段与商圈特征动态调整订货和陈列。
六、数字化运营与会员体系
便利店数字化通常覆盖支付、会员、订货、排班、库存、营销与线上到家等环节。
好德需要借助小程序、公众号、企业微信与第三方平台,沉淀会员并提升复购。
即时零售平台能够带来增量订单,但佣金、配送成本与平台规则也会压缩利润空间。
会员体系的价值在于识别高频客群,推动早餐、午餐、夜间应急等场景的交叉销售。
数字化不是单纯上线系统,而是让总部、门店与加盟商共享数据并形成经营闭环。
若数字化投入不足,好德可能在与外资和新锐品牌的效率竞争中处于被动。
七、竞争格局与同业对标
上海便利店市场集中了全家、罗森、7-Eleven等外资品牌,以及便利蜂、良友、可的等本土力量。
外资品牌通常在鲜食研发、门店标准、会员运营和品牌年轻化方面具有较强优势。
本土品牌则更熟悉本地消费习惯,并在社区关系、网点密度与集团资源方面拥有基础。
与头部竞品相比,好德的挑战在于品牌势能、鲜食创新与数字化体验的持续提升。
好德的机会在于上海本地供应链、光明系产品协同以及中老年与社区客群的稳定需求。
同业竞争已从门店数量转向单店效率、商品差异化和服务黏性,好德必须选择清晰定位。
八、SWOT分析与核心能力
优势方面,好德拥有本土品牌认知、集团供应链支持、社区网点基础与较稳定的加盟体系。
劣势方面,好德可能面临品牌老化、数字化速度偏慢、鲜食研发不足与单店模型承压等问题。
机会方面,即时零售、社区商业、银发经济与早餐工程为便利店提供了新的增长场景。
威胁方面,外资与本土新锐持续扩张,租金人力成本上升,线上平台与折扣业态分流明显。
核心能力应聚焦于供应链效率、门店运营标准化、鲜食开发与会员数据运营。
只有把集团资源转化为门店端的商品力和服务力,好德才能形成可持续的竞争壁垒。
九、风险因素与挑战
食品安全是便利店经营的首要风险,鲜食、冷链与临期商品管理必须保持高标准。
加盟管理风险不容忽视,若管控不严,可能出现服务不一致、私自采购或品牌形象受损。
成本风险来自租金、人力、物流与能耗,上海核心商圈尤为明显。
消费环境变化可能导致客单价下降,消费者更关注性价比与即时优惠。
线上平台与即时零售既带来订单,也可能削弱门店自身的流量掌控。
若转型投入长期无法转化为单店盈利,好德可能面临关店调整与网络收缩压力。
十、未来趋势及预判
未来便利店竞争将围绕鲜食化、数字化、社区化与即时化展开,商品之外的服务价值更加重要。
好德若要保持区域竞争力,需要强化鲜食研发,提升自有品牌占比,并优化冷链与损耗管理。
数字化方面,好德应打通会员、支付、订货与线上到家,形成总部到门店的经营闭环。
门店模型方面,社区店、交通枢纽店与商务区店应差异化配置商品和服务,避免千店一面。
扩张策略方面,好德更宜深耕上海及长三角核心城市,以加盟赋能和存量改造替代粗放扩张。
与光明食品集团的协同可成为差异化来源,但需要以消费者需求为中心,而非单纯内部供货。
预判未来三至五年,好德将继续优化门店网络,关闭低效点位,提升加盟店运营质量。
若鲜食和数字化取得突破,好德有望守住上海本土便利店的重要位置。
若转型迟缓,则可能在头部品牌挤压下进一步收缩,成为区域补充型网络。
总体而言,好德的关键不是追求门店数量,而是提升单店盈利、商品差异化和社区服务能力。
在存量竞争时代,好德应把自己定位为离居民最近的便利生活节点,而非单纯商品售卖终端。
【本次调研结束】 |
|