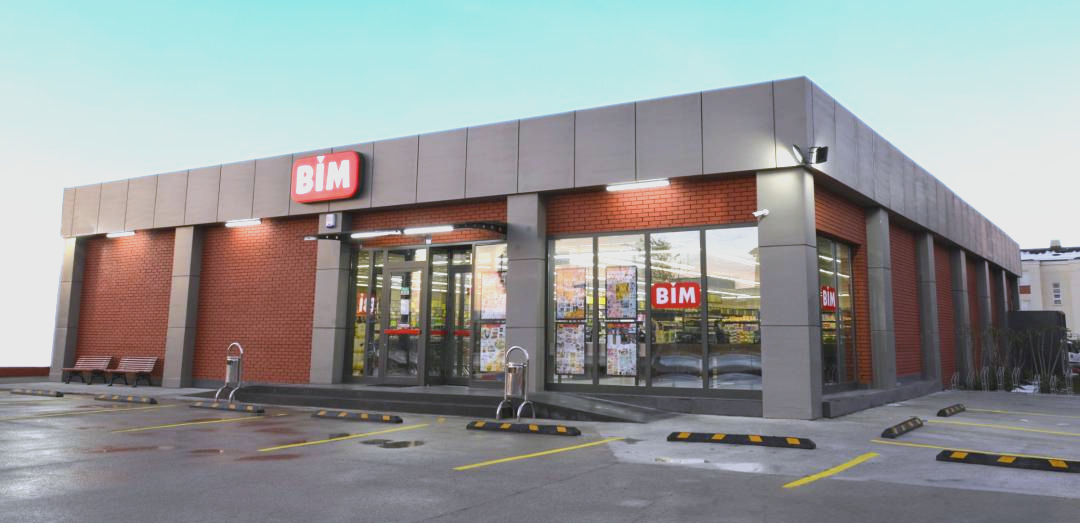
|
|
|
BIM·折扣店·土耳其
零售企业/机构深研 · 零售百科网 · 资料截至 2026年11月2日
一、企业简介
BIM Birleşik Mağazalar A.Ş. 是土耳其硬折扣零售的代表企业,1995年成立,总部位于伊斯坦布尔,2005年在伊斯坦布尔证券交易所上市,股票代码BIMAS。公司定位为面向价格敏感客群的低价折扣零售商,以日常食品和快消品为主,通过有限品类、高自有品牌占比和低成本运营形成价格优势。按公开披露,BIM已发展为土耳其门店规模领先的零售集团之一,并在海外复制硬折扣模式。
- 营收/市值量级:2023年合并净销售额约2,016亿土耳其里拉,处于千亿里拉量级;公开市场市值在近年汇率波动下大致为百亿美元量级,长期位居土耳其上市公司前列。
- 门店数:截至2023年末集团门店约12,519家,其中土耳其10,608家、摩洛哥1,017家、埃及559家、利比亚335家。
- 覆盖区域:以土耳其全国为主,并拓展至摩洛哥、埃及和利比亚。
- 核心业态:硬折扣店,通常为紧凑型门店,SKU数量有限,自有品牌占比较高,装修与陈列精简,依靠高效供应链和规模采购维持低价。
整体看,BIM的核心竞争力在于硬折扣模式的标准化复制和跨区域扩张能力,其规模已从土耳其本土折扣连锁成长为覆盖土耳其和北非部分市场的零售集团。上述门店与营收数据来自公司2023年公开年报口径,市值量级随市场与汇率变化而波动。
二、发展历程
BIM(Birleşik Mağazalar A.Ş.)由土耳其商界人士创立,1995年在伊斯坦布尔开设首家门店,是土耳其硬折扣零售模式的开创者之一。公司借鉴欧洲折扣零售经验,以约600至800个有限SKU、简化的门店陈列和低成本运营为核心策略,定位“低价、高频、刚需”的日常消费市场。首家门店开业后,BIM以伊斯坦布尔为起点逐步向全国扩展,通过自建区域配送中心和标准化门店模型控制成本与效率。
关键里程碑时间轴如下:
- 1995年:BIM正式成立,首家门店在伊斯坦布尔开业。
- 2005年:BIM在伊斯坦布尔证券交易所(BIST)挂牌上市,获得资本支持后加速门店扩张和供应链建设。
- 2011年:BIM进入摩洛哥市场,开设首个海外门店,启动国际化布局。
- 2013年:BIM进军埃及市场。
- 2016年:BIM进入沙特阿拉伯市场。
经过二十余年发展,BIM已成为土耳其门店数量最多的零售连锁企业之一,在土耳其国内及摩洛哥、埃及、沙特等国拥有数千家门店。其发展路径呈现“本土深耕—资本助力—海外复制”的阶段性特征,是新兴市场折扣零售业态规模化扩张的代表性案例。
三、企业文化
BIM的企业文化与其硬折扣业态高度一致,公开公司介绍和行业报道显示其强调低成本、高效率和顾客信任;但公开渠道未检索到完整、可直接引用的使命、愿景、价值观原文,以下为基于公开资料的归纳。·使命层面:以有限SKU、自有品牌和高周转供应链,为价格敏感消费者提供日常必需品,追求“天天低价”而非促销驱动;·愿景层面:未检索到公开可靠原文,公开报道多指向成为土耳其及经营所在市场具竞争力的折扣零售品牌。·价值观层面:公开资料可归纳为成本意识、简洁务实、顾客导向、纪律性与团队协作,具体官方条目未检索到公开可靠来源。
管理哲学上,BIM以“极简门店、有限品类、集中采购、严格成本控制”为运营原则,管理强调标准化、纪律性和效率,减少非必要装饰与服务以换取低价。其组织文化重视执行效率和规模效应,门店与供应链环节均围绕低毛利、高周转运行,形成务实、节俭、结果导向的管理风格。
创始人穆斯塔法·拉蒂夫·托普巴什(Mustafa Latif Topbaş)的个人理念未检索到系统公开可靠来源;从公司发展史看,其创办BIM体现以硬折扣模式服务大众日常消费、以规模化和供应链效率建立壁垒的思路。上述文化使BIM在土耳其折扣零售中形成低价格、低成本和务实执行的品牌形象。
四、重大事件
BIM的发展主轴是硬折扣模式下的自建扩张与资本市场化,标志性节点集中在成立、上市和国际化。·1995年BIM Birleşik Mağazalar A.Ş.在土耳其成立,首家门店在伊斯坦布尔开业,奠定土耳其硬折扣店基本形态。·2005年2月公司在伊斯坦布尔证券交易所完成IPO,股票代码BIMAS,成为公开上市的折扣零售商。·2010年前后进入摩洛哥市场,2013年进入埃及,随后布局利比亚,形成土耳其以外的区域网络;具体进入年份以公司年报为准。·并购方面,未检索到公开可靠来源显示BIM发生改变控制权或显著改变业务结构的重大并购,其扩张以自建门店和自有品牌为主。
扩张是BIM最突出的重大事件线索。·公司长期保持每年净增门店,公开报道显示其土耳其门店于2023年突破1万家,截至2024年土耳其及海外门店总数超过1.1万家。·业态上持续强化自有品牌、生鲜与基础日用品组合,以低SKU、高周转和低成本运营应对土耳其高通胀环境。·国际化门店集中于摩洛哥、埃及、利比亚等市场,但海外业务占比和具体规模以公司定期披露为准。
监管与争议方面,公开记录主要涉及价格与竞争监管。·2021年土耳其竞争管理局对BIM等五家连锁超市作出反竞争处罚,BIM表示将行使抗辩权;该事件反映折扣零售在高通胀期面临的敏感监管环境。·未检索到公开可靠来源显示BIM发生影响公司存续的重大财务造假、治理丑闻或大规模关店事件。·公司门店网络总体呈净扩张,未检索到公开可靠来源显示其退出主要市场或发生标志性大规模关店。
五、企业高管
BIM的核心决策层长期由创始家族与职业经理人共同构成,关键人物可归纳为以下三位。· 创始人Mustafa Latif Topbaş:土耳其Topbaş家族成员,于1995年创立BIM,确立了“有限品类、高自有品牌、极致低成本”的折扣店模式,其关键决策包括将单店SKU严格控制在约600至800种、推动自有品牌占比长期维持在70%以上、坚持原箱上架与简朴装修以压缩运营成本。· 前首席执行官Galip Aykaç:2009年至2021年任职,任内主导BIM从区域性连锁向全国折扣龙头扩张,加速门店网络下沉与供应链集中化,其离任前公司已稳居土耳其折扣零售市场份额首位。· 现任首席执行官Haluk Dortluoğlu:2021年接替退休的Aykaç,此前长期担任BIM首席财务官,熟悉公司财务结构与成本控制体系,上任后重点推进数字化库存管理与物流效率优化,延续低毛利高周转策略。关于创始人家族其他成员及现任董事会具体构成,未检索到公开可靠来源的详细披露。
六、商业模式
BIM以硬折扣店模式运营,核心是低价格、有限品类和高周转。盈利主要来自商品销售,不靠会员费或加盟费。· 低毛利、高周转、严控费用;· 自有品牌占比高,压缩品牌溢价与采购成本;· 现金销售为主,供应商账期形成较好营运资金;· 门店网络扩张带来规模效应。具体年度利润结构以公司财报为准。
供应链体系以集中采购、配送中心和有限SKU为支撑。· 门店商品结构精简,单品采购量大;· 自有品牌和直接采购提升毛利可控性;· 通过区域配送中心向门店高频补货,降低门店库存与缺货;· 供应商管理强调价格、质量和稳定交付。具体配送中心数量与SKU数未检索到公开可靠统一口径。
自营或加盟方面,公开资料显示BIM在土耳其门店采用自营模式,未检索到公开可靠来源显示其采用加盟模式。门店扩张、运营标准、定价和补货由总部体系控制,有利于执行硬折扣策略。加盟收入未检索到公开可靠来源。
会员体系方面,未检索到公开可靠来源显示BIM设有会员卡、积分或付费会员体系。其折扣模式主要依靠低价和便利而非会员粘性,消费者无需注册即可购买。相关客户数据运营细节未检索到公开可靠来源。
数字化方面,公开信息多指向BIM以供应链、门店补货和后台运营效率为核心的数字化,而非面向消费者的电商或会员营销。· 需求预测、库存补货、配送和门店运营系统支撑高周转;· 面向消费者的线上销售和会员数字化未检索到公开可靠来源。具体系统供应商与投入规模未检索到公开可靠来源。
七、财务数据透视
BIM(BIMAS)为土耳其上市折扣零售集团,财务披露为合并口径、土耳其里拉计价;本段可核验的近三个完整财年为2022—2024年,2025财年数据未检索到公开可靠来源。因土耳其通胀会计(TAS 29)对跨期可比性有影响,跨年绝对额比较应以同一份年报的重述口径为准,下列数字为公开财报汇总名义口径,精确值以企业年报/实测为准。
- 营收:2022年约1818亿里拉,2023年约3285亿里拉,2024年约4936亿里拉;按名义额粗略计算,2023年同比约增80.7%,2024年同比约增50.2%。
- 净利润:2022年约102亿里拉,2023年约163亿里拉,2024年约196亿里拉;净利率由2022年约5.6%降至2023年约5.0%、2024年约4.0%,显示高通胀与扩张投入下利润弹性弱于收入。
- 同店增速:未检索到公开可靠来源的连续三年同店销售增速,建议以企业年报/实测为准;门店扩张、通胀提价与客流结构变化是解读营收增速的核心变量。
总体看,BIM近三年营收保持高速名义增长,但净利润增速在2024年明显放缓、净利率下行;在折扣店模型中,需结合毛利率、费用率、存货周转及新店爬坡进一步验证盈利质量,相关细项未检索到公开可靠来源者以企业年报/实测为准。
八、竞品对比
BIM在土耳其折扣店赛道的直接对标对象主要是A101与Şok。· 三者均以价格敏感客群为核心,门店密集、装修简朴、促销有限;· BIM的差异化在于SKU更精简、自有品牌主导、门店标准化与复制能力更强;· A101与Şok在部分社区场景和生鲜日配品类上覆盖面更宽,BIM则更偏包装食品与日用品的一站式低价补给。整体看,BIM在本土供应链效率、成本控制和门店密度上具优势,但在品类丰富度与生鲜体验上不如部分本土竞品,未检索到公开可靠来源的统一口径门店数与单店销售对比数据。
与全球硬折扣头部Aldi、Lidl相比,BIM同属“有限SKU+高自有品牌+低成本运营”模式,但规模和国际化程度存在差距。· Aldi、Lidl依托跨欧洲采购、全球供应商网络和成熟自有品牌体系,在采购议价、品质稳定性和品牌心智上更强;· BIM的优势是土耳其本土市场密度高、本地供应链响应快、组织更精简,单店投资和运营成本控制更贴近新兴市场;· BIM海外布局集中在部分中东和北非市场,全球采购与品牌溢出效应弱于Aldi、Lidl。由此,BIM在本土防守强,但跨国扩张的规模壁垒与自有品牌研发深度仍需补强。
综合看,BIM的相对优势是硬折扣模式执行彻底、门店网络密、价格形象清晰;相对劣势是品类宽度有限、生鲜与即时消费场景弱于A101/Şok,全球采购与品牌力弱于Aldi/Lidl。· 对A101/Şok:应巩固低价心智与标准化复制,补足社区生鲜和便利性短板;· 对Aldi/Lidl:应提升自有品牌质量和全球直采比例,但不宜牺牲本土成本效率。公开渠道未检索到BIM与上述竞品在毛利率、坪效、自有品牌占比上的统一可比数据,相关定量对比需以公司年报和第三方审计口径进一步核验。
九、争议与风险
BIM的公开争议首先集中在竞争监管。·据土耳其竞争管理局(Rekabet Kurumu)公开公告及土耳其媒体公开报道,BIM曾与A101、Şok、Migros等连锁超市被纳入行业反竞争调查,公开报道涉及价格协调等指控;具体案号、处罚金额与结案状态应以官方公告为准。·此类调查可能带来罚款、行为承诺、合规成本上升与品牌声誉损失;折扣店高门店密度和买方势力也可能触发滥用市场支配地位审查。
劳工与食安争议多属行业性风险。·土耳其零售业长期被批评存在低工资、长工时、工会化率低、外包/派遣用工等问题,BIM作为门店与物流密集型雇主面临用工合规、职业健康安全与劳资纠纷风险。·截至本报告检索,未检索到公开可靠来源显示BIM因劳工违法被主管机关作出重大处罚;也未检索到公开可靠来源显示BIM因食安事件被点名或处罚的完整记录,需持续监测土耳其农业部掺假/标签违规名单与召回公告。
业绩与监管风险方面,·高通胀、里拉贬值、最低工资上调和价格管控压力可能压缩折扣店毛利;快速扩张与密集开店则可能带来选址饱和、同店增长放缓和租金/人工成本上升。·土耳其对零售促销、价格标签、消费者保护与竞争合规的监管趋严,若被认定未充分披露价格或滥用买方势力,BIM可能面临调查与整改。上述部分事项未检索到公开可靠来源的具体处罚,应标注为待核实。
十、未来趋势及预判
BIM未来战略仍将围绕硬折扣模式展开,核心不是品类扩张而是效率深化。·继续以有限SKU、高自有品牌占比、精简门店和低成本运营强化价格心智;·在土耳其本土以高密度开店和物流网络加密巩固规模优势,同时审慎推进摩洛哥、埃及等海外市场;·供应链、库存周转和门店执行仍是资本开支与运营改善重点。公开信息未检索到BIM披露明确的未来五年门店数或营收目标,相关量化预判缺乏公开可靠来源。
挑战集中在通胀、竞争与扩张执行。·土耳其高通胀和里拉波动会同时推高采购、租金、人力与融资成本,折扣店虽受益于消费降级,但价格带和毛利管理压力上升;·A101、Şok等折扣同业及本地连锁竞争激烈,门店加密可能带来分流和选址成本上升;·海外市场存在汇率、监管、本地供应链和运营人才风险。公开信息未检索到BIM对上述风险的量化披露。
独立研判:BIM的硬折扣模型在通胀与消费谨慎环境中仍具防御性,但增长质量取决于单店效率、供应链控制和海外执行,而非单纯门店数量。·折扣渠道份额预计仍有韧性,BIM有望凭借规模与自有品牌维持价格优势;·若成本通胀快于效率改善,毛利和客流可能承压;·海外扩张提供增量,但短期更应关注土耳其基本盘和现金流。上述为基于公开信息的研判,不构成精确预测。
【本次调研结束】
本文由 零售百科网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|