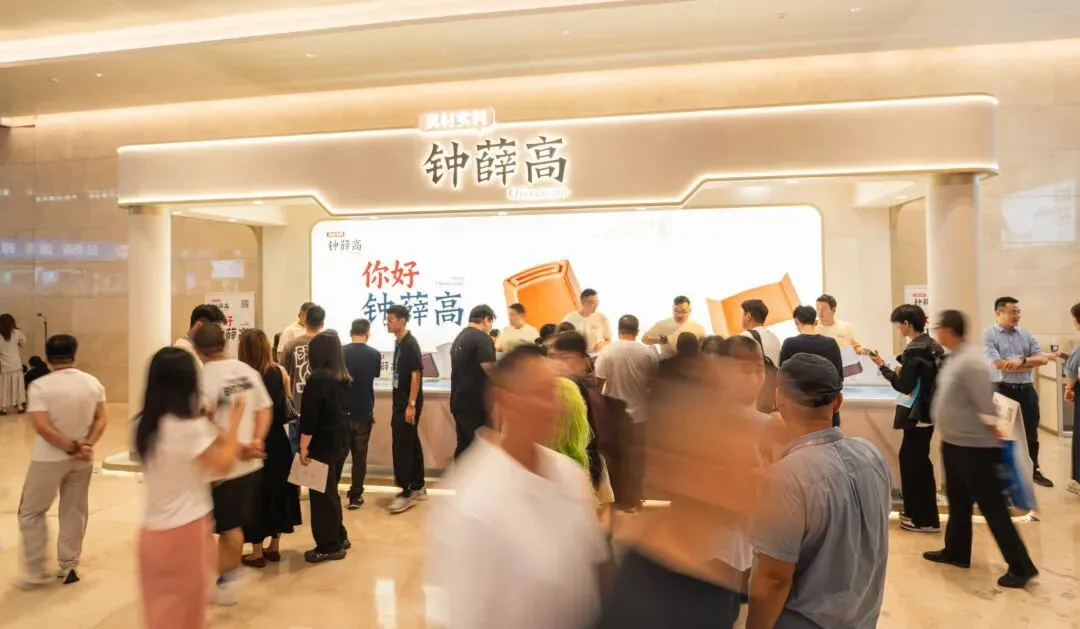
一、企业简介
钟薛高是2018年创立于上海的中式高端雪糕品牌,运营主体为钟薛高食品(上海)有限公司。
其定位为高端冰品厂家,以“中式雪糕”为差异化标签,核心业态是预包装雪糕的研发、生产与全渠道销售。
巅峰期覆盖全国线上电商、便利店、商超及自有线下门店,并进入部分海外市场。
门店数方面,公开报道显示其线下门店在2021年前后一度扩张至数十家,2023年后大幅收缩,确切在营门店数未检索到公开可靠来源。
营收量级方面,媒体曾报道2021年营收约8亿元,但公司未上市,无经审计年报,该数据应以企业年报/实测为准。
核心产品包括“厄瓜多尔粉钻”“丝绒可可”“半半巧巧”等,价格带集中在10元至30元,高端款曾达66元。
公司规模在2024年后显著收缩,涉及欠薪、被执行及破产审查,具体员工数与资产规模未检索到公开可靠来源。
覆盖区域以华东、华南、华北一二线城市为主,下沉市场渗透有限。
核心业态可概括为“高溢价预包装雪糕+强内容营销+全渠道分销”。
二、发展历程
2018年3月,钟薛高食品(上海)有限公司在上海成立,创始人林盛带着广告营销背景进入冰品行业。
2018年双11,钟薛高推出售价66元的“厄瓜多尔粉钻”雪糕,15小时售罄,一举打开高端雪糕认知。
2019年,品牌持续通过天猫等电商渠道放量,并开始进入线下便利店和商超渠道。
2020年,钟薛高拓展线下直营门店,尝试“品牌体验店”模式,同时加大联名营销。
2021年,媒体报道其营收达到约8亿元量级,品牌进入高速扩张期。
2022年夏季,“雪糕刺客”话题发酵,钟薛高因高价雪糕混在平价冰柜中销售引发舆论争议。
2023年,“火烧不化”事件将钟薛高推向食品安全舆论风口,品牌信任度明显下滑。
2023年下半年,公司被曝欠薪、裁员、门店收缩,经营压力公开化。
2024年3月,林盛及钟薛高食品(上海)有限公司被限制高消费。
2024年5月,林盛在直播平台卖红薯,公开表示“卖红薯也要把债还上”。
2024年6月,钟薛高食品(上海)有限公司新增破产审查案件,后续进展以法院公告为准。
2025年,公司仍处于债务化解与业务收缩阶段,是否进入破产清算程序未检索到公开可靠来源。
三、企业文化
林盛多次公开表达“用做奢侈品的方式做雪糕”,强调品牌溢价与产品美学。
钟薛高的品牌名取“中雪糕”谐音,瓦片造型取自中国传统建筑,体现“中式雪糕”的文化定位。
公司对外传递的使命集中在“做中国最好的雪糕”与“让世界认识中式雪糕”,但完整使命愿景文本未检索到公开可靠来源。
价值观层面,公开采访中林盛强调“产品主义”“长期主义”和“不跟随低价竞争”。
管理哲学上,钟薛高早期依赖创始人强营销驱动,组织扁平、决策集中,供应链则采用代工与自建结合。
创始人理念中存在明显的高端化执念,即通过高定价、强内容和联名跨界塑造品牌势能。
这一文化在消费升级周期有效,但在性价比消费回归后暴露出与大众市场的错位。
四、重大事件
2018年双11的66元“厄瓜多尔粉钻”是钟薛高第一次出圈,奠定高端定位。
2021年的营收高峰与线下扩张,是公司从线上品牌转向全渠道品牌的关键节点。
2022年“雪糕刺客”舆情是品牌转折点,高价雪糕与平价冰柜的渠道错配引发消费者反感。
2023年“火烧不化”事件中,钟薛高回应产品符合国家标准,但卡拉胶等添加剂讨论持续发酵。
2023年10月前后,多名员工在社交平台反映被欠薪,公司被曝裁员和门店关闭。
2024年3月,上海市相关法院对林盛及公司采取限制消费措施,信用风险公开化。
2024年5月,林盛直播卖红薯还债,试图以个人IP修复品牌形象。
2024年6月,钟薛高食品(上海)有限公司新增破产审查案件,申请人及案号以公开司法信息为准。
2024年至2025年,钟薛高多家子公司注销、线下渠道大幅收缩,标志性扩张阶段结束。
五、企业高管
林盛是钟薛高创始人、董事长兼CEO,也是公司最核心的对外形象。
林盛早年从事广告营销,曾参与马迭尔、中街1946等冰品品牌的策划与运营,具备强内容营销能力。
关键决策包括2018年以66元超高端产品切入市场、2020年布局线下门店、2021年推动全渠道扩张。
2022年后,林盛在舆论危机中多次出面回应,但定价策略调整迟缓,被外界视为应对失当。
其他联合创始人及高管信息,公开可查的包括部分供应链和电商负责人,但完整高管名单未检索到公开可靠来源。
2024年债务危机后,核心团队大幅流失,现任CEO是否变更未检索到公开可靠来源。
林盛的个人声誉与品牌高度绑定,限高和破产审查对其个人IP形成直接冲击。
六、商业模式
钟薛高的盈利模式以高毛利预包装雪糕销售为主,辅以联名授权和线下门店零售。
定价策略采取“高定价+强内容”路线,单支雪糕毛利率显著高于行业平均水平,但具体毛利率未检索到公开可靠来源。
供应链体系早期以代工为主,后来自建工厂以强化品控,但自建产能利用率与资产投入未披露。
渠道结构经历“线上电商—线下便利店/商超—直营门店”的扩张,2023年后线下门店大幅收缩。
销售模式以经销和直营结合,便利店渠道采用经销商分销,自有门店为直营。
会员体系方面,钟薛高曾上线小程序会员和积分体系,但会员规模与复购率未检索到公开可靠来源。
数字化方面,公司依托天猫、京东等平台数据做新品测试,并通过社交媒体内容投放驱动销售。
整体看,其商业模式高度依赖品牌溢价和流量投放,抗周期能力较弱。
七、财务数据透视
钟薛高未上市,未公开披露经审计年报,近三年营收、利润和同店增速均缺乏官方口径。
2021年营收约8亿元,来自媒体公开报道,未经审计,应以企业年报/实测为准。
2022年营收据部分媒体报道出现下滑,但具体数值未检索到公开可靠来源。
2023年公司被曝欠薪、裁员和关店,营收同比大幅下滑为媒体推断,确切值应以企业年报/实测为准。
利润方面,公司从未公开净利润数据,2021年是否盈利未检索到公开可靠来源。
同店增速方面,钟薛高线下门店数量有限且频繁调整,无公开同店数据。
现金流方面,2023年至2024年欠薪、被执行和限高信息表明公司流动性紧张。
截至2024年6月,公司涉及破产审查案件,资产与负债规模未检索到公开可靠来源。
因此,本章仅能确认营收量级和风险事实,财务细节需以法院公告或企业年报为准。
八、竞品对比
国际高端冰品代表哈根达斯以直营门店和商超渠道为主,品牌历史悠久,钟薛高在文化叙事上更本土化,但渠道和供应链稳定性弱于哈根达斯。
梦龙所属联合利华具备全球供应链和规模化优势,钟薛高在单品创新和内容营销上更灵活,但成本控制和铺货能力不足。
国内乳企伊利、蒙牛依托冷链和渠道网络推出高端雪糕,价格带覆盖更广,钟薛高品牌调性突出但规模差距明显。
中街1946同样主打中式高端雪糕,成立时间更早,钟薛高在营销出圈速度上更快,但渠道根基较浅。
八喜以餐饮和家庭装渠道见长,钟薛高更依赖电商和便利店,消费场景相对单一。
钟薛高的优势在于品牌辨识度、产品造型和中式文化符号,劣势在于价格敏感期缺乏性价比产品线。
与区域冰品品牌相比,钟薛高全国化程度更高,但下沉市场渗透不足。
总体看,钟薛高属于“高营销、高溢价、轻资产”模式,在行业价格战中抗风险能力最弱。
九、争议与风险
价格争议是钟薛高最持久的负面标签,2022年“雪糕刺客”话题使其被指利用冰柜信息不对称牟取高溢价。
食品安全争议集中在2023年“火烧不化”事件,公众质疑卡拉胶等增稠剂使用,公司回应产品符合国家标准。
欠薪与劳工争议在2023年至2024年公开化,多名员工反映工资拖欠,具体人数和金额未检索到公开可靠来源。
债务与信用风险方面,2024年林盛被限制高消费,公司新增破产审查案件,司法信息可公开查询。
经营风险包括线下门店收缩、经销商退出和品牌信任受损,渠道端出现产品动销放缓。
监管风险方面,高价雪糕明码标价问题曾引发市场监管部门关注,但针对钟薛高的具体处罚未检索到公开可靠来源。
品牌风险在于创始人IP与公司信用深度绑定,个人限高会放大消费者和渠道商的不信任。
上述争议均有公开媒体报道,具体法律结论以司法机关和监管部门公告为准。
十、未来趋势及预判
短期看,钟薛高首要任务是债务化解和破产审查应对,业务恢复取决于是否引入外部重组方。
产品端可能被迫下探价格带,推出中低价产品以修复渠道,但降价会进一步稀释高端品牌资产。
渠道端线下门店大概率继续收缩,回归电商和便利店精选SKU是更现实的选择。
品牌端“钟薛高”三个字已与“雪糕刺客”强关联,重塑信任需要长期投入,短期内难以逆转。
行业层面,中国雪糕市场正从高端化叙事转向性价比和质价比,钟薛高的高端定位与周期错配。
竞争层面,伊利、蒙牛和区域品牌会填补其让出的货架空间,钟薛高恢复全国化铺货难度极大。
资本层面,若无战略投资者接手,公司进入破产清算的可能性较高。
独立研判:钟薛高案例本质是“高定价+强营销”模式在消费降级期的断裂,品牌仍有文化符号价值,但独立恢复经营的概率偏低。
若能被产业资本收购并剥离债务,钟薛高或可转型为区域性特色冰品品牌,但需放弃全国高端化幻想。
未来一年,破产审查进展、资产处置和创始人债务处理将是观察钟薛高的核心指标。
【本次调研结束】



