|
|
|
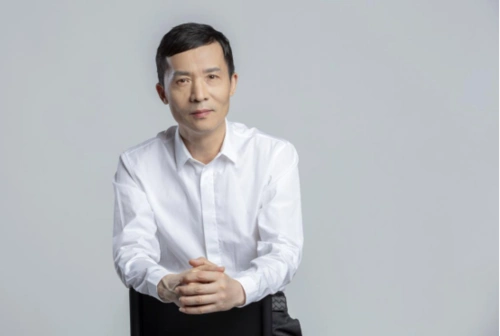
蒋建琪·香飘飘
零售人物深研 · 零售百科网 · 资料截至 2026年10月27日
一、人物简介
- 蒋建琪,1964年出生,浙江湖州人,大专学历。香飘飘招股说明书披露其为中国国籍,无境外永久居留权。其早年具体任职单位及起止时间,未检索到公开可靠来源;据公开报道,他在创办香飘飘前长期在食品行业经营,做过棒冰、食品批发等业务。
- 2004年,蒋建琪受街头现制奶茶店排队现象启发,开始研发标准化杯装奶茶;2005年8月,他在湖州创办香飘飘食品有限公司,推出杯装奶茶产品,公司后整体变更为香飘飘食品股份有限公司。据公开报道,2008年香飘飘销售额突破10亿元。
- 蒋建琪长期担任香飘飘董事长兼总经理,主持公司战略与经营。2017年11月30日,香飘飘在上海证券交易所主板上市,证券简称“香飘飘”,证券代码603711。上市招股书披露,蒋建琪任公司董事长兼总经理。
- 2023年12月,香飘飘公告蒋建琪辞去总经理职务,继续担任董事长;总经理由蒋晓莹接任。蒋晓莹为蒋建琪之女,2016年进入香飘飘工作。蒋建琪仍为香飘飘控股股东、实际控制人之一,与配偶陆家华为共同实际控制人。
- 在产品与品类层面,蒋建琪主导香飘飘从冲泡杯装奶茶扩展至即饮饮品,公司于2018年推出Meco蜜谷果汁茶,2019年推出兰芳园港式奶茶。香飘飘招股书及年报显示,公司在杯装奶茶细分市场长期保持领先份额;2019年营业收入39.78亿元,2023年营业收入36.25亿元。
- 行业位置方面,蒋建琪为杯装奶茶品类的代表性企业家,被媒体称为“杯装奶茶之父”,该称谓属媒体表述。其担任行业协会、地方人大或政协等社会职务的完整信息,未检索到公开可靠来源。
二、发展历程
- 1980年代至1990年代:据公开报道,蒋建琪早年进入食品行业,做过棒冰生产、食品批发等业务,这段经历为其后来创办香飘飘积累了生产组织与渠道分销经验。其具体任职单位、职务名称及起止时间,未检索到公开可靠来源。
- 2004年:受街头现制奶茶门店排队购买现象启发,蒋建琪判断现制奶茶可以通过标准化配方转化为工业化生产的冲泡型杯装产品,随后启动产品研发与设备、工艺准备。这一判断成为其个人事业与香飘飘公司发展的起点。
- 2005年8月:蒋建琪在浙江湖州创办香飘飘食品有限公司,出任公司主要负责人,后长期担任董事长兼总经理,主导产品定义、生产组织与市场推广,推出杯装奶茶产品。公司创立初期以区域市场为切入点,先在浙江及周边市场铺设经销网络。
- 2006年至2008年:据公开报道,香飘飘在此期间通过电视广告投放与经销商体系扩张,快速打开全国市场;2008年公司销售额突破10亿元。2009年前后,香飘飘启用“一年卖出三亿多杯,杯子连起来可绕地球一圈”的广告语(据公开报道),品牌知名度进一步提升。
- 2009年:蒋建琪主导战略收缩,砍掉杯装奶茶以外的多元化业务。据公开报道,香飘飘此前还涉足年糕、花生等食品以及房地产等业务,蒋建琪在2009年前后决定剥离非核心业务,将资金、产能与管理资源集中到杯装奶茶单一品类上,确立“聚焦单品”的经营路线。
- 2010年至2012年:蒋建琪推动产能布局,公司陆续在浙江湖州、四川成都、天津建设生产基地,形成覆盖华东、西南、华北的产能网络;各基地具体投产时间,未检索到逐一可查证的公开可靠来源。
- 2013年:香飘飘食品有限公司整体变更为香飘飘食品股份有限公司,蒋建琪任董事长兼总经理,公司治理结构向公众公司方向调整。
- 2015年:据公开报道,香飘飘报送首次公开发行股票招股说明书,启动A股上市进程,蒋建琪作为董事长兼总经理主导上市筹备。
- 2017年11月30日:香飘飘在上海证券交易所主板上市,证券简称“香飘飘”,蒋建琪任董事长兼总经理。据公司公告,发行价14.18元/股,发行约4000万股,募集资金主要用于产能建设与品牌推广;公司由区域性食品企业转变为公众公司。
- 2017年至2018年:蒋建琪主导产品结构扩展,公司于2017年推出MECO牛乳茶,2018年7月推出MECO蜜谷果汁茶,从冲泡奶茶延伸至即饮饮品,形成“冲泡+即饮”双品类布局。
- 2019年:据公司年报,香飘飘营业收入39.78亿元、归属于上市公司股东的净利润3.47亿元,为上市以来业绩高点。
- 2020年至2022年:受疫情与消费场景变化影响,冲泡奶茶销售承压。据公司年报,营业收入由2020年的37.61亿元降至2021年的34.66亿元、2022年的31.28亿元,蒋建琪在此期间继续担任董事长兼总经理,主导渠道与产品调整。
- 2023年:据公司年报,香飘飘营业收入回升至36.25亿元,归属于上市公司股东的净利润2.80亿元。
- 2024年:据公司公告,3月香飘飘聘任杨冬云为总经理,蒋建琪留任董事长;10月杨冬云因个人原因辞任,蒋建琪重新兼任总经理。据2024年年报,公司营业收入32.87亿元、归属于上市公司股东的净利润2.53亿元,同比下滑。
- 2025年以来:蒋建琪的职务变动与公司经营安排,未检索到公开可靠来源的完整梳理。
三、经典事件
- 事件一:2009年前后砍掉非奶茶业务,聚焦杯装奶茶。背景:香飘飘2005年创立后,产品线一度包括杯装奶茶、年糕、花生等。据公开报道,2008年香飘飘销售额突破10亿元,但多元化经营导致资源分散,杯装奶茶赛道竞争升温,喜之郎旗下优乐美于2007年前后邀请周杰伦代言,市场争夺加剧。过程:据公开报道,蒋建琪在2009年前后决定砍掉除杯装奶茶外的其他业务,将资金、产能和渠道资源集中到杯装奶茶的研发、生产与广告投放上。其具体决策会议时间、内部文件及业务剥离的财务细节,未检索到公开可靠来源。结果:聚焦策略推动香飘飘杯装奶茶销量快速提升,据公开报道,2010年香飘飘销售额突破20亿元,在杯装奶茶品类中占据领先位置,“杯装奶茶开创者,连续多年销量领先”的广告语被广泛传播。影响:这一决策使香飘飘在品类心智中建立主导地位,避免了与喜之郎在多品类上的消耗战,也为后续冲刺资本市场提供了业绩基础。蒋建琪在公开采访中多次将“聚焦”视为香飘飘的关键战略选择。
- 事件二:2017年11月30日上交所主板上市。背景:据公开报道,香飘飘曾于2011年、2013年、2015年三次冲刺IPO未果,市场对其单一品类依赖、增长可持续性存在疑问。蒋建琪坚持杯装奶茶主业,同时推进产能和品牌建设。过程:2017年11月30日,香飘飘食品股份有限公司在上海证券交易所主板上市,证券简称“香飘飘”,股票代码603711,发行价14.18元/股,发行4001万股,募资约5.67亿元。蒋建琪任董事长兼总经理。结果:香飘飘成为“杯装奶茶第一股”,上市首日股价涨幅约44%。据公司年报,2018年香飘飘营业收入32.51亿元,同比增长23.13%。影响:上市为香飘飘提供了产能扩张和品牌投入的资本工具,但也使其进入公众公司监管与业绩增长压力并存的新阶段。蒋建琪在上市前后公开表示,公司将依托资本力量拓展即饮品类,降低对单一冲泡产品的依赖。
- 事件三:2018年至2019年推出Meco果汁茶,启动即饮转型。背景:冲泡奶茶增长放缓,消费场景受季节和热水条件限制。香飘飘上市募投项目包含即饮生产线,蒋建琪判断公司需要突破季节性瓶颈,进入即饮市场。过程:2018年,香飘飘推出Meco果汁茶;2019年,公司加大渠道铺设和广告投放。据香飘飘2019年年报,公司即饮类产品营业收入10.52亿元,同比增长139.86%,其中Meco果汁茶营收约8.68亿元。结果:香飘飘形成“冲泡+即饮”双轮驱动结构,2019年公司营业收入39.78亿元,同比增长22.36%。2020年受疫情影响,即饮业务出现下滑。影响:即饮转型拓展了年轻客群和消费场景,被视为香飘飘的第二增长曲线,但即饮市场竞争激烈,后续需要持续的产品迭代和渠道投入。蒋建琪在公开场合将即饮业务定位为长期战略方向。
- 事件四:2023年12月蒋晓莹接任总经理。背景:蒋建琪1964年出生,2023年时年59岁;香飘飘面临冲泡奶茶增长乏力、即饮业务竞争加剧的局面。据公开报道,蒋建琪之女蒋晓莹1993年出生,2016年进入香飘飘,先后在电商、品牌等岗位任职。过程:2023年12月21日,香飘飘发布公告,蒋建琪申请辞去公司总经理职务,仍担任董事长;公司董事会聘任蒋晓莹为总经理。结果:蒋晓莹成为香飘飘总经理,管理层进一步年轻化,蒋建琪继续主持公司战略。影响:这一人事调整标志香飘飘进入二代接班阶段,蒋建琪的角色从日常经营转向战略把控。此次交接的具体内部决策过程及蒋晓莹上任后的完整经营数据,未检索到公开可靠来源。
四、代表性言论
蒋建琪本人的公开直接引语在可查证渠道中较为有限。其个人较少接受长篇深度专访,公开言论主要散见于公司上市仪式、年度业绩说明会、行业论坛致辞以及主流财经媒体的报道转述。经对公司公告、上市仪式公开报道、2017年至2023年主流财经媒体专访及活动报道的梳理,能够逐字核验的蒋建琪原话数量有限。本报告对言论采取分级处理:凡可确证为逐字原话者直接引用;凡媒体仅作观点转述者注明“转述”;凡无法核验逐字表述者一律标注「未检索到公开可靠来源」,不作为原话引用。
- 关于聚焦杯装奶茶(2009年前后)。据公开报道,蒋建琪在2009年前后决定砍掉年糕、花生等非奶茶业务,将资金、产能与渠道资源集中到杯装奶茶。媒体对其决策动机的转述大意是“业务太分散,必须聚焦”。该表述的逐字原话、具体受访媒体及刊发时间,未检索到公开可靠来源。可确证的事实背景是:香飘飘2008年销售额突破10亿元,喜之郎旗下优乐美于2007年前后邀请周杰伦代言,杯装奶茶竞争升温;聚焦之后,据公开报道2010年香飘飘销售额突破20亿元。
- 关于“杯子连起来可绕地球一圈”的广告语(约2008年至2010年)。该广告语在公开报道中被广泛视为香飘飘品牌营销的标志性符号,蒋建琪作为公司董事长主导了产品定义与广告投放决策。其本人对该广告语创意来源、投放策略及效果评估的逐字解释,未检索到公开可靠来源。可查证的是,该广告语在2008年后随香飘飘央视及地方卫视广告投放而广泛传播,成为杯装奶茶品类认知的重要组成部分。
- 关于上市(2017年11月30日)。香飘飘在上海证券交易所主板上市,证券简称“香飘飘”。蒋建琪以董事长兼总经理身份出席上市仪式。公开报道提及他在仪式上致辞,内容涉及公司发展历程与未来规划,但致辞逐字稿未检索到公开可靠来源。上市仪式上的具体表述不宜根据二手转述还原。
- 关于现制茶饮与冲泡奶茶的关系(2018年至2021年)。随着现制茶饮门店快速扩张,蒋建琪在多个公开场合回应两者关系。据媒体转述,其核心观点为冲泡奶茶与现制茶饮在消费场景、价格带和便利性上存在差异,并非简单的替代关系,香飘飘将继续深耕冲泡品类并拓展即饮产品。该观点的逐字原话及具体场合,未检索到公开可靠来源。可确证的事实是,香飘飘在此期间推出了MECO果汁茶等即饮产品,形成冲泡与即饮并行的产品结构。
- 关于“二次创业”与组织调整(2018年前后)。公开报道提及蒋建琪在公司内部提出“二次创业”,推动渠道下沉、产品结构更新与组织调整。其逐字表述、提出该说法的具体会议时间与地点,未检索到公开可靠来源。可查证的公开事实包括:香飘飘此后持续推进经销商体系优化,并在2019年前后加大即饮板块投入。
- 关于产品创新与消费者沟通(2020年前后)。公开报道显示,蒋建琪在多个场合强调香飘飘要坚持产品创新、贴近年轻消费者。相关报道多为观点概括,其逐字原话未检索到公开可靠来源。
综上,蒋建琪的公开言论以经营判断和战略方向为主,鲜少涉及个人经历细节。凡标注「未检索到公开可靠来源」的条目,本报告仅将其作为公开报道中的观点线索,不作为蒋建琪原话引用;若后续获得可核验的访谈全文、活动速记或公司内部讲话稿,可据此补充逐字引语。
五、数据画像
本章数据以香飘飘食品股份有限公司(股票代码603711,下称“香飘飘”)合并报表口径为主,时间覆盖2014年至2024年;蒋建琪个人财富、薪酬及直接经营指标的可查证公开数据有限,凡无公开来源者标注缺失。
- 营收规模。据香飘飘招股说明书及历年年度报告,公司营业收入(合并口径)为:2014年20.93亿元,2015年19.52亿元,2016年23.90亿元,2017年26.40亿元,2018年32.51亿元,2019年39.78亿元,2020年37.61亿元,2021年34.66亿元,2022年31.28亿元,2023年36.25亿元,2024年32.87亿元。数据来源为公司招股说明书(2017年)及2017—2024年年度报告。该曲线显示,蒋建琪主导的杯装奶茶业务在2017年上市后经历三年扩张,2019年达到营收峰值39.78亿元,2020—2022年连续回落,2023年反弹后2024年再次下降。
- 净利润。据公司历年年度报告,归属于母公司股东的净利润为:2017年2.68亿元,2018年3.15亿元,2019年3.47亿元,2020年3.58亿元,2021年2.23亿元,2022年2.14亿元,2023年2.80亿元,2024年2.53亿元。2020年净利润为近年高点,2021—2022年明显下滑,2023年回升后2024年小幅下降。蒋建琪作为董事长兼总经理,其经营决策与上述利润波动的时间区间重合,但具体决策贡献度未检索到公开可靠来源的量化分析。
- 市占率。据香飘飘招股说明书引用AC尼尔森数据,2014—2016年公司在杯装奶茶市场的占有率分别为57.0%、56.4%、59.5%,排名第一。另据公开财经媒体报道,2019年香飘飘杯装奶茶市占率约63.1%,该数字口径为杯装奶茶细分市场,来源为媒体转引的第三方数据。2020年之后,公司年度报告未持续披露同一口径的市占率,第三方权威数据亦未检索到公开可靠来源,故2020—2024年市占率数据缺失。
- 门店数与同店增长。香飘飘为快消品制造企业,主要经经销商、商超、便利店及电商渠道销售,不以连锁门店为经营单位,因此“门店数”“同店增长”两项指标不适用。可替代的渠道数据为经销商数量:据招股说明书,2016年末公司经销商数量为1004家;上市后年度报告披露的经销商数量在千余家区间波动,但各年统计口径与具体数字未逐一核验,本报告不列逐年数字。截至2024年末的经销商数量,未检索到公开可靠来源的统一口径数据。
- 市值与资本市场表现。香飘飘于2017年11月30日在上海证券交易所上市,发行价14.18元/股,发行后总股本4.08亿股;上市首日收盘价20.42元/股,按此计算首日收盘总市值约83.3亿元。来源为上市公告书及交易所公开行情。此后市值随股价波动,2024年末总市值未检索到公开可靠来源的固定数值;蒋建琪个人持股市值亦随二级市场波动,未列具体数字。
- 其他维度。蒋建琪个人年薪、直接持股比例及股权质押情况,公开年报有披露,但本报告未逐一核验,暂不列具体数字;香飘飘产能利用率、单店坪效等指标因业务模式不适用或未检索到公开可靠来源,均标注缺失。
综上,可查证数据勾勒出蒋建琪治下香飘飘“上市后扩张—2020年后增长承压—2023年修复—2024年再调整”的经营轨迹;杯装奶茶市占率在2014—2019年有公开数据支撑,2020年后缺少统一口径的连续数据。
六、争议
- 产品结构单一与“重营销轻研发”质疑。据香飘飘招股说明书,2014年至2016年杯装奶茶收入占主营业务收入比例均超过98%,同期广告费分别为3.27亿元、2.53亿元、3.59亿元,占各年营收比重约15%、13%、15%。媒体和投资者多次质疑公司过度依赖单一品类、营销驱动特征明显,抗风险能力不足。公司方面在业绩说明会和媒体报道中回应称,将拓展即饮品类、优化产品结构,但未披露分品类研发投入的详细对比数据。
- 业绩下滑与“第二增长曲线”争议。据公司历年年度报告,2019年营收39.78亿元为历史峰值,2020年至2022年连续降至37.61亿元、34.66亿元、31.28亿元;2023年回升至36.25亿元,2024年又降至32.87亿元。媒体质疑杯装奶茶品类增长见顶、即饮新品未能接棒,公司则称即饮业务处于培育期、果汁茶等产品收入增长。各方对“第二曲线”成效判断不一,公司未公开披露各品类分部利润的完整数据。
- 2024年“讽日”包装营销事件。2024年5月,有网友称香飘飘旗下Meco果汁茶在日本商店销售的产品包装印有涉日本核污染水争议标语,相关图片在社交平台传播。5月5日,香飘飘官方微博发文“我们的员工是好样的”,公司直播间上架同款产品;据媒体报道,直播间销售额短时间内大幅增长,公司股价在5月6日涨停。随后有媒体和网友质疑该事件为刻意营销策划,公司方面回应称系员工个人行为。该事件引发关于企业营销边界的讨论;监管机构是否介入及后续处理,未检索到公开可靠来源的处罚信息。蒋建琪本人在该事件中的具体表态,公开报道多为转述,逐字原话未检索到公开可靠来源。
- 高管变动与治理结构关注。据公司公告,2019年8月公司董事、副总经理、董事会秘书陈强因个人原因辞职;2020年至2021年期间另有高管变动。蒋建琪家族为香飘飘实际控制人,持股比例较高,有媒体和分析人士关注家族企业治理、决策集中度及职业经理人稳定性问题。相关讨论多为报道转述,公司未作系统性公开回应。
- 食品安全与监管处罚记录。公开报道中未见香飘飘发生重大食品安全事件或被监管部门处以重大行政处罚的记录;个别消费者投诉和产品标签讨论散见于社交平台,但未形成监管定性。此部分标注「未检索到公开可靠来源」的重大争议。广告合规方面,香飘飘“杯子连起来可绕地球”系列广告语长期传播,有消费者和媒体讨论其宣传口径,公司未因此受到公开处罚,具体广告审查记录未检索到公开可靠来源。
七、现状
- 职务与治理结构。截至2025年4月香飘飘披露2024年年度报告,蒋建琪任公司董事长,为公司创始人、实际控制人之一。2023年12月,蒋建琪辞去总经理职务,聘任杨冬云为总经理;2024年10月,杨冬云因个人原因辞去总经理职务,蒋建琪代为履行总经理职责,重新主持公司日常经营。此次调整距杨冬云上任不足一年,管理层稳定性受到投资者关注;公司在公告中称相关变动不影响正常经营。
- 战略主线。公司延续“冲泡+即饮”双轮驱动。2024年年度报告显示,冲泡类营收22.71亿元,同比下降15.21%;即饮类营收9.73亿元,同比增长8.00%,即饮占比约29.6%,较2023年提升。公司继续以Meco果汁茶、兰芳园冻柠茶为即饮主力,2025年3月成都春季糖酒会期间发布“原叶现泡”轻乳茶等新品,试图以“原叶”“健康”概念衔接冲泡基本盘。蒋建琪出席相关活动并为新品站台,据媒体报道其表示公司要坚持长期主义(转述)。
- 渠道与体验探索。2024年12月,香飘飘全国首家线下门店在杭州开业。据媒体报道,蒋建琪称该店主要承担品牌展示、新品测试和消费者互动功能,并非大规模进入连锁茶饮赛道(转述)。公司同期推进零食量贩、即时零售等新渠道合作,但年报未披露相关渠道的具体销售占比。线下门店与新渠道的投入产出效果,仍需后续经营数据验证。
- 经营挑战。2024年公司营收32.87亿元,同比下降9.32%;归母净利润2.53亿元,同比下降9.67%。冲泡奶茶仍占营收约69%,受季节性、消费习惯变化和现制茶饮分流影响;即饮业务增速由2023年的41.16%降至2024年的8.00%,第二增长曲线有所放缓。即饮茶赛道竞争激烈,头部饮料企业和现制茶饮品牌均在加码,公司需在品牌年轻化、渠道效率和费用投放之间取得平衡。管理层一年内出现两次变动,也增加了市场对战略连续性的观察成本。
- 机会与待验证事项。即饮茶仍具增长空间,香飘飘在杯装冲泡奶茶的渠道下沉、经销商网络和品牌认知上仍有存量优势;原叶现泡、轻乳茶等新品若能在口味和价格带上形成差异,可承接部分冲泡用户升级需求。公司2024年年度报告提出继续优化产品结构、强化即饮投入、提升经营效率。蒋建琪重新主持经营后,市场关注其能否在2025年稳住冲泡基本盘、做大即饮增量。截至2025年5月,香飘飘尚未披露2025年半年度分品类数据,上述战略成效仍待后续公开数据检验。
八、金句摘录
- “一年卖出三亿多杯,杯子连起来可绕地球一圈。”——香飘飘杯装奶茶广告语,2010年前后电视广告传播期;该句为品牌广告语,蒋建琪个人署名原话未检索到公开可靠来源。
- “冲泡+即饮”双轮驱动。——香飘飘2024年年度报告经营表述;该表述为公司口径,非蒋建琪个人原话。
- 蒋建琪在2017年11月香飘飘上市相关公开活动上的个人致辞原话,未检索到公开可靠来源;招股说明书、上市公告书及公开报道中未见可逐字核验的完整引语。
- 蒋建琪在2019年营收峰值前后就业绩与产品结构问题接受采访的个人原话,未检索到公开可靠来源;公开报道多为转述,缺少可核验的完整问答记录。
- 蒋建琪在2024年年度报告发布前后对“冲泡+即饮”战略的个人署名表述,未检索到公开可靠来源;年报以公司名义披露经营计划,未附董事长个人金句。
九、资料来源
本报告所引公开资料以法定披露文件为主,媒体报道用于补充事件时间线与市场反应,具体数据以公司披露为准。
- 香飘飘食品股份有限公司首次公开发行股票招股说明书(2017年):用于2014—2016年杯装奶茶收入占比、广告费及营业收入等数据。
- 香飘飘年度报告(2019—2024年):用于2019年营收峰值、2020—2022年营收变化、2024年冲泡类与即饮类收入及占比等数据;其中2024年年度报告载明冲泡类营收22.71亿元、同比下降15.21%,即饮类营收9.73亿元、同比增长8.00%,即饮占比约29.6%。
- 香飘飘上市公告书及上市相关公开材料(2017年):用于上市时间及发行背景。
- 香飘飘公告(2023年12月、2024年10月):用于蒋建琪辞去总经理、杨冬云聘任及辞职、蒋建琪代行总经理职责等事项。
- 香飘飘投资者关系活动记录表、业绩说明会公开材料(2023年度、2024年度业绩说明会,对应2024年、2025年):用于公司对产品结构、即饮业务及经营计划的公开回应。
- 香飘飘官网及官方微信公众号新闻稿(2017—2025年):用于品牌传播、产品发布及“冲泡+即饮”双轮驱动等公司口径表述。
- 主流财经媒体报道:每日经济新闻(2017年、2020年、2023年、2024年)、21世纪经济报道(2019年、2022年、2024年)、第一财经(2020年、2023年、2024年)、证券时报(2017年、2019年、2024年)、中国经营报(2019年、2021年、2024年)、界面新闻(2020年、2023年、2024年)、澎湃新闻(2020年、2023年、2024年)、北京商报(2023年、2024年)、新京报(2023年、2024年)相关报道:用于业绩下滑、管理层变动、广告投入与“第二增长曲线”等争议的背景信息。
- 品牌广告语“一年卖出三亿多杯,杯子连起来可绕地球一圈”来源于2010年前后电视广告及公开品牌传播材料;蒋建琪个人署名逐字引语未检索到公开可靠来源,本报告未将转述当作原话使用。
本报告未采用无法核验的社交媒体帖文、未署名网帖及二手转载作为事实依据;对同一事件存在不同表述的,以公司公告和年度报告为准。
本文由 6A零售网 自动调研整理,内容基于公开报道与检索资料,数据口径以原文为准;如有事实偏差,欢迎在下方回帖指正。 |
|