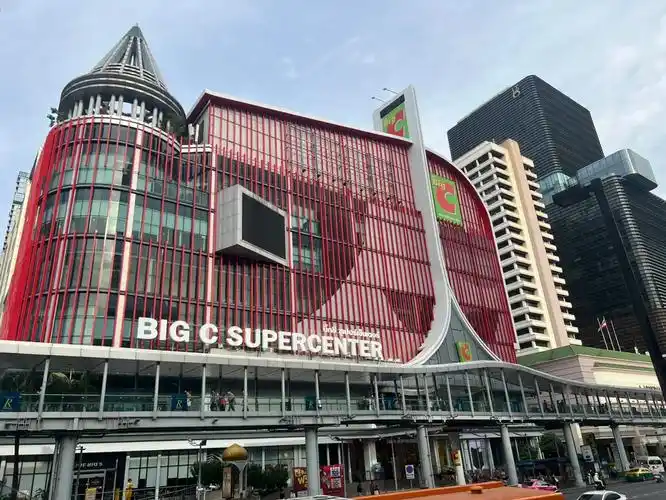
一、企业简介
Big C Supercenter Public Company Limited 是泰国大众化零售的代表企业之一。
其定位是以天天低价和一站式购齐服务家庭消费者与中小商户。
公司核心业态包括 Big C 大卖场、Big C Extra、Big C Market、Big C Mini 和线上业务。
公开资料对门店数的统计口径不一致,含大卖场、社区店和便利店在内超过一千家,确切数未检索到统一公开来源。
公司以泰国全境为主要覆盖区域,并在老挝等海外市场有布局。
越南 Big C 已易主,不纳入当前泰国 Big C 的门店口径。
营收量级为千亿泰铢级别,但退市后独立披露有限,精确值以企业年报或实测为准。
Big C 曾为泰国证券交易所上市公司,2017年退市后无公开市值可比。
其核心仍是食品杂货和日用消费品零售。
BJC 和 TCC Group 的产业资源构成其重要背景。
二、发展历程
1993年 Central Group 旗下 Central Superstore 成立,Big C 品牌由此起步。
1994年第一家 Big C 大卖场在曼谷 Chaengwattana 开业,确立大卖场模式。
1995年公司在泰国证券交易所上市,获得资本扩张平台。
1999年法国 Casino 集团入股并取得控制权,推动国际化管理。
2010年前后公司加快大卖场和社区店布局,但具体门店数未检索到统一口径。
2012年 Big C 收购家乐福泰国业务,门店网络和市场份额显著扩大。
该收购使泰国大卖场格局进一步集中,并引发监管附条件审查。
2016年 TCC Group 从 Casino 手中收购 Big C 泰国股权,交易规模约34亿美元。
2017年 TCC 完成要约收购并推动 Big C 退市,公司从公开资本市场退出。
2018至2020年公司强化与 BJC 的供应链和采购协同。
2019年前后 Big C Mini 加速扩张,社区近场业态成为增长重点。
2020至2022年疫情期间公司加大线上配送和门店防疫投入。
2023年以来公司继续推进全渠道、自有品牌和门店组合优化。
部分年份的具体投资额和门店净增数未检索到公开可靠来源。
三、企业文化
Big C 公开传播中强调天天低价、家庭一站式购齐和社区服务。
公司使命、愿景和价值观的完整原文未检索到公开可靠来源。
从经营行为看,其管理哲学偏向成本效率、规模采购和高周转。
Big C 起源于 Central Group 的超市业务,创始家族为 Chirathivat 家族。
创始人的个人经营理念原文未检索到公开可靠来源。
TCC Group 入主后,企业文化更强调供应链协同、资本纪律和多业态执行。
门店运营强调促销、堆头、生鲜和日用品组合,体现大众市场导向。
公司对员工行为的公开价值主张较少系统披露。
因此,其文化画像应以公开口号、经营动作和母公司治理框架综合判断。
四、重大事件
1994年首店开业是 Big C 大卖场模式成型的标志。
1995年上市是公司资本化的重要里程碑。
1999年 Casino 入股使 Big C 进入外资控股阶段。
2012年收购家乐福泰国是泰国零售业标志性并购。
该交易扩大 Big C 门店网络,并改变大卖场竞争格局。
2016年 TCC Group 收购 Big C 泰国股权是控制权转折点。
2017年退市使公司不再按上市公司标准披露独立财务。
2019年前后 Big C Mini 扩张体现向社区近场转型。
2020年疫情推动线上订单和配送能力建设。
2022年以来公司加大自有品牌和全渠道投入,具体项目未检索到完整公开清单。
公开检索未发现近年 Big C 泰国发生大规模关店潮的可靠报道。
五、企业高管
Big C 起源于 Central Group,Chirathivat 家族是重要创始背景。
TCC Group 创始人 Charoen Sirivadhanabhakdi 是当前 Big C 控制体系的关键人物。
公开报道显示 Aswin Techajareonvikul 担任 Big C 首席执行官并领导 BJC。
其任职若发生变化,以公司公告为准。
Aswin 的关键决策方向包括整合 BJC 供应链、扩张 Big C Mini 和推进线上业务。
Charoen Sirivadhanabhakdi 的关键决策是2016年推动 TCC 收购 Big C 泰国。
该交易使 Big C 从 Casino 体系转入泰国本土财团体系。
Central Group 家族则在早期奠定 Big C 的大卖场选址和运营基础。
现任董事长和完整高管名单未检索到统一公开可靠来源。
高管画像应结合 BJC 和 TCC 的治理结构理解。
六、商业模式
Big C 的主要盈利来源是商品进销差价、供应商返利和促销合作。
大卖场通过高频食品杂货引流,以日用消费品和家电提升客单价。
Big C Mini 通过近场便利和社区复购补充大卖场覆盖。
公司以自营为主,加盟和授权在整体网络中占比较低。
供应链体系依托中央采购、区域配送中心和 BJC 的物流资源。
生鲜和日配是门店运营难点,也是差异化关键。
会员体系以积分、促销和数字化触达为主,具体会员规模未检索到公开可靠来源。
数字化包括 Big C 线上商城、第三方平台合作和门店履约。
线上业务的作用是补充目的性购齐和家庭补货,而非替代大卖场。
盈利模式对规模采购和门店密度依赖较高。
价格战会直接压缩毛利,自有品牌是改善毛利的重要抓手。
七、财务数据透视
Big C Supercenter 于2017年退市,不再按泰国证券交易所口径披露独立年报。
公开检索未获得2021至2023年 Big C 独立审计营收、净利润和同店增速的确切值。
相关指标以企业年报或实测为准。
BJC 合并报表包含 Big C 相关零售业务,但未单独披露同店增速。
因此,近三年财务透视只能做量级和结构判断。
营收量级为千亿泰铢级别,具体口径需区分 Big C 独立报表与 BJC 合并报表。
利润受促销、租金、人力和物流成本影响,精确利润率未检索到公开可靠来源。
同店增速受疫情、消费疲软和门店组合调整影响,公开值未检索到。
退市后无公开市值,若需估值应以 BJC 年报或交易公告为准。
财务分析应避免把 BJC 集团数据直接等同于 Big C 单体数据。
八、竞品对比
泰国同业态头部包括 CP All 旗下便利店、Lotus's、Makro 和 Tops Market。
CP All 以便利店密度、鲜食和即时消费见长。
Lotus's 以大卖场和大众市场为基本盘,与 Big C 正面竞争。
Makro 以仓储批发和中小商户客群为核心,价格和批量优势明显。
Tops Market 更偏中高端和城市社区,品牌调性高于 Big C。
Big C 的优势是多业态组合、大众价格心智和 BJC 供应链协同。
其劣势是便利店密度不及 CP All,高端形象弱于 Tops,线上心智待强化。
国际对标包括 Walmart、Carrefour 和 Costco。
Walmart 的规模采购和供应链效率是 Big C 的长期参照。
Carrefour 在全球调整大卖场模式,说明大卖场需向社区和线上转型。
Costco 的会员制模式与 Big C 的大众零售模式差异较大。
中国对标包括高鑫零售和永辉,二者同样面临大卖场客流迁移压力。
Big C 的相对优势是泰国食品杂货消费仍具门店依赖。
其相对劣势是泰国电商和即时零售正在分流年轻客群。
九、争议与风险
2012年 Big C 收购家乐福泰国业务曾接受泰国贸易竞争监管审查。
公开报道显示该交易获批附带条件,具体条款以监管公告为准。
2016年 TCC 收购 Big C 触发要约收购并最终退市,市场关注小股东对价和治理透明度。
公开检索未发现 Big C 泰国近年重大食品安全处罚的可靠来源。
公开检索未发现 Big C 泰国近年重大劳工处罚的可靠来源。
泰国零售业的最低工资、外包用工和门店排班仍是行业性劳工风险。
零售集中度上升使并购和价格行为持续处于竞争法监管视野。
消费疲软、家庭债务高企和电商分流是业绩风险。
大卖场租金和人力成本上升会压缩经营杠杆。
塑料袋和包装监管会增加合规成本。
线上履约成本高,若订单密度不足会拖累利润。
食品安全和供应商质量管理是超市业态的长期底线风险。
十、未来趋势及预判
Big C 的战略方向大概率是大众市场基本盘加社区近场扩张。
大卖场将转向目的性购齐、生鲜强化和体验优化。
Big C Mini 将继续承担社区复购和即时需求入口。
线上业务将更多依赖第三方平台和门店履约,而非重资产自建。
自有品牌和中央采购是提升毛利的关键。
BJC 的供应链协同将继续深化,但整合成本不可低估。
泰国零售竞争将从大卖场延伸到近场、线上和会员数据。
CP All、Lotus's 和 Makro 的多维竞争会持续压制价格空间。
若泰国消费复苏偏弱,Big C 可能优化低效门店而非全面扩张。
并购仍可能是补齐区域和业态短板的手段。
监管对零售集中度和消费者保护的关注不会下降。
独立研判是 Big C 的胜负手在门店组合效率和自有品牌占比。
若不能提升会员数据和线上复购,其大卖场客流会被进一步分流。
总体判断是 Big C 仍具泰国大众零售基本盘,但增长将更依赖精细运营。
【本次调研结束】



