|
|
一、企业概况与历史沿革
永旺AEON是日本具有代表性的综合零售集团,业务覆盖综合超市、食品超市、药妆店、购物中心、金融服务和专卖店等多个领域。
集团以“顾客第一”为经营理念,长期围绕日常生活场景构建多业态零售生态。
永旺的历史可追溯至十八世纪中叶起家的冈田屋等地方零售企业,经过多次合并与重组逐步形成全国性网络。
二十世纪后期,永旺通过连锁化、规模化与购物中心开发,确立了日本零售业头部企业地位。
进入二十一世纪后,永旺加快海外布局,并把中国市场、东南亚市场作为重要增长区域。
近年来,集团在人口老龄化、消费分层和数字化冲击下推进结构改革,强调由传统综合超市向生活服务平台转型。
二、商业模式与业态组合
永旺的核心商业模式是以门店网络为入口,通过多业态协同满足家庭全生命周期需求。
GMS即综合超市承担食品、日用品、服装和家居等一站式供给功能,是集团传统流量基础。
食品超市与近邻型小型店更贴近社区,承担高频刚需消费和最后一公里触达。
药妆店与专卖店补齐健康、美妆和专业化品类,提高商圈内的客群覆盖度。
购物中心业务通过开发、招商和运营形成平台化收益,并增强零售主业的聚客能力。
金融与会员体系把支付、积分、信用卡和保险等服务嵌入消费链路,提升客户黏性与数据资产价值。
这种组合使永旺既能获取大型商业设施的城市化红利,也要承担重资产运营和低毛利经营的压力。
三、日本本土市场经营分析
日本本土市场是永旺收入与利润的基本盘,但长期面临少子老龄化、地方人口流失和消费两极化挑战。
综合超市业态受便利店、折扣店、电商和药妆店分流,原有大规模一站式卖场的吸引力有所下降。
永旺通过门店改造、食品强化、自有品牌导入和价格带优化,提升生鲜与日常食品的竞争力。
在都市圈,集团更重视车站店、小型店和购物中心一体化开发,以提高坪效和到店频次。
在地方市场,永旺既是生活基础设施,也承担就业与社区服务功能,但物流成本和门店老化问题突出。
本土经营的关键在于关停低效门店、再造商圈组合和提升单店盈利,而非单纯扩大销售面积。
四、海外市场布局与在华业务
永旺的海外布局以东南亚和中国为重点,同时通过商品采购和合作网络连接全球供应链。
东南亚市场受益于人口增长和中产扩张,购物中心与食品超市仍是较具潜力的扩张载体。
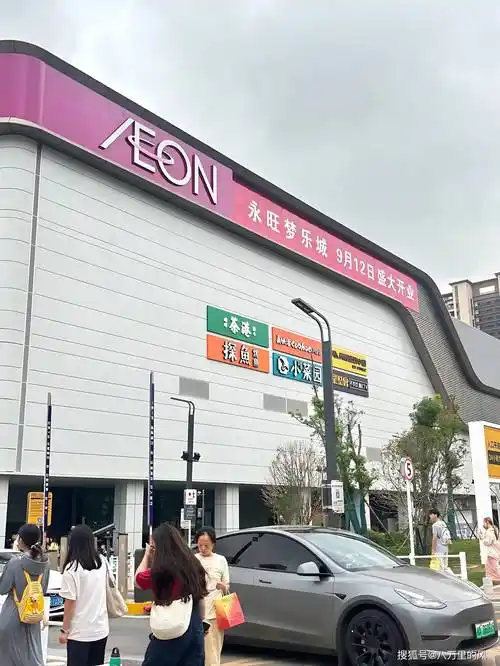
中国业务曾以综合超市和购物中心并行推进,但近年经历门店调整与战略收缩。
在华经营的主要难点包括本地电商竞争、消费者习惯变化、区域差异和物业成本上升。
永旺在中国更倾向于保留具备商圈价值的购物中心资产,并优化食品超市与精选品类组合。
海外扩张的共通原则是总部能力输出与本地化运营相结合,避免简单复制日本模式。
未来海外业务将更强调投资回报、区域聚焦和与当地合作伙伴的协同。
五、供应链与自有品牌体系
供应链是永旺零售竞争力的底层支撑,覆盖食品加工、冷链物流、共同配送和产地直采等环节。
集团通过集中采购与区域物流中心提高商品周转效率,并以门店需求预测降低缺货与损耗。
TOPVALU自有品牌是永旺的重要战略资产,覆盖食品、日用品和服装等高频品类。
自有品牌一方面提升毛利空间和价格形象,另一方面增强对上游生产标准与品质安全的控制。
HOME COORDY等品牌承担家居与生活方式定位,帮助门店形成差异化陈列与场景提案。
永旺还通过可持续采购、减少食品浪费和包装优化,把供应链责任纳入品牌信任建设。
供应链改革的难点在于平衡全国统一标准与区域口味差异,并在成本上升中保持稳定供给。
六、数字化与全渠道运营
永旺的数字化战略围绕会员、支付、线上订单和门店运营展开,目标是打通线下场景与线上服务。
WAON支付与积分体系拥有广泛用户基础,为集团积累消费数据和跨业态营销提供入口。
网络超市与门店拣货模式承担即时零售功能,尤其服务老年顾客、育儿家庭和繁忙都市人群。
永旺App逐步整合优惠券、会员积分、线上购物和到店服务,提升顾客触点的一致性。
在后台,需求预测、自动补货和库存可视化有助于降低生鲜损耗并改善门店人效。
数字化的真正价值不在于单独追求线上GMV,而在于用数据提升复购、客单和供应链效率。
集团仍需解决系统整合、数据治理和门店执行差异等问题,避免数字化投入形成新的成本孤岛。
七、财务表现与资本配置
永旺的营收规模在日本零售业位居前列,但营业利润率长期偏低,反映综合超市模式的重资产与低毛利特征。
集团现金流主要来自零售、购物中心与金融服务的组合,但资本开支和门店维护需求较大。
近年来永旺强调资本效率,推进低效资产处置、门店关闭和业务组合优化。
购物中心开发与金融业务对利润形成支撑,但也要求更严格的投资回收和风险管理。
在股东回报方面,永旺需要在稳定分红、成长投资与资产负债表修复之间保持平衡。
财务改善的关键不是短期压缩成本,而是提升单店产出、自有品牌占比和数字化运营效率。
若结构改革见效,集团有望在保持规模优势的同时改善利润质量和自由现金流。
八、ESG与可持续发展
永旺把可持续发展纳入长期经营框架,重点覆盖脱碳、资源循环、食品安全和人权尊重。
零售企业的主要环境足迹来自冷链、门店用电、物流运输和包装材料,因此节能改造具有直接意义。
集团通过可再生能源采购、LED改造和物流效率提升,推进门店与供应链减排。
食品浪费治理是永旺ESG的重要议题,涉及订货精度、折扣销售、捐赠和废弃物资源化。
可持续采购要求集团关注农产品产地、海洋资源、动物福利和供应商劳动条件。
在社会层面,永旺通过社区服务、老年友好门店和就业支持强化生活基础设施角色。
ESG并非单独的成本项目,而是与品牌信任、风险控制和长期降本增效相互关联。
九、竞争格局与核心壁垒
日本零售竞争呈现多业态、跨区域和线上线下交织的格局,永旺面对Seven & i、便利店、折扣店、药妆店和电商平台的多重竞争。
在食品超市领域,区域连锁企业凭借本地化选品和社区关系形成顽强防御。
在购物中心领域,永旺要与专业商业地产运营商争夺品牌资源和客流。
在线上领域,亚马逊、乐天和即时零售平台不断侵蚀标准化商品的比价空间。
永旺的核心壁垒首先来自规模采购、门店网络和购物中心生态形成的复合优势。
其次,WAON会员体系、金融产品和自有品牌构成较强的客户转换成本与差异化能力。
但壁垒并非不可突破,低毛利、组织庞大和决策链条较长可能削弱其对本地变化的响应速度。
十、未来趋势及预判
日本人口结构变化将继续重塑零售需求,食品、健康、护理和便利服务的重要性上升。
永旺的GMS业态需要从大而全卖场转向以食品为核心、强化体验与服务的生活平台。
小型店、社区店和网络超市的组合将成为应对老龄化与都市生活节奏的重要方向。
自有品牌占比有望继续提升,并成为价格竞争、利润改善和供应链控制的关键抓手。
数字化投入将从渠道建设转向数据驱动的选品、补货、营销和会员经营。
购物中心业务将更强调城市更新、混合用途开发和社区服务功能,以提升资产价值。
海外业务预计采取选择性扩张策略,东南亚仍是重点,中国业务则以调整和优化为主。
ESG与合规要求会进一步嵌入采购、物流和门店运营,成为零售企业的基础能力。
行业整合与业态出清仍将持续,具备资本效率、数据能力和本地运营弹性的企业更能穿越周期。
总体判断,永旺的长期价值取决于能否在保持生活基础设施属性的同时完成利润结构再造。
若改革执行到位,集团有望从传统综合零售商转型为覆盖门店、数字、金融与社区的综合性生活服务平台。
若改革迟滞,规模优势可能被低效门店和成本刚性抵消,盈利改善空间将受到限制。
【本次调研结束】 |
|