|
|
一、企业简介
李宁品牌由体操运动员李宁于1990年创立。
公司总部位于北京,运营主体为李宁有限公司。
公司于2004年在香港联合交易所主板上市。
公司核心品牌包括李宁主品牌和李宁YOUNG。
公司产品覆盖跑步、篮球、综训、羽毛球、乒乓球、运动生活等品类。
公司收入主要来自鞋类、服装及配件器材销售。
按2024年营收规模,李宁在中国本土运动品牌中位居第二,仅次于安踏。
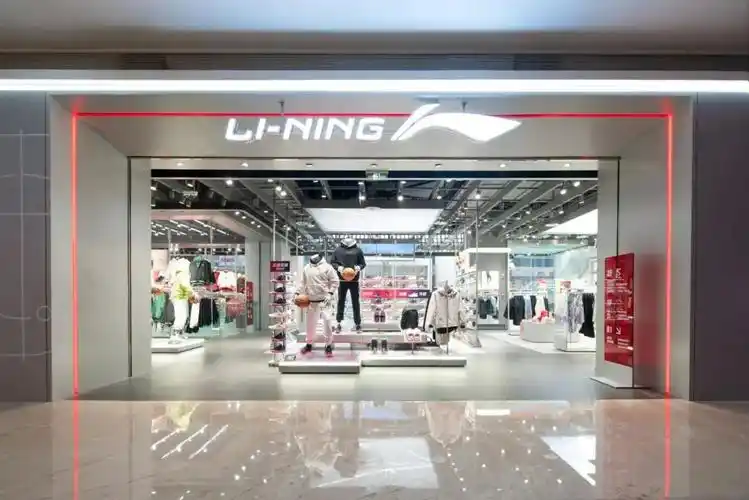
公司门店以加盟批发门店为主体,直营门店集中于核心商圈与奥莱渠道。
公司电商渠道覆盖天猫、京东、抖音、唯品会及微信小程序等平台。
公司海外收入占比较低,国际化仍处于早期布局阶段。
公司核心客群为大众及中高端运动消费者,近年强化专业运动与时尚跨界双线。
二、发展历程
1990年,李宁在广东三水创立李宁品牌,切入中国运动鞋服市场。
1992年,李宁牌成为中国奥运代表团领奖服赞助商,品牌知名度快速提升。
1995年,公司总部迁至北京,开始全国化渠道布局。
2004年6月,李宁有限公司在香港联交所上市,募资用于扩张与品牌建设。
2008年北京奥运会,李宁担任主火炬手,品牌曝光度达到历史高点。
2010年,公司启动“90后李宁”品牌重塑,因定位与主力客群错位而受挫。
2012年至2014年,公司遭遇库存危机,2012年录得亏损约19.79亿元。
2015年,创始人李宁回归出任代理行政总裁,推动渠道去库存与零售能力重建。
2018年,“中国李宁”系列登陆纽约时装周,带动国潮消费与品牌年轻化。
2021年,新疆棉事件推动国货运动品牌消费升温,公司业绩显著增长。
2022年10月,公司“逐梦行”机场大秀部分造型引发舆论争议,公司随后致歉。
2023年12月,公司以约22.08亿港元收购香港北角物业,用于香港总部及运营。
2024年,公司围绕巴黎奥运会开展营销,并推进专业跑鞋与篮球产品线。
2025年初,李宁品牌成为中国奥委会2025至2028年官方合作伙伴。
三、企业文化
公司公开使命为“用运动点燃激情”。
公司愿景为“成为源自中国并被世界认可的,具有时尚性的国际一流专业运动品牌”。
公司价值观在公开资料中常表述为诚信、激情、创新、协作,具体以公司官网披露为准。
创始人李宁强调运动员精神与长期主义,重视品牌的专业底色。
公司管理哲学强调“单品牌、多品类、多渠道”,避免多品牌资源分散。
公司近年来将“专业运动”置于品牌叙事核心,时尚线作为差异化补充。
公司内部管理强调零售导向、库存效率与渠道精细化。
创始人理念中“一切皆有可能”既是品牌口号,也是组织激励语言。
公司文化带有较强创始人印记,战略决策集中度较高。
公司对国潮与民族文化元素保持较高敏感度,但需平衡公众情绪与品牌表达。
四、重大事件
2004年港股上市是公司资本化与全国扩张的关键节点。
2008年北京奥运会点火仪式将品牌势能推至顶峰。
2010年“90后李宁”重塑失败,暴露品牌定位与渠道库存的深层矛盾。
2012年至2014年库存危机导致大规模关店与业绩亏损,公司进入调整期。
2015年李宁回归后推动“零售导向”改革,逐步恢复盈利能力。
2018年“中国李宁”纽约时装周走秀,成为国潮营销的标志性事件。
2021年新疆棉事件后,公司因公开支持新疆棉获得部分消费者青睐。
2022年“逐梦行”大秀帽帘造型引发争议,公司致歉并下架相关产品。
2023年公司收购香港物业,强化香港总部与海外业务支点。
2024年巴黎奥运会期间,公司加大专业运动营销投入。
2025年公司与中国奥委会达成2025至2028年合作,获得顶级赛事资源。
五、企业高管
李宁为集团创始人、执行主席兼联席行政总裁。
李宁1963年出生,曾为体操运动员,1984年奥运会获得多枚金牌。
李宁于1990年创立品牌,2004年推动公司上市,2015年回归主持经营。
李宁的关键决策包括品牌重塑、国潮转型与专业运动回归。
高坂武史中文名钱炜,曾任优衣库中国首席执行官。
钱炜于2019年加入李宁出任联席行政总裁,负责零售运营与供应链效率。
据2024年公开公告,高坂武史退任联席行政总裁,李宁兼任该职。
李麒麟为李宁侄子,担任公司执行董事,参与品牌与业务管理。
公司首席财务官等专业管理层负责资本开支、预算与投资者关系。
高管团队近年强调库存管控、折扣管理与直营效率提升。
创始人回归提升了战略执行力,但也带来关键人依赖风险。
六、商业模式
公司盈利主要来自运动鞋服及配饰的批发、直营与电商销售。
公司采用外包生产模式,鞋服产品主要由中国及海外供应商制造。
供应链体系包括供应商准入、质量管控、交期管理与可持续采购要求。
公司渠道以批发加盟为主,加盟商承担门店投资与部分库存风险。
直营渠道用于品牌形象展示、新品测试与全价销售。
电商渠道承担清库存、拉新与内容营销功能。
公司会员体系为“李宁CLUB”,覆盖积分、活动与会员专属权益。
会员运营通过小程序、企业微信与线下门店联动。
数字化建设覆盖商品企划、供应链协同、门店补货与私域运营。
公司采用“期货+快反”组合,试图平衡订货确定性与市场反应速度。
公司收入结构以鞋类占比提升为方向,服装占比随时尚周期波动。
公司毛利率受折扣、渠道结构、产品组合与原材料成本共同影响。
七、财务数据透视
以下数据按李宁有限公司年报口径,币种为人民币。
2022年公司营收为258.03亿元,同比增长约14.3%。
2022年公司权益持有人应占净利润为40.64亿元,同比增长约1.3%。
2022年公司毛利率约为48.4%,净利率约为15.7%。
2023年公司营收为275.98亿元,同比增长约7.0%。
2023年公司净利润为31.87亿元,同比下降约21.6%。
2023年公司毛利率约为48.4%,净利率约为11.5%。
2024年公司营收为286.76亿元,同比增长约3.9%。
2024年公司净利润为30.13亿元,同比下降约5.5%。
2024年公司毛利率约为49.4%,净利率约为10.5%。
公司2024年经营利润率约为12.8%,盈利中枢较2022年下移。
2024年公司整体零售流水录得低单位数增长,具体以年报披露为准。
同店销售精确增速未检索到公开可靠口径的统一数值,以企业年报/实测为准。
截至2024年末,李宁主品牌销售点6117个,较2023年末净减少123个。
截至2024年末,李宁YOUNG销售点1468个,较2023年末净增40个。
公司库存与折扣水平是观察盈利质量的关键指标,需结合年报附注跟踪。
公司现金流与资本开支受香港物业收购、渠道改造与物流投入影响。
八、竞品对比
安踏体育2024年营收约708.26亿元,净利润约155.96亿元,规模与利润显著高于李宁。
安踏采用多品牌矩阵,覆盖大众、高端户外与专业运动,李宁坚持单品牌多品类。
特步国际2024年营收约135.77亿元,净利润约12.38亿元,聚焦跑步与大众市场。
361度2024年营收约100.7亿元,净利润约10.4亿元,定位大众性价比市场。
耐克2024财年营收约513.62亿美元,净利润约57亿美元,全球品牌势能与研发投入领先。
阿迪达斯2024年营收约236.83亿欧元,净利润约7.64亿欧元,处于复苏调整期。
lululemon 2024财年营收约106亿美元,以社群与直营模式占据高端运动生活方式市场。
李宁相对安踏的优势在于单品牌聚焦、国潮心智与鞋类产品力提升。
李宁相对安踏的劣势在于规模效应、多品牌协同与户外赛道布局不足。
李宁相对国际品牌的优势在于本土渠道深度、性价比与民族文化认同。
李宁相对国际品牌的劣势在于全球研发资源、品牌溢价与高端专业心智。
李宁相对特步、361度的优势在于品牌调性与中高端商场渠道。
李宁相对特步、361度的劣势在于大众市场价格带覆盖与下沉渠道效率。
九、争议与风险
2022年10月“逐梦行”机场大秀部分造型被指类似日军军帽,引发广泛舆论争议。
公司随后发布致歉声明并下架相关产品,事件对品牌形象造成短期冲击。
2021年新疆棉事件中,公司因支持新疆棉获得国内消费者支持,但也面临国际舆论复杂性。
2023年公司净利润同比下降约21.6%,2024年继续下降约5.5%,业绩承压明显。
运动鞋服行业库存周期与折扣压力可能侵蚀毛利率。
公司时尚线产品对舆情与审美趋势敏感,品牌表达存在不确定性。
关于供应链劳工问题的公开可靠争议,未检索到公开可靠来源。
关于垄断与不正当竞争的公开监管处罚,未检索到公开可靠来源。
关于食品安全问题,因公司主营运动用品,不适用该风险类别。
公司海外拓展面临地缘政治、汇率与品牌认知不足风险。
公司关键人依赖风险较高,创始人兼任行政总裁后治理制衡需关注。
十、未来趋势及预判
公司战略方向将继续围绕“单品牌、多品类、多渠道”展开。
专业运动是公司未来投入重点,跑步、篮球、综训与羽毛球为主要赛道。
2025至2028年中国奥委会合作将为公司提供顶级赛事营销资源。
公司将继续优化渠道结构,关闭低效门店并提升直营与电商效率。
鞋类占比提升与产品结构升级是毛利率维稳的关键。
时尚线将更谨慎地控制节奏,降低舆情与库存风险。
海外市场预计以东南亚与欧洲试点为主,短期难成规模支柱。
公司面临安踏多品牌矩阵、国际品牌复苏与大众品牌性价比竞争的三重压力。
库存周转与折扣控制将决定未来两年利润弹性。
独立研判认为,公司营收有望维持低个位数增长,净利润率修复取决于折扣与费用管控。
若专业跑鞋与篮球产品持续放量,公司有望在2026年前后迎来利润拐点。
若时尚线再次出现舆情或库存积压,业绩波动风险将上升。
公司治理层面需关注创始人兼任行政总裁后的决策制衡与职业经理人稳定性。
总体判断,李宁具备品牌资产与产品力基础,但规模效应与多品牌协同弱于安踏。
未来竞争胜负手在于专业运动心智、渠道效率与品牌舆情管理的平衡。
【本次调研结束】 |
|