|
|
一、调研背景与方法
本报告以公开披露为基本依据,对苏泊尔的公司沿革、股权治理、业务结构、财务质量、渠道供应链、竞争格局与未来趋势进行系统梳理。
资料交叉核验范围包括年度报告、临时公告、公司官网、行业协会信息及主流财经媒体公开报道。
二、公司概况与发展历程
苏泊尔创立于1994年,总部位于浙江杭州,以压力锅等炊具产品起家并逐步扩展至厨房小家电和家居生活电器。
公司于2004年在深圳证券交易所上市,股票代码002032,成为中国炊具行业较早登陆资本市场的企业之一。
2007年前后法国SEB集团通过协议转让和要约收购等方式取得控制权,苏泊尔由此进入外资控股与国际化协同阶段。
创始人苏增福家族在企业发展早期奠定了制造与品牌基础,SEB入主后公司治理、产品研发和海外订单协同显著增强。
目前苏泊尔已形成覆盖明火炊具、厨房小家电、环境家居电器和厨卫电器等品类的多品牌业务体系。
三、股权结构与治理机制
公开资料显示,SEB国际为苏泊尔控股股东,持股比例约八成以上,股权结构长期保持高度集中和稳定。
SEB集团在全球小家电领域拥有较强品牌与渠道资源,其控股为苏泊尔带来订单、技术、管理和品牌协同,但也使关联交易成为治理关注点。
公司董事会和高管团队由中外人员共同组成,SEB委派董事长并参与战略决策,本土管理团队负责日常经营与渠道落地。
在激励约束方面,苏泊尔曾实施股权激励计划,将核心管理层与业务骨干利益同公司中长期业绩绑定。
高度集中的股权结构有利于战略连续性,但也要求公司在关联交易定价、同业竞争和中小股东保护方面持续提高透明度。
四、业务结构与品牌矩阵
苏泊尔的核心业务可分为炊具、厨房小家电和家居环境电器三大板块,其中炊具与厨房小家电贡献主要收入。
品牌层面,公司以苏泊尔主品牌覆盖大众至中高端市场,并借助SEB集团旗下品牌在中国市场进行差异化布局。
产品策略上,公司围绕明火炊具、电饭煲、电压力锅、空气炸锅、破壁机、净水器和吸尘器等品类持续扩充SKU。
从收入结构看,内销市场是基本盘,外销主要通过SEB集团订单实现,海外业务与集团全球供应链安排联系紧密。
多品类扩张提升了客单价和复购机会,但也对研发效率、库存管理和品牌定位提出更高要求。
五、财务表现与经营质量
公开年报数据显示,苏泊尔2023年实现营业收入213.04亿元,归母净利润21.80亿元,2024年营业收入约224.27亿元,归母净利润约22.44亿元。
公司毛利率长期维持在25%左右,净利率约一成,盈利能力在炊具和小家电行业中处于较好水平。
苏泊尔资产负债率适中,经营性现金流总体稳健,分红比例较高,体现出较强的现金创造和股东回报能力。
需要关注的是,外销订单与SEB集团关联交易占比较高,汇率波动和海外需求变化会对收入与利润形成扰动。
总体看,公司财务风格稳健,但增长弹性更多取决于国内消费复苏、品类创新和渠道效率提升。
六、渠道与营销体系
苏泊尔形成了线上电商、线下KA、经销商、专卖店和工程集采等多渠道并行的销售体系。
近年来线上渠道占比持续提升,天猫、京东、拼多多、抖音和快手等平台成为新品首发与流量运营的重要阵地。
线下渠道方面,公司依托经销商网络覆盖商超、家电连锁和区域零售终端,并通过体验式陈列提升炊具和小家电的转化率。
营销上,苏泊尔围绕家庭厨房场景开展品牌传播,借助明星代言、内容种草、直播带货和节点促销触达年轻消费者。
渠道碎片化提高了触达效率,也带来价格体系管理、流量成本上升和线上线下利益协调等难题。
七、供应链与制造能力
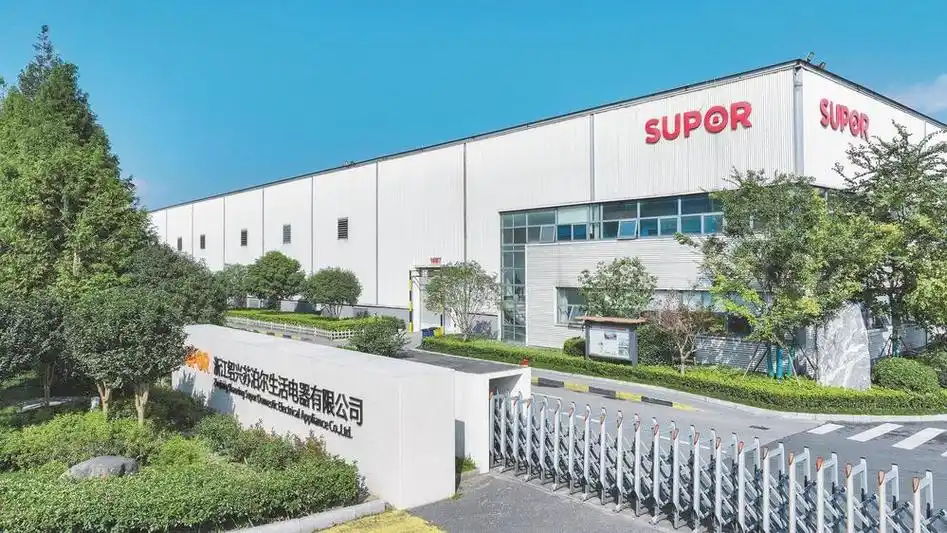
苏泊尔在浙江、湖北、广东等地布局生产基地,具备炊具、小家电和部分核心零部件的规模化制造能力。
公司通过自动化产线、精益生产和供应商管理提升交付效率,并在原材料采购、库存周转和质量控制方面形成体系化流程。
与SEB集团的全球供应链协同有助于公司获取海外订单、共享研发资源并提升制造标准,但也要求其适应集团全球产能安排。
原材料价格波动对成本影响较大,铝、不锈钢、塑料和电子元器件价格变化会传导至毛利率。
制造端的规模优势和品控能力是苏泊尔的重要护城河,但多品类扩张也增加了柔性生产和库存管理的复杂度。
八、行业竞争与市场地位
中国炊具和小家电行业竞争充分,苏泊尔在炊具领域长期处于头部位置,在厨房小家电多个品类保持较高市场份额。
主要竞争对手包括美的、九阳、爱仕达、小熊电器等,外资品牌则在高端炊具和西式小家电领域形成补充竞争。
行业竞争要素从单一产品价格转向品牌、研发、渠道、供应链和售后服务的综合能力比拼。
苏泊尔的优势在于品牌认知度高、品类齐全、制造基础扎实和SEB协同,短板则在于部分新兴品类反应速度和线上流量运营面临挑战。
在消费分层和渠道碎片化背景下,头部企业份额有望进一步提升,但利润空间也会受到促销和流量成本挤压。
九、风险因素与挑战
第一类风险来自原材料价格和汇率波动,铝、不锈钢等大宗商品价格上行会压缩毛利,人民币汇率变化会影响外销结算。
第二类风险来自关联交易和品牌授权,SEB集团既是控股股东又是重要客户,交易定价与同业竞争问题需要持续关注。
第三类风险来自行业竞争加剧,线上流量成本上升、促销常态化以及新兴品牌崛起可能侵蚀市场份额和利润率。
第四类风险来自消费需求变化,地产周期、居民收入预期和以旧换新政策节奏会影响厨房电器和家居电器的更新需求。
第五类风险来自多品类扩张的管理复杂度,库存积压、产品同质化和质量事件均可能对品牌信誉造成影响。
十、未来趋势及预判
未来三年,苏泊尔大概率延续“炊具稳盘、小家电提效、外销协同”的经营主线,营收保持中低速增长。
产品端将围绕健康化、智能化、套系化和场景化升级,空气炸锅、净饮机、清洁电器等品类仍是增量来源。
渠道端将继续加码内容电商和即时零售,同时优化线下经销商体系,推动线上线下价格与库存协同。
治理端在SEB控股格局下预计保持稳定,关联交易透明度和中小股东回报仍是市场关注重点。
综合判断,苏泊尔具备稳健现金流、高分红和强品牌基础,但估值提升取决于国内消费复苏、品类创新成效和海外订单韧性。
若原材料价格温和、内需逐步修复且新品放量顺利,公司利润有望保持与营收相近的增长,否则将更多依靠降本增效和结构升级维持盈利。
【本次调研结束】 |
|