|
|
一、公司概况与历史沿革
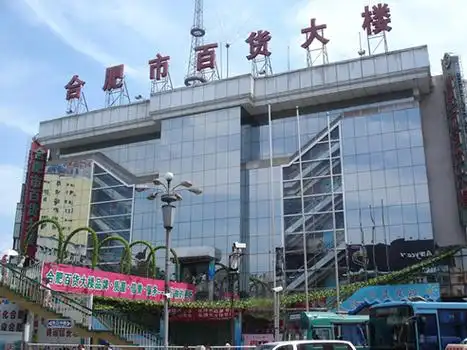
本报告所称合肥百大,指合肥百货大楼集团股份有限公司及其控股参股门店体系。
公司是安徽省内历史较长、网点较多的国有控股零售企业之一。
其前身合肥百货大楼在二十世纪五十年代开业,承载了合肥城市商业记忆。
公司后来完成股份制改造并在深交所上市,证券代码为000417。
上市平台为品牌扩张、门店改造和资本运作提供了通道。
经过多年发展,公司形成百货、超市、电器等多业态并存的经营格局。
公司门店以合肥为核心,并向省内多个地市延伸。
从历史沿革看,合肥百大既受益于区域商业中心地位,也承受传统零售模式变迁的压力。
公司近年持续推动门店调整和数字化尝试,但整体转型仍处于爬坡阶段。
调研应把公司放在安徽零售业演进和国资商业资产整合的背景中理解。
二、股权结构与治理机制
合肥百大具有明显的国资背景,控股股东为合肥市属国有资本平台。
国资控股有利于公司获得物业、融资和区域资源支持。
但国有体制下的决策链条较长,也可能影响新业态试错速度。
公司治理结构包括股东大会、董事会、监事会和经理层。
董事会下设战略、审计、提名、薪酬等专门委员会。
从激励机制看,公司对核心管理团队和门店负责人的市场化激励仍显不足。
零售业竞争要求快速响应,治理机制需要在合规与效率之间取得平衡。
国资考核若偏重资产保值增值,可能制约亏损门店的及时出清。
未来治理优化的关键在于授权体系、考核导向和人才引进机制。
调研中应关注关联交易、资产租赁和国资整合对中小股东的影响。
三、业务版图与业态组合
公司业务以百货、超市、电器三大传统业态为主。
百货业态贡献品牌形象和联营扣点,但受购物中心和电商分流明显。
超市业态贴近社区,承担民生商品供应和客流入口功能。
电器业态受线上价格透明和连锁巨头竞争影响,毛利空间承压。
公司还通过电商平台和直播尝试延伸线上销售。
多业态组合有助于覆盖不同消费场景,但也带来管理复杂度。
联营模式下的百货门店对品牌招商和楼层调整依赖较强。
自营和直采比例偏低,会限制商品差异化和毛利提升。
从收入结构看,百货和超市仍是基本盘,电器和线上业务占比较小。
业态组合优化的方向应是强化社区超市、精选百货和体验式消费。
公司需要明确各业态的定位边界,避免内部同质化竞争。
调研应关注门店调改后的坪效、客单价和复购率变化。
四、区域布局与门店网络
合肥百大以合肥大本营为核心,门店覆盖省内多个地级市。
合肥市场贡献主要营收和利润,是公司经营的基本盘。
省内其他门店多位于传统商圈,面临新城区商业综合体的分流。
部分外埠门店历史包袱较重,物业老化和动线设计制约体验。
公司门店网络具有密度优势,但低效门店拖累整体回报率。
关店、缩铺和改造是优化网络的三条路径。
社区超市和便利店化小型门店可能成为补充方向。
区域布局需要与安徽城市人口流动和消费升级节奏匹配。
合肥滨湖、政务、高新等新板块的商业竞争尤为激烈。
公司应评估各门店的租约期限、物业权属和改造成本。
门店网络优化不能只做减法,还要在潜力区域做加法。
调研应关注单店模型和区域盈利结构,而非只看总门店数。
五、财务表现与经营质量
公司营收规模长期处于六十亿元量级,增长弹性有限。
传统零售毛利率受促销和竞争影响,提升空间受到压制。
期间费用中人工、租金和折旧占比较高,刚性特征明显。
归母净利润受门店减值、投资收益和费用控制共同影响。
经营现金流总体可维持,但资本开支和分红会分流资金。
资产负债率处于零售企业常见区间,需关注租赁负债和应付账款。
存货周转效率反映超市和电器品类的库存管理水平。
应收账款和预付款项规模应与联营扣点和供应商结算模式匹配。
非经常性损益对利润的扰动需要剔除后再判断主业质量。
门店改造投入的回收期和坪效提升是财务跟踪重点。
公司分红政策体现国资回报要求,也影响估值支撑。
调研应结合同店销售、毛利率、费用率和减值计提判断经营质量。
六、供应链与商品力
零售竞争最终落到商品力和供应链效率。
合肥百大在区域采购和本地供应商关系上有一定积累。
但传统联营扣点模式削弱了公司对商品和价格的掌控力。
超市品类需要提升生鲜直采、中央厨房和冷链能力。
百货品类需要强化品牌组合、首发商品和会员权益。
电器品类应优化售后服务、套系销售和以旧换新场景。
自有品牌是提升毛利和差异化的方向,但需要规模支撑。
供应商账期和返利政策影响零供关系,也影响商品价格竞争力。
数字化选品和库存共享可以降低缺货与滞销。
商品力提升不是简单降价,而是建立可感知的品质和性价比。
调研应关注直采比例、自有品牌占比和生鲜损耗率。
供应链改造需要门店端、采购端和物流端协同推进。
七、竞争格局与消费者变迁
安徽零售市场竞争者包括全国性电商、连锁商超、区域百货和购物中心。
合肥市场消费活力较强,但商业供给过剩和同质化问题并存。
年轻消费者更重视体验、社交和即时履约。
传统百货的联营柜台模式对年轻客群吸引力下降。
超市面临社区团购、即时零售和折扣店的挤压。
电器门店面临线上平台和品牌直营渠道的竞争。
合肥百大的优势在于本地认知、网点密度和国资信用。
劣势在于品牌年轻化不足、线上运营能力和机制灵活性偏弱。
消费者变迁要求公司从卖货场转向生活方案提供者。
区域零售企业需要深耕本地供应链和会员关系。
调研应关注客流结构、会员活跃度和复购频次。
竞争分析不能只看同行门店,还要看电商和即时零售的替代效应。
八、数字化转型与全渠道
公司已推进线上商城、小程序、直播和会员数字化。
但线上业务规模有限,更多承担引流和补充销售功能。
全渠道的关键是库存、订单、会员和履约的统一。
门店数字化包括客流分析、智能补货和移动支付。
会员体系需要从积分兑换升级为分层权益和精准营销。
即时零售要求门店具备拣货、打包和短距离配送能力。
直播电商需要持续内容投入和供应链支撑,不宜仅做清库存。
数字化投入应算清投入产出,避免重复建设和系统孤岛。
组织上需要设置跨部门数字化团队和门店运营抓手。
数据治理是数字化的基础,商品、供应商和会员数据要标准化。
调研应关注线上销售占比、履约成本和会员转化率。
数字化转型的成败最终体现在坪效、人效和复购率上。
九、风险因素与应对
首要风险是消费分流导致传统门店客流和坪效下滑。
门店减值风险与物业老化、租约到期和区域竞争相关。
费用刚性会放大收入波动对利润的影响。
供应链风险包括生鲜损耗、商品质量、供应商集中和价格波动。
线上运营能力不足可能导致全渠道投入低效。
国资整合和关联交易可能带来治理与估值折价。
人才流失和激励机制不足会制约新业务落地。
安全与合规风险涉及消防、食品安全、消费者权益和数据保护。
应对之策包括低效门店出清、供应链提效、会员深耕和机制改革。
公司应建立门店分级管理和动态退出机制。
对改造项目应设置严格的回收期和坪效门槛。
调研应把风险量化到现金流、利润和资产减值三个层面。
十、未来趋势及预判
未来三年,安徽零售市场仍将处于存量竞争和结构分化阶段。
合肥百大的营收大概率保持平稳,增长更多来自门店调改和线上补充。
传统百货业态将继续收缩或改造为体验式商业。
超市业态会向社区化、生鲜化和即时化演进。
电器业态需要依托服务和新场景维持份额。
公司若能把社区超市和会员体系做深,仍有区域防御空间。
国资背景有助于获取物业和整合资源,但机制改革是释放活力的前提。
预判公司会继续关停或改造低效门店,并压降费用。
数字化投入将更强调投入产出和门店协同。
若同店销售和毛利率企稳,利润弹性可能逐步显现。
反之,若客流下滑和减值压力延续,估值仍将承压。
长期看,合肥百大更适合走区域深耕加本地供应链的路线。
调研结论应保持审慎,重点关注同店、现金流和改革落地节奏。
【本次调研结束】 |
|