|
|
一、企业简介
京东物流是京东集团旗下以一体化供应链为核心的综合物流服务商,定位为供应链基础设施服务商。
其核心业态包括仓配一体、快递快运、大件、冷链、跨境和供应链科技服务。
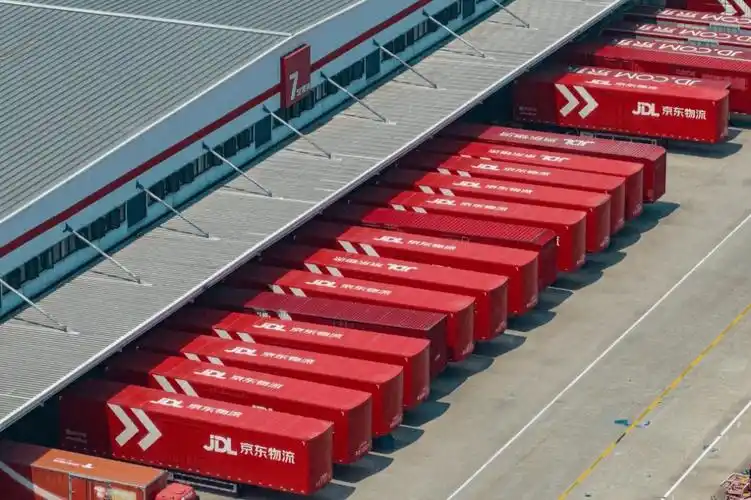
在超市上游供应链场景中,京东物流主要承接商超、快消品牌和生鲜零售商的仓配、门店补货、统仓统配与产地直发。
截至2024年,京东物流总收入约1828亿元,量级居中国物流企业前列。
京东物流不经营零售门店,门店数口径不适用,公开年报披露其运营超过1600个仓库。
其仓储网络总管理面积超过3200万平方米,覆盖全国绝大多数县区以及跨境主要节点。
京东物流员工规模超过60万人,其中一线运营人员占比较高。
覆盖区域以中国大陆为主,并通过跨境网络覆盖海外主要市场。
核心客户包括京东集团、快消商超、家电家居、服饰、生鲜医药等。
其超市上游供应链价值在于缩短供货链路、提高库存周转和门店履约稳定性。
二、发展历程
京东物流起源于2007年京东集团自建仓配物流体系的决策。
2010年前后,京东物流逐步形成“211限时达”等时效产品,强化末端体验。
2014年,上海“亚洲一号”智能物流中心投用,标志仓储自动化进入规模复制阶段。
2017年4月,京东物流集团成立,并从服务京东自营向社会化开放。
2018年,京东物流完成A轮融资,外部资本引入推动网络和科技投入。
2021年5月,京东物流在香港联交所上市,股票代码2618.HK。
2022年,京东物流推进收购德邦股份,补齐快运和大件网络能力。
2023年6月,胡伟接任京东物流CEO,管理层进入新阶段。
2024年以来,京东物流继续强化一体化供应链、冷链和外部客户拓展。
其发展主线是从成本中心转向利润中心,再从快递网络转向供应链基础设施。
三、企业文化
据京东物流官网公开表述,其使命是“技术驱动,全球高效流通和可持续发展”。
其愿景是“成为全球最值得信赖的供应链基础设施服务商”。
核心价值观包括客户为先、诚信、协作、感恩、拼搏、担当。
管理哲学强调成本、效率、体验三者的动态平衡。
京东集团创始人刘强东长期主张自营、正品和自建物流,以体验换信任。
这一理念使京东物流在商超供应链中更重视履约确定性和库存可视。
企业文化对一线运营的影响体现在标准化站点、时效考核和客户投诉闭环。
但重体验导向也带来较高人力与资本开支,形成文化执行与盈利约束的张力。
对B端客户,京东物流强调“履约即服务”,将物流质量视为客户供应链的一部分。
其文化表述与执行效果仍需以年报和客户案例持续验证。
四、重大事件
2007年自建物流是京东物流最重要的起点事件,奠定重资产仓配模式。
2017年集团化并对外开放,是其从内部服务商转向市场化企业的关键转折。
2018年A轮融资提升了网络扩张和科技投入能力。
2021年港交所上市使其获得独立融资平台,也强化了信息披露约束。
2022年收购德邦股份是补齐快运网络、提升B端供应链能力的标志性并购。
2023年CEO变更反映京东物流在盈利改善和组织效率上的新要求。
2024年京东物流收入增速放缓至个位数,显示规模扩张进入质量阶段。
公开报道中未检索到京东物流因食品安全或垄断被重大处罚的可靠来源。
其重大风险事件更多集中在用工争议讨论、并购整合和价格竞争。
上述事件按时间排列,构成从自建到开放、从上市到并购的路径。
五、企业高管
刘强东是京东集团创始人,也是京东自建物流战略的奠基人。
其关键决策包括2007年自建仓配、坚持正品自营和以物流体验建立品牌信任。
刘强东不担任京东物流日常CEO,但作为集团创始人影响长期战略。
胡伟现任京东物流CEO,于2023年6月接任。
公开简历显示胡伟长期在京东体系任职,熟悉物流运营和区域管理。
其上任后的关键任务是提升外部客户收入、改善盈利和推进德邦整合。
余睿曾任京东物流CEO,在2020年至2023年任期内推进上市和一体化供应链。
王振辉是京东物流首任CEO,主导了2017年集团化与开放初期建设。
高管团队的关键决策集中在网络投资、产品分层、客户结构和成本控制。
高管变动本身是观察京东物流战略重心的窗口。
六、商业模式
京东物流的盈利模式以物流服务费为主,包括仓储、干线、配送、冷链和供应链增值服务。
其收入分为一体化供应链客户收入和其他客户收入,前者强调仓配一体和合同物流。
在超市上游供应链中,京东物流通过统仓统配、越库分拨和门店补货降低客户库存。
供应链体系由仓网、运网、末端配送网、冷链网和跨境网构成。
仓网以亚洲一号、区域中心仓、城市仓和前置仓协同,支持快消商超高频补货。
运网通过自营干线、合作运力和航空资源组合,平衡时效与成本。
末端以直营站点和合作站点结合,强调时效确定性和服务标准。
京东物流以自营模式为主,重资产、强控制,与平台型物流形成差异。
会员体系方面未检索到独立面向消费者的京东物流会员体系,更多依托京东PLUS和企业合同。
数字化能力包括仓储自动化、需求预测、库存计划、路径优化和供应链控制塔。
其商业模式的护城河是仓配一体与商超快消运营经验,挑战是资产效率和外部获客成本。
七、财务数据透视
按港交所公告口径,京东物流2022年总收入约1374亿元,同比增长约31.2%。
2023年总收入约1666亿元,同比增长约21.3%。
2024年总收入约1828亿元,同比增长约9.7%。
2022年IFRS净亏损约10.9亿元,处于上市后亏损收窄阶段。
2023年IFRS净利润约6.2亿元,实现扭亏。
2024年IFRS净利润约62.0亿元,经调整净利润约79.2亿元。
2022年经调整净利润约8.7亿元,2023年约27.6亿元,2024年约79.2亿元。
外部客户收入占比约七成,说明京东物流已从集团内服务走向市场化。
京东物流没有零售门店,同店增速不适用,应以收入增速和单仓效率替代观察。
毛利率、资本开支和自由现金流的具体值以企业年报/实测为准。
近三年利润改善主要来自规模效应、降本增效和德邦并表后的网络协同。
但2024年收入增速降至个位数,表明外部需求与价格竞争压力上升。
八、竞品对比
顺丰控股是同业态最强对标,优势在时效快递、航空网络和高端B端客户。
京东物流相对顺丰的优势是仓配一体和商超快消库存管理经验。
顺丰相对京东物流的优势是快递产品心智、航空资源和更广的时效分层。
菜鸟网络以平台化、数据化和跨境网络见长,轻资产整合能力更强。
京东物流相对菜鸟的优势是自营仓配控制力和履约稳定性。
菜鸟相对京东物流的优势是阿里商流协同和平台化客户覆盖。
德邦已被京东物流并购,快运网络补强但也带来整合与商誉风险。
DHL Supply Chain代表全球合同物流标杆,优势在跨国客户和标准化运营。
UPS代表全球包裹网络标杆,优势在航空枢纽和全球时效产品。
与DHL、UPS相比,京东物流国际化收入和全球网络仍处于追赶阶段。
在超市上游供应链,京东物流的差异化是“仓配+门店补货+冷链+数字化”组合。
其短板是重资产利润率、外部客户行业集中度和国际品牌认知。
九、争议与风险
京东物流对京东集团存在较高关联收入依赖,外部客户拓展是长期课题。
公开年报披露的外部客户收入占比提升,但集团仍是最重要客户之一。
德邦股份并购后的网络、人员和文化整合存在执行风险。
快递行业价格竞争会压缩单票收入和利润率,2024年收入增速放缓已体现压力。
用工模式与一线人员社保、劳动强度问题在公开报道中多次被讨论。
对具体劳动仲裁或处罚个案,未检索到可覆盖全公司的公开可靠来源。
食品安全方面,京东物流主要是承运和仓配服务商,未检索到其因食品安全被重大处罚的公开来源。
冷链温控、生鲜损耗和末端交付质量仍是商超供应链的运营风险。
反垄断方面,未检索到京东物流被公开认定垄断并处罚的可靠来源。
监管风险来自快递市场管理办法、数据安全、环保包装和劳动用工合规。
重资产模式带来资本开支和折旧压力,盈利改善的可持续性需观察。
上述风险均应以港交所公告、监管处罚公示和权威媒体报道为准。
十、未来趋势及预判
京东物流的战略方向是从京东内部物流转向外部一体化供应链平台。
超市上游供应链将成为重要增量,统仓统配、冷链和门店补货需求持续上升。
即时零售和商超全渠道履约要求物流商具备多温层、多频次和短链能力。
京东物流的仓配一体模式适合承接快消商超的区域仓和城市仓运营。
但客户对成本敏感,价格战会限制服务费率提升。
未来增长更依赖外部客户渗透、冷链网络和供应链科技输出。
德邦整合如果顺利,可增强快运、大件和B端合同物流能力。
若整合不及预期,商誉、人员和管理成本会拖累利润。
独立研判:京东物流营收将保持中低速增长,利润率改善但波动加大。
其关键胜负手是外部客户收入占比、单仓效率和冷链商超案例复制。
长期看,京东物流有机会成为中国的合同物流基础设施平台,但需跨过重资产回报率门槛。
对超市上游供应链客户,建议重点关注其履约KPI、温控记录和异常赔付机制。
【本次调研结束】
|
|