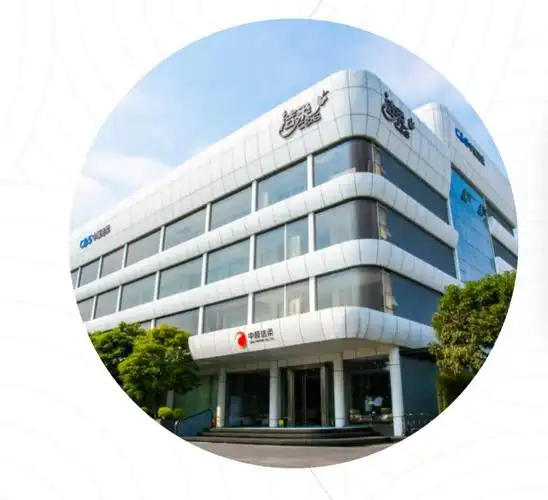
中顺洁柔纸业股份有限公司是中国生活用纸行业的头部制造企业之一。
公司总部位于广东省中山市,核心品牌为“洁柔”,并形成“洁柔”“太阳”“朵蕾蜜”等品牌矩阵。
按业态划分,洁柔属于“厂家”,即自有品牌制造商,而非渠道零售商或连锁门店运营商。
公开资料显示,公司业务渊源可追溯至20世纪80年代末创始人邓颖忠在广东的纸品加工与贸易经历。
中顺洁柔纸业股份有限公司的规范化经营主体一般被认为成立于1999年(具体以工商登记及公司年报披露为准)。
公司于2010年11月26日在深圳证券交易所上市,股票代码002511。
它是A股市场较早以生活用纸为主业的上市公司之一。
截至公开披露的最近年度,公司营业收入处于80亿元至100亿元量级。
其中2023年营业收入约98亿元,2024年营业收入约86亿元(以企业年报/实测为准)。
公司归母净利润近年波动较大,2020年曾超过9亿元,2023年约3.3亿元,2024年出现大幅回落(以企业年报/实测为准)。
从产能看,公司在全国布局多个生产基地,合计原纸产能处于百万吨量级(以企业年报/实测为准)。
主要生产基地分布在广东中山、广东江门、四川成都、浙江嘉兴、河北唐山、湖北孝感、江苏宿迁等地。
销售覆盖区域包括中国大陆全部省级行政区,并下沉至地级市与县域市场。
产品出口至东南亚、中东、大洋洲、欧美等海外市场。
核心业态包括生活用纸、个人护理和家居清洁三大板块。
生活用纸涵盖卷纸、抽纸、手帕纸、厨房纸巾、湿巾等品类。
个人护理以卫生巾品牌“朵蕾蜜”等为代表。
家居清洁业务规模相对较小,仍处于培育阶段。
公司并不以自营门店为核心零售网络,其产品主要通过经销商、商超、电商平台触达消费者。
因此,把洁柔视为典型的品牌制造企业,比视为零售连锁企业更准确。
关于“门店数”,公司公开披露中通常以经销商数量、覆盖终端门店数描述,未检索到统一的自营门店口径。
一、企业简介
中顺洁柔纸业股份有限公司是中国生活用纸行业的头部制造企业之一。
公司总部位于广东省中山市,核心品牌为“洁柔”,并形成“洁柔”“太阳”“朵蕾蜜”等品牌矩阵。
按业态划分,洁柔属于“厂家”,即自有品牌制造商,而非渠道零售商或连锁门店运营商。
公开资料显示,公司业务渊源可追溯至20世纪80年代末创始人邓颖忠在广东的纸品加工与贸易经历。
中顺洁柔纸业股份有限公司的规范化经营主体一般被认为成立于1999年(具体以工商登记及公司年报披露为准)。
公司于2010年11月26日在深圳证券交易所上市,股票代码002511。
它是A股市场较早以生活用纸为主业的上市公司之一。
截至公开披露的最近年度,公司营业收入处于80亿元至100亿元量级。
其中2023年营业收入约98亿元,2024年营业收入约86亿元(以企业年报/实测为准)。
公司归母净利润近年波动较大,2020年曾超过9亿元,2023年约3.3亿元,2024年出现大幅回落(以企业年报/实测为准)。
从产能看,公司在全国布局多个生产基地,合计原纸产能处于百万吨量级(以企业年报/实测为准)。
主要生产基地分布在广东中山、广东江门、四川成都、浙江嘉兴、河北唐山、湖北孝感、江苏宿迁等地。
销售覆盖区域包括中国大陆全部省级行政区,并下沉至地级市与县域市场。
产品出口至东南亚、中东、大洋洲、欧美等海外市场。
核心业态包括生活用纸、个人护理和家居清洁三大板块。
生活用纸涵盖卷纸、抽纸、手帕纸、厨房纸巾、湿巾等品类。
个人护理以卫生巾品牌“朵蕾蜜”等为代表。
家居清洁业务规模相对较小,仍处于培育阶段。
公司并不以自营门店为核心零售网络,其产品主要通过经销商、商超、电商平台触达消费者。
因此,把洁柔视为典型的品牌制造企业,比视为零售连锁企业更准确。
关于“门店数”,公司公开披露中通常以经销商数量、覆盖终端门店数描述,未检索到统一的自营门店口径。
二、发展历程
洁柔的起点与创始人邓颖忠的早期创业密切相关。
20世纪80年代末,邓颖忠在广东从事纸品相关生意,为后续进入生活用纸制造奠定基础。
1999年前后,中顺洁柔的规范化经营主体成立,开始在广东中山建设生产基地。
这一时期正值中国生活用纸消费从粗放走向品牌化的阶段。
2000年代,公司以“洁柔”品牌切入中高端生活用纸市场。
2004年前后,公司开始向广东省外扩张产能与销售网络。
2010年11月26日,中顺洁柔在深交所挂牌上市,成为A股生活用纸代表企业之一。
上市为公司后续的产能扩张提供了资本支持。
2013年至2015年,公司陆续在四川、浙江、河北等地布局生产基地。
2015年前后,公司推出可湿水面纸等差异化产品,强化“柔韧”产品心智。
2017年至2019年,公司在电商渠道快速放量,线上销售占比持续提升。
2019年前后,公司推出个人护理品牌,尝试从生活用纸向个护品类延伸。
2020年,受疫情推动,消费者对纸巾、湿巾等清洁用纸需求上升,公司业绩与股价同步走高。
2020年公司营业收入约78亿元,归母净利润约9亿元,处于历史高位区间(以企业年报/实测为准)。
2021年,木浆等原材料价格大幅上涨,行业成本压力显现。
同年公司营业收入约91.6亿元,但归母净利润回落至约5.8亿元(以企业年报/实测为准)。
2022年,公司营业收入约85.7亿元,归母净利润约3.5亿元,盈利继续承压(以企业年报/实测为准)。
2022年前后,公司引入职业经理人参与日常经营,管理层结构出现调整。
2023年,公司营业收入约98亿元,创下阶段新高,但归母净利润约3.3亿元(以企业年报/实测为准)。
2023年9月,洁柔官方直播间出现价格设置失误事件,引发广泛关注。
2024年,行业格局发生重要变化,维达国际完成私有化并被金鹰集团纳入麾下。
2024年,公司营业收入与净利润出现明显回落,经营压力加大(以企业年报/实测为准)。
2024年至2025年,公司管理层与治理结构继续调整,具体以公司公告为准。
三、企业文化
洁柔对外传播中最核心的品牌关键词是“柔韧”。
“柔韧”既指向产品质感,也被用作情绪价值与品牌人格的表达。
公开渠道常见的品牌主张包括“柔韧有余”等表述,但不同年份的完整口号存在调整(以公司官网及官方物料为准)。
公司使命与愿景的官方完整表述,未检索到长期稳定且可交叉验证的版本。
可以确认的是,公司强调“产品为本”的经营理念。
创始人邓颖忠在公开采访中多次强调产品品质与制造能力的重要性。
其管理哲学带有明显的实业导向,即重视产能、设备、渠道和品牌长期投入。
公司价值观层面常被提及的要素包括诚信、务实、创新与共赢。
在渠道管理上,公司强调与经销商长期合作、共同成长。
在品牌层面,公司持续投入明星代言、综艺合作与体育营销。
在内部管理上,公司推进职业化管理,引入外部高管以补足营销与供应链能力。
总体看,洁柔的企业文化属于典型的制造业品牌文化,而非零售服务文化。
其文化优势在于执行力和成本控制意识,短板则在于品牌叙事相对分散。
四、重大事件
2010年11月,公司在深交所上市,是洁柔发展史上最重要的资本里程碑。
2013年至2016年,公司完成多地产能布局,形成全国性供应网络。
2015年,公司抓住可湿水面纸风口,推动产品结构升级。
2019年,公司试水个人护理品类,开启多元化尝试。
2020年,疫情带动业绩与市值双双冲高,公司进入高光期。
2021年,原材料价格上涨叠加竞争加剧,公司盈利开始承压。
2022年,公司管理层引入职业经理人,组织架构调整。
2023年9月,官方直播间价格设置失误,公司选择照常发货,事件在社交媒体上获得较多正面评价。
该事件也被视为一次意外的品牌信任度测试。
2023年,公司营收创阶段新高,但利润端未能同步改善。
2024年,维达国际被金鹰集团私有化,生活用纸行业竞争格局重塑。
2024年,公司业绩明显下滑,市场对其盈利能力和战略方向提出疑问(以企业年报/实测为准)。
2024年至2025年,公司出现董事长及高管层变动,具体以公告为准。
这一系列事件表明,洁柔正处在从“规模扩张”向“质量增长”切换的关键阶段。
五、企业高管
邓颖忠是洁柔的创始人,也是公司长期的精神象征。
他早年从事纸品贸易与加工,后转向生活用纸制造。
邓颖忠主导了公司从区域工厂到全国品牌、再到A股上市的关键跨越。
其经营风格偏重实业投入与长期渠道建设。
邓冠彪是邓颖忠之子,属于公司第二代管理者。
公开资料显示,邓冠彪曾在公司担任总裁等职务,并参与日常经营管理。
2022年前后,公司引入职业经理人刘鹏担任总裁,管理层进一步职业化。
刘鹏此前在生活用纸行业拥有营销与管理经验(具体履历以公司公告为准)。
2024年前后,公司董事长及高管层出现调整,有公开报道称刘鹏在治理层承担更重要角色。
相关任职变化应以公司正式公告为准。
总体看,洁柔的高管结构呈现“创始人家族+职业经理人”的混合特征。
这种结构有利于传承与专业化互补,但也可能带来决策链条与战略连续性的挑战。
六、商业模式
洁柔的盈利模式以自有品牌产品的生产与销售为核心。
公司通过原纸生产、成品加工和品牌溢价获取毛利。
其收入主要来自生活用纸,个人护理与家居清洁占比较小。
公司不依赖自营零售门店,而是采用“经销商+KA商超+电商+新零售”的多渠道结构。
经销模式是公司覆盖下沉市场的主要方式。
商超渠道(KA)承担品牌展示与稳定动销功能。
电商渠道包括天猫、京东、拼多多、抖音等平台,是近年增长最快的板块。
直播电商与私域运营成为公司获取年轻用户的重要抓手。
公司未采用加盟连锁模式,因此不存在加盟商管理问题。
供应链方面,公司在全国多地布局生产基地,以缩短运输半径、降低物流成本。
生活用纸的核心原材料是木浆,公司木浆主要依赖外部采购,部分来自进口。
这意味着浆价波动会直接传导至公司毛利率。
公司近年来推进供应链数字化,包括订单、库存、物流的协同管理。
会员体系方面,公司通过电商平台会员、私域社群和品牌小程序沉淀用户。
但相较纯零售企业,其会员体系的运营深度与数据资产规模仍有限。
数字化重点目前更多体现在渠道运营、消费者洞察和供应链效率,而非门店数字化。
七、财务数据透视
以下数据均来自公开年报口径,具体以企业年报/实测为准。
2020年,公司营业收入约78.24亿元,归母净利润约9.06亿元。
2021年,公司营业收入约91.58亿元,归母净利润约5.81亿元。
2022年,公司营业收入约85.70亿元,归母净利润约3.50亿元。
2023年,公司营业收入约98.01亿元,归母净利润约3.32亿元。
2024年,公司营业收入约86亿元量级,归母净利润出现大幅下滑(以企业年报/实测为准)。
从趋势看,公司营收在2023年达到阶段高点,但利润自2021年起持续承压。
毛利率方面,受木浆价格波动影响,公司毛利率在2019年至2024年间呈现明显波动。
净利率方面,公司净利率从2020年的约11%回落至2023年的约3%至4%区间(以企业年报/实测为准)。
同店增速指标不适用于洁柔,因为公司不是连锁零售企业。
可替代的观察指标包括经销商数量、终端覆盖数、电商复购率和单吨盈利。
公司未在公开摘要中稳定披露单吨盈利数据,具体需查阅年报附注。
资产负债率方面,公司整体处于制造业中等水平,具体数值以年报为准。
经营性现金流受原材料采购节奏和渠道回款影响,年度间存在波动。
市值方面,公司2021年高点时总市值曾超过300亿元,2024年至2025年回落至百亿元以下量级(以实时行情为准)。
整体判断是,洁柔具备规模与品牌基础,但盈利弹性高度依赖浆价与竞争格局。
八、竞品对比
中国生活用纸行业的第一梯队通常包括恒安国际、维达国际、金红叶纸业和中顺洁柔。
恒安国际旗下拥有“心相印”等品牌,规模与渠道深度领先。
维达国际旗下“维达”“得宝”等品牌定位清晰,2024年被金鹰集团私有化。
金红叶纸业背靠金光集团,以“清风”等品牌在性价比市场占据优势。
中顺洁柔以“洁柔”品牌在中高端市场建立差异化心智。
与恒安相比,洁柔的品类多元化程度较低,个护与家清贡献有限。
与维达相比,洁柔在高档纸巾与商用渠道的布局相对薄弱。
与金红叶相比,洁柔在成本控制和浆纸一体化方面不占优势。
洁柔的优势在于品牌调性较年轻、电商运营能力较强、产品创新响应快。
其劣势在于木浆自给率低、规模效应弱于头部对手、抗周期能力不足。
在国际对标方面,宝洁旗下Charmin、金佰利旗下舒洁、爱生雅旗下Tork均为全球头部品牌。
这些国际企业在品牌矩阵、全球供应链和商用渠道上更为成熟。
洁柔目前仍以中国市场为主,海外收入占比有限。
因此,其竞争策略更接近“区域强势品牌+全国化扩张”,而非全球品牌运营。
九、争议与风险
原材料价格风险是最直接的风险,木浆价格上行会压缩毛利率。
行业产能过剩与价格战风险长期存在,尤其在中低端市场。
2023年9月直播间价格设置失误事件,虽以公司承担损失告终,但也暴露了电商运营流程的管控漏洞。
该事件来源为公开媒体报道及公司官方回应。
2024年业绩下滑引发市场关注,投资者对盈利能力和战略执行提出质疑。
相关讨论来源为公开财报与财经媒体报道。
股东减持与市值波动也曾引发市场争议,具体以公司公告为准。
食品安全与质量方面,未检索到洁柔近年有重大食安或质量处罚的公开可靠来源。
劳工与用工争议方面,未检索到公开可靠来源。
垄断与反垄断方面,生活用纸行业集中度尚未达到触发重大反垄断审查的程度,未检索到相关公开案件。
监管风险主要来自环保、能耗与广告合规等领域。
总体看,洁柔的风险以经营性和周期性风险为主,而非重大合规性风险。
十、未来趋势及预判
第一,行业集中度仍将提升,头部企业通过并购与产能整合巩固地位。
维达私有化后,行业竞争将从“多强并立”走向“巨头对垒”。
第二,浆价周期仍是决定行业利润的核心变量。
若木浆价格维持高位,中小品牌出清速度会加快。
第三,洁柔的战略方向大概率集中在高端化、品类多元化和数字化提效。
高端化方面,公司会继续强化“柔韧”产品心智与中高端价格带。
品类多元化方面,个护与家清能否放量,是决定第二增长曲线的关键。
数字化方面,公司会继续加码电商、直播和私域运营。
第四,出海是潜在增量,但短期内难以成为主要利润来源。
第五,管理层的稳定性与战略连续性,将直接影响执行效果。
第六,若公司不能在成本端建立相对优势,其盈利弹性仍将弱于恒安与维达。
独立研判是,洁柔具备成为“中国生活用纸第一梯队稳定成员”的基础。
但它要突破“规模不低、利润不稳”的困局,必须在浆纸一体化、产品结构和渠道效率上取得实质性进展。
短期看,2025年至2026年公司仍将处于盈利修复与战略调整并行期。
中期看,若个护品类成功放量且浆价回落,公司利润有望回升。
长期看,行业终局大概率是少数全国品牌加区域品牌并存的格局。
洁柔能否守住并提升位次,取决于其能否把品牌力转化为持续的单吨盈利优势。
【本次调研结束】



