|
|
一、公司概况与历史沿革
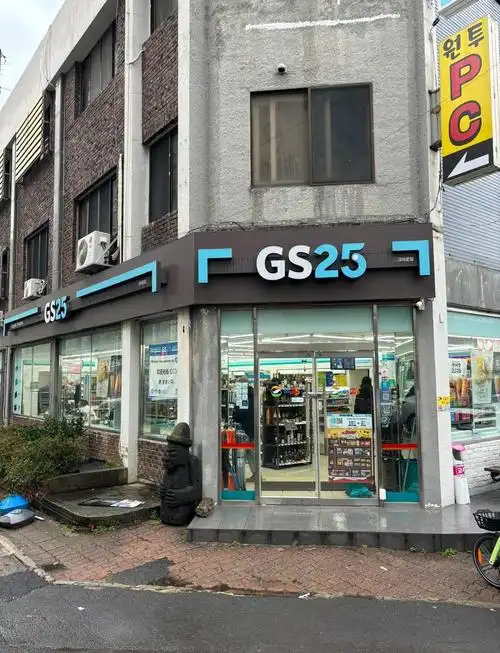
GS25是韩国GS Retail运营的核心便利店品牌,也是韩国便利店市场长期位居前列的连锁网络。
其前身可追溯至1990年LG集团与日本Lawson展开技术合作后在韩国开设的Lawson便利店业务。
随着LG集团业务重组,相关便利店资产逐步转入GS集团体系。
2005年前后,品牌正式更名为GS25,并开始以独立品牌形象加速扩张。
2010年GS Retail成立后,GS25成为其便利店事业部的核心增长引擎。
经过三十余年发展,GS25从早期学习日本便利店模式,转向以韩国本土消费习惯为中心的运营体系。
截至2024年前后,GS25在韩国门店数量约达到1.8万家,覆盖首尔、釜山、京畿道及地方主要城市。
其门店形态包括街边店、写字楼店、校园店、医院店、交通枢纽店和社区店等多种类型。
品牌定位强调贴近日常生活的便利基础设施,而非单纯零售网点。
在GS集团内部,GS25与GS Supermarket、GS The Fresh、GS Pay等业务形成一定协同。
公司治理上,GS25依托GS Retail的采购、物流、IT和品牌资源,实行总部集中管理与加盟店自主经营相结合的模式。
从资本背景看,GS Retail为韩国上市公司,其经营表现直接影响GS25的战略投入与扩张节奏。
二、韩国便利店行业格局
韩国便利店行业经过二十余年高速扩张,已成为零售业中密度最高、竞争最激烈的业态之一。
主要竞争者包括CU、GS25、7-Eleven、emart24以及部分区域型品牌。
CU由BGF Retail运营,在门店数量上长期与GS25争夺第一。
GS25通常占据韩国便利店市场约三成份额,与CU共同构成第一梯队。
7-Eleven在韩国由本地授权体系运营,门店规模位居第三。
emart24依托新世界集团资源,在部分商圈和年轻客群中具有影响力。
行业增长动力从门店数量扩张逐步转向单店销售额提升。
韩国人口密度高、夜间经济活跃、单人家庭增加,为便利店提供稳定需求。
同时,最低工资上涨、租金压力和加盟主盈利问题也制约行业扩张。
监管方面,韩国对大型零售与加盟体系的公平交易规则日益严格。
疫情后消费习惯变化明显,即食餐食、酒类、咖啡和即配服务成为增长重点。
整体看,韩国便利店市场已进入成熟期,头部品牌之间的竞争从规模转向效率与商品力。
三、GS25的商业模式与盈利结构
GS25的核心商业模式是以加盟为主、直营为辅的连锁便利店体系。
总部通过品牌授权、商品供应、物流配送、信息系统和运营指导获取收入。
加盟主承担门店租金、装修、设备、人工和部分运营费用。
总部则通过商品毛利分成、加盟费、物流服务费和广告促销费等方式盈利。
这种模式使GS25能够以较轻资产实现快速扩张。
但加盟主盈利能力直接决定网络稳定性和品牌口碑。
商品结构中,加工食品、饮料、烟酒、日用杂货和鲜食是主要品类。
其中鲜食与自有品牌商品毛利更高,是提升整体盈利质量的关键。
烟酒类销售占比不低,但受政策、税率和消费习惯影响较大。
GS25还通过柜台服务、快递代收、缴费、票务、取现等增值服务增加到店频次。
增值服务本身利润有限,但能强化门店作为社区节点的功能。
盈利结构上,GS25需要在总部利润、加盟主收益和消费者价格之间保持平衡。
四、门店网络与区域布局
GS25的门店网络以高密度覆盖为核心策略,重点布局首尔都市圈和人口流动密集区域。
首尔及京畿道贡献了较大比例的门店数量和销售额,是品牌竞争的主战场。
釜山、大邱、光州、大田等广域市则构成区域次级中心。
在校园、医院、地铁站、机场和高速公路服务区,GS25常以特殊渠道店形式出现。
社区店则更依赖住宅密度、夜间消费和单人家庭比例。
近年来,GS25在新开门店上更加注重选址质量,而非单纯追求数量增长。
部分低效门店会被调整、关闭或由加盟主转让,以优化网络健康度。
区域布局上,GS25与CU在首尔和京畿道形成贴身竞争,在地方城市则各有优势。
济州岛等旅游目的地门店具有明显的季节性销售特征。
军事区域、产业园区和大型办公区也是GS25争取的细分市场。
门店密度提高后,同品牌之间的 cannibalization 问题逐渐显现。
因此,总部需要通过商品差异化和服务升级来维持单店竞争力。
五、商品结构与自有品牌策略
GS25的商品结构围绕即时消费、应急采购和日常补给展开。
饮料、咖啡、矿泉水、乳制品和能量饮料是高频引流品类。
三角饭团、紫菜包饭、便当、三明治、汉堡和沙拉构成鲜食矩阵。
鲜食是便利店差异化竞争的核心,也是消费者感知品牌力的重要入口。
自有品牌方面,GS25运营YOU US等系列,覆盖零食、饮料、日用品和鲜食。
自有品牌能够提升毛利率,并减少对全国性品牌供应商的依赖。
GS25还通过与热门IP、餐饮品牌和网红产品联名制造话题。
季节限定、区域限定和社交媒体爆款有助于拉动年轻客群到店。
酒类品类包括烧酒、啤酒、果酒和威士忌调饮,夜间销售贡献明显。
健康化趋势推动低糖、低卡、高蛋白和植物基商品增加。
宠物食品、即食水果、代餐和单人份包装也在持续扩容。
商品管理上,GS25依靠销售数据快速汰换低效SKU,保持货架新鲜感。
六、加盟体系与运营管理
GS25的加盟体系是品牌扩张和网络管理的制度基础。
加盟主通常需要支付加盟费、保证金,并承担店铺装修与设备投入。
总部提供选址评估、开店培训、商品供应、物流配送和日常督导。
不同类型的加盟合同在费用结构、利润分配和经营自主权上存在差异。
总部通过区域经理和督导体系监控门店陈列、服务、卫生和库存。
运营管理强调标准化,但也会根据商圈特征允许一定程度的灵活调整。
加盟主的核心诉求是缩短回本周期和获得稳定现金流。
总部则关注品牌统一性、销售增长和供应链效率。
双方利益并不总是一致,因此合同透明度和公平交易至关重要。
韩国公平交易委员会对加盟总部的信息披露、强制采购和不公平条款有严格监管。
GS25需要在扩张速度与加盟主满意度之间寻找平衡。
长期看,运营管理能力将决定GS25能否在成熟市场中保持优势。
七、数字化与会员体系
GS25的数字化战略围绕会员、支付、营销和门店运营展开。
其会员体系与GS&POINT等积分工具联动,用于提升复购和用户粘性。
我们小区GS等移动应用提供门店查找、优惠券、积分和促销信息。
通过App下单、到店取货和即时配送,GS25延伸了服务边界。
GS Pay等支付工具能够沉淀交易数据,并降低支付通道成本。
总部利用销售数据进行分析,指导商品开发、库存补货和促销投放。
数字化还用于加盟主管理,包括销售看板、订货系统和异常预警。
AI需求预测有助于减少鲜食报废,并提高畅销品供应效率。
无人便利店和自助结算设备在部分门店试点,用于缓解人力压力。
与Naver、Kakao等平台合作,可以扩大流量入口和配送覆盖。
但数字化投入需要规模支撑,中小加盟主可能面临设备与学习成本。
未来GS25的竞争将越来越依赖数据能力,而不仅是门店数量。
八、供应链与物流体系
GS25的供应链能力是其商品力和鲜食竞争力的底层支撑。
GS Retail通过多个物流中心覆盖常温、冷藏和冷冻商品配送。
鲜食通常需要每日甚至多次配送,对时效和温控要求极高。
总部集中采购能够提升议价能力,并保证全国性商品的一致性。
区域化采购则有助于开发符合当地口味的产品。
物流中心与门店之间的路线优化,直接影响缺货率和运营成本。
库存管理需要在充足供应与减少报废之间取得平衡。
鲜食报废率是衡量便利店供应链效率的重要指标。
自有品牌商品从研发、代工、配送到门店销售,需要全链路协同。
节假日、极端天气和促销活动会造成需求波动,考验供应链弹性。
疫情后,GS25进一步强化了即配和线上订单履约能力。
高效供应链不仅降低成本,也能加快新品上市和爆款复制。
九、竞争分析与SWOT
GS25的优势在于品牌知名度高、门店密度大、GS集团资源协同和鲜食开发能力。
其劣势包括加盟主盈利压力、与CU的激烈同质化竞争以及部分区域门店过密。
机会来自单人经济、老龄化、宠物经济、健康消费和即时零售增长。
威胁则包括市场饱和、监管加强、租金上涨和替代性零售渠道分流。
与CU相比,GS25在门店数量和部分鲜食口碑上互有胜负。
与7-Eleven相比,GS25的本土化商品和区域覆盖更强。
与emart24相比,GS25的规模效应和供应链效率更明显。
但竞争对手同样在强化自有品牌、数字化和无人店布局。
价格竞争空间有限,未来胜负更多取决于商品差异化和单店盈利。
加盟主满意度是GS25必须重视的隐性竞争力。
品牌年轻化和社交媒体运营有助于维持话题热度。
总体判断,GS25具备稳固基本盘,但需要持续创新以避免陷入规模不经济。
十、未来趋势及预判
韩国便利店市场将继续保持成熟期特征,门店总数增长空间有限。
GS25未来的增长将更多来自单店销售额提升、鲜食占比提高和自有品牌扩张。
数字化会员、个性化促销和AI补货会成为标准配置。
无人店、自助结算和远程管理系统将逐步在更多场景落地。
健康化、低糖高蛋白、单人份和宠物友好商品有望继续增长。
酒类、咖啡、即食餐食和即时配送仍是高潜力品类。
环保包装、减少食物浪费和ESG实践将影响品牌形象与成本结构。
海外扩张方面,GS25可能继续以蒙古、越南等市场为试探方向。
但海外市场需要本地化供应链和合作伙伴,短期难以成为利润主力。
韩国国内市场仍将是GS25的战略核心。
与CU的双强竞争大概率延续,双方市场份额可能此消彼长。
若GS25能改善加盟主收益并强化鲜食差异,其市场地位有望保持稳固。
若无法突破同质化竞争,则可能进入低增长、高费用的消耗战。
综合预判,GS25将继续稳居韩国便利店第一梯队,并围绕商品力、数字化和全球试探寻找第二曲线。
【本次调研结束】 |
|