|
|
京东超市是京东集团旗下的一站式线上商超业务板块,归属于京东零售体系中的大商超全渠道事业群。
其核心定位是"中国领先的全渠道超市",主要覆盖食品生鲜、酒水饮料、粮油调味、日用百货、母婴、清洁洗护等快消品类。
京东超市并非独立法人公司,而是京东集团内部的业务单元,因此没有单独的市值或独立财报。
其规模量级可从京东集团整体数据侧面观察,京东集团2023年全年总收入约10847亿元人民币,同比增长约3.7%。
覆盖区域上,京东超市依托京东物流的仓配网络,基本实现中国大陆地区县级及以上市场的配送覆盖,部分偏远地区通过第三方物流补充。
核心业态包括线上自营超市频道、京东到家即时零售、以及京东七鲜等线下商超业态的协同。
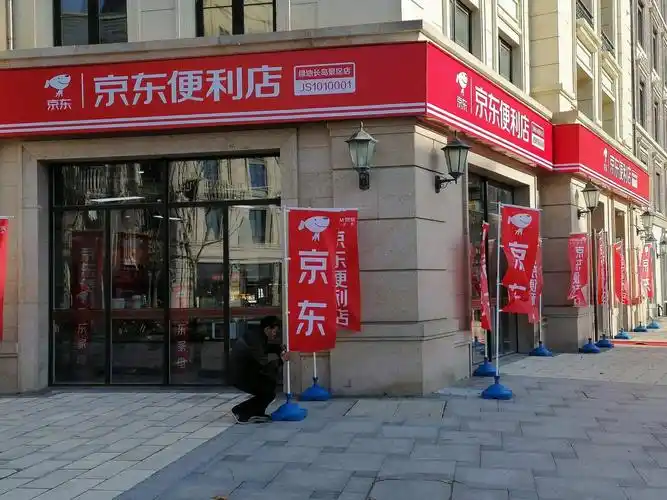
门店数方面,京东超市本身为线上业态,无传统意义门店;其关联线下业态京东七鲜超市截至公开信息约为数十家量级,具体数字以企业最新披露为准。
需要说明的是,京东超市作为业务线并未在每个指标上单独披露数据,以下涉及该业务线的具体数值均需以京东集团年报或官方实测为准。
一、企业简介
京东超市是京东集团旗下的一站式线上商超业务板块,隶属于京东零售体系。
其业务形态以线上自营为核心,同时融合即时零售与线下实体超市。
定位上,京东超市强调"全渠道"和"品质化",主打正品行货与快速配送。
商品品类覆盖食品、生鲜、酒水、母婴、家清、个护等高频快消品。
规模量级方面,京东超市不单独披露营收,只能参考京东集团整体体量进行推断。
京东集团2021年总收入约9516亿元,2022年约10462亿元,2023年约10847亿元。
这些数据口径为京东集团合并报表,并非京东超市单独数据。
覆盖区域上,依托京东物流,京东超市可实现全国绝大多数地区的次日达或当日达。
核心业态包括线上超市、京东到家、京东七鲜以及京东超市自营旗舰店等。
京东超市的线上入口在京东App中占据独立频道位置,是京东零售的重要流量品类。
二、发展历程
京东超市的成立背景,源于京东从3C数码向全品类扩张的战略需要。
2014年前后,京东正式设立超市频道,切入快消品与商超赛道。
2015年,京东超市事业部成立,快消品类开始体系化运营。
2017年,京东超市提出"双百亿俱乐部"目标,计划扶持一批品牌实现销售额突破。
同年,京东与沃尔玛达成深度合作,京东超市获得沃尔玛旗下山姆会员店等资源的线上入口。
2018年,京东超市持续推进与快消品牌的直供合作。
2019年,京东超市升级为京东零售子集团下的独立事业群,战略地位提升。
2020年,京东超市提出全渠道战略,强化线上线下一体化与即时零售。
2021年,京东超市发布用户与销售增长目标,并加大生鲜与自有品牌投入。
2022年,京东超市继续拓展即时零售,与京东到家、达达集团形成协同。
2023年,京东零售进行组织架构调整,京东超市所属的大商超全渠道事业群进一步整合。
2024年,京东超市在低价策略与采销直播方面加大投入。
以上时间轴中,部分年份的具体事件细节需以京东官方公告为准。
三、企业文化
京东集团的使命是"技术为本,致力于更高效和可持续的世界"。
这一使命同样适用于京东超市的业务实践。
京东的愿景是成为"全球最值得信赖的企业"。
价值观层面,京东强调"客户为先、诚信、协作、感恩、拼搏、担当"。
管理哲学上,京东创始人刘强东长期强调"成本、效率、体验"三大核心。
刘强东提出"十节甘蔗"理论,认为零售价值链的每个环节都应被优化。
京东超市的运营理念延续了这一逻辑,强调供应链效率与用户体验。
在内部管理上,京东推行"ABC"原则与"三三制"等组织方法。
企业文化中,"正道成功"是刘强东反复强调的关键词。
这些理念对京东超市的供应商管理与品质控制具有指导意义。
四、重大事件
2014年,京东超市频道上线,标志着京东正式进军线上商超。
2015年,京东超市事业部成立,快消业务独立运营。
2016年,京东与沃尔玛宣布战略合作,京东获得1号店资产,沃尔玛获得京东股份。
这一事件显著增强了京东超市在华东与商超领域的实力。
2017年,京东超市提出"双百亿俱乐部",推动品牌合作升级。
2018年,京东超市与多家快消巨头签署直供协议。
2019年,京东超市升级为独立事业群,组织层级提高。
2020年,京东集团在港交所二次上市,为超市业务提供资本支持。
2021年,京东超市参与即时零售竞争,与美团闪购、饿了么等正面交锋。
2023年,京东采销与李佳琦、海氏烤箱之间的"底价协议"争议引发广泛关注,京东超市采销直播借势出圈。
同年,京东零售组织调整,京东超市所属事业群负责人发生变动。
2024年,京东超市加大低价补贴与采销直播力度,组织与策略持续调整。
以上事件中,涉及具体人事与财务的细节以京东官方披露为准。
五、企业高管
刘强东是京东集团创始人,长期担任董事局主席。
他是京东战略与文化的核心塑造者,虽不再担任CEO,但仍深度参与重大决策。
2023年5月,许冉接任京东集团CEO,成为京东历史上第二位CEO。
许冉此前担任京东集团CFO,以财务与资本运作见长。
京东零售CEO一职在近年经历多次调整,2023年后由许冉兼任或由其他高管分管。
京东超市所属的大商超全渠道事业群,历任负责人包括冯轶等高管。
冯轶曾担任京东零售集团大商超全渠道事业群总裁,负责京东超市整体业务。
王笑松曾负责京东生鲜等业务,是京东超市体系的重要人物。
京东超市采销团队在2023年因直播出圈,多位采销人员成为公众人物。
高管层面的人事变动较为频繁,具体任职与决策细节以京东官方公告为准。
六、商业模式
京东超市的盈利模式以自营商品进销差价为主,辅以平台佣金与广告收入。
自营模式下,京东超市直接采购商品,赚取采购与销售之间的毛利。
平台模式(POP)下,第三方商家入驻,京东收取佣金与推广费用。
供应链体系是京东超市的核心竞争力,依托京东物流的仓配一体化网络。
京东物流的亚洲一号智能仓与前置仓,支撑了京东超市的配送时效。
自营与加盟方面,京东超市线上部分以自营为主,线下七鲜等业态亦以自营为主。
会员体系上,京东超市深度绑定京东PLUS会员,提供免运费、专享价等权益。
PLUS会员是京东提升用户黏性与复购率的关键工具。
数字化方面,京东超市依托京东的大数据与AI能力,进行选品、定价与库存管理。
京东超市还通过C2M反向定制,与品牌商联合开发商品。
全渠道方面,京东超市联动京东到家、达达快送,实现即时零售履约。
这一模式使京东超市在时效性上与线下超市及即时零售平台竞争。
七、财务数据透视
京东超市作为业务线,不单独披露营收与利润数据。
因此,本部分只能呈现京东集团层面的财务数据,并明确标注口径。
京东集团2021年总收入约9516亿元人民币,同比增长约27.6%。
京东集团2022年总收入约10462亿元人民币,同比增长约9.9%。
京东集团2023年总收入约10847亿元人民币,同比增长约3.7%。
利润方面,京东集团2021年归属于普通股股东的净亏损约36亿元。
2022年归属于普通股股东的净利润约104亿元。
2023年归属于普通股股东的净利润约242亿元。
这些利润数据受投资损益、股权激励等非经营因素影响较大。
同店增速方面,京东超市未单独披露同店销售数据。
京东集团整体增速在2022至2023年明显放缓,反映电商大盘承压。
京东超市所属的日用百货品类,在京东财报中归入"日用百货商品"收入。
该品类收入增速在2023年低于3C家电品类,具体数值以京东年报为准。
京东超市的盈利能力、毛利率与费用率,均未单独披露,以企业年报或实测为准。
八、竞品对比
京东超市在国内的主要竞品包括天猫超市、拼多多、美团闪购、苏宁易购等。
天猫超市隶属阿里巴巴,以平台模式为主,依托菜鸟物流。
与天猫超市相比,京东超市自营比例更高,品控与配送时效更具优势。
天猫超市在品牌资源与流量入口上同样强势,双方竞争激烈。
拼多多以低价与社交裂变切入商超,对京东超市形成价格压力。
京东超市强调品质与正品,拼多多强调极致低价,定位差异明显。
美团闪购与饿了么代表即时零售,主打30分钟送达。
京东超市通过京东到家参与即时零售竞争,但履约成本较高。
线下方面,山姆会员店与Costco以会员制仓储超市模式运营。
京东超市在会员体系上与山姆、Costco存在一定竞争,但业态差异较大。
国际对标上,亚马逊的Amazon Fresh与Walmart的线上业务可作参考。
亚马逊以技术驱动见长,沃尔玛以供应链与门店网络见长。
京东超市的优势在于自营供应链与物流时效,劣势在于线下门店密度不足。
九、争议与风险
食安方面,京东超市作为线上商超,曾多次被消费者投诉生鲜与食品质量问题。
相关投诉多集中于第三方商家商品,具体案例以市场监管部门公开信息为准。
劳工方面,京东物流的快递员用工模式曾引发社会讨论,京东为部分员工缴纳五险一金。
垄断方面,中国电商行业整体面临反垄断监管,京东自身也曾是举报方与被监管方。
2021年,市场监管总局对多家平台开展反垄断调查,京东未被认定构成垄断。
业绩下滑方面,京东集团整体增速在2022至2023年放缓,商超品类承压。
京东超市面临来自拼多多、抖音电商的低价竞争,市场份额受到挑战。
2023年"底价协议"争议中,京东采销公开喊话李佳琦,引发舆论关注。
该事件反映线上商超在价格战与渠道控制上的激烈博弈。
组织调整方面,京东零售近年多次进行架构调整,涉及人员优化传闻。
这些调整对京东超市的团队稳定性与执行力构成一定影响。
以上争议信息均来自公开报道,具体事实与责任认定以官方结论为准。
十、未来趋势及预判
京东超市的战略方向,预计将继续围绕全渠道、低价与即时零售展开。
全渠道方面,京东超市将强化线上线下一体化,提升京东七鲜等线下业态的协同。
低价方面,京东超市将持续参与价格竞争,采销直播与百亿补贴或成常态。
即时零售方面,京东超市将依托达达与京东到家,提升分钟级履约能力。
自有品牌方面,京东超市有望加大C2M与自有品牌投入,提升毛利率。
挑战方面,京东超市面临流量红利见顶、获客成本上升与低价竞争的多重压力。
线下门店扩张成本高、盈利周期长,是京东超市全渠道战略的主要难点。
即时零售的履约成本高,能否实现规模化盈利仍需观察。
监管方面,电商与零售行业的合规要求趋严,京东超市需持续投入合规成本。
独立研判来看,京东超市的优势在于供应链与物流基础设施,这是其长期护城河。
但其劣势在于线下基因较弱,与山姆、Costco等线下巨头相比门店体验不足。
未来京东超市能否突围,关键在于能否在低价与品质之间找到平衡点。
若能在自有品牌与即时零售上取得突破,京东超市有望保持行业前列地位。
若价格战持续消耗利润,且组织调整影响执行力,其增长可能进一步放缓。
总体判断,京东超市将维持中国线上商超第一梯队的地位,但增速难以回到高增长阶段。
以上预判基于公开信息与行业逻辑,具体走势以企业实际经营为准。
【本次调研结束】 |
|