|
|
一、报告摘要与研究范围
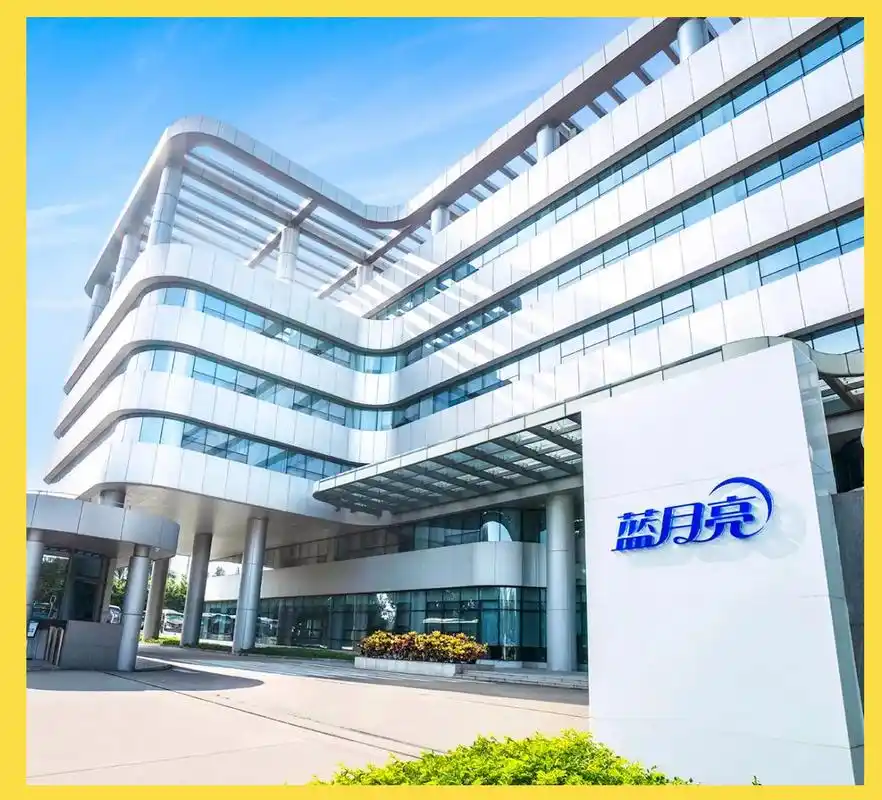
本报告聚焦蓝月亮集团及其核心品牌在中国日化清洁市场的经营表现与战略走向。
研究范围覆盖洗衣液、浓缩洗衣液、洗手液、家居清洁等品类,并兼顾线上与线下渠道。
数据口径以公开财报、行业访谈、渠道调研和终端观察为基础,时间跨度侧重2022年至2025年。
报告不构成投资建议,仅用于行业交流与战略讨论。
二、公司概况与发展沿革
蓝月亮是中国日化清洁领域的代表性企业,品牌认知长期与洗衣液品类深度绑定。
公司由罗秋平、潘东等人于二十世纪九十年代创办,早期以洗手液等品类打开市场。
2008年前后,蓝月亮抓住洗衣液替代洗衣粉的窗口期,通过大单品策略迅速扩张。
2015年以后,公司推动浓缩化与泵头装产品,试图重塑洗衣液的便捷性与经济性。
2020年12月,蓝月亮集团在香港联交所上市,资本运作进入新阶段。
此后公司持续面对渠道迁移、竞争加剧和费用上升等挑战,增长节奏出现波动。
三、产品结构与品牌矩阵
蓝月亮的主品牌“蓝月亮”覆盖衣物清洁、个人清洁和家居清洁三大方向。
衣物清洁是核心收入来源,包括亮白增艳、深层洁净、至尊浓缩、内衣专用等系列。
个人清洁以洗手液、免洗洗手液等为主,疫情期间获得阶段性放量。
家居清洁涵盖消毒液、洁厕液、厨房清洁等,承担品类补充和场景延伸作用。
品牌矩阵相对集中,主品牌贡献绝对多数收入,多品牌协同仍有提升空间。
产品创新围绕浓缩化、香氛化、细分化和功能化展开,但爆款迭代难度上升。
四、商业模式与渠道体系
蓝月亮采用自营与经销相结合的模式,线下依赖经销商、商超、便利店和日化专营店。
线上渠道覆盖天猫、京东、拼多多、抖音、快手及社区团购等平台。
直营大客户包括全国性商超、区域连锁和新兴零售系统,承担新品铺货与形象展示。
经销商体系负责下沉市场覆盖,但价格秩序、库存周转和终端动销管理难度较大。
同店口径在蓝月亮体系并不直接适用,因为公司并非以直营连锁门店为主要收入来源。
门店数更多体现为零售终端覆盖广度,而非公司自有门店数量。
销售渠道呈现碎片化趋势,直播电商和即时零售正在改变传统货架逻辑。
五、营收结构与财务表现
2020年至2023年,蓝月亮营收在七十亿至八十亿港元区间波动,盈利水平明显承压。
2022年公司营收约七十九亿港元,权益持有人应占盈利约六亿港元。
2023年营收约七十三亿港元,权益持有人应占盈利约三亿港元,同比下滑。
2024年公司营收回升至约八十五亿港元,盈利修复但仍未回到2021年高点。
毛利率受原材料价格、产品结构和促销力度影响,长期维持在较高区间但波动加大。
销售费用率居高不下,直播投流、平台佣金和达人分佣侵蚀利润弹性。
现金流整体尚可,但存货周转和渠道库存需要持续观察。
六、市场竞争格局与核心对手
中国洗衣液市场已从增量扩张转向存量竞争,价格战和产品同质化并存。
立白、纳爱斯、联合利华、宝洁等企业构成主要竞争力量,区域品牌亦在低价市场活跃。
立白凭借广泛分销和性价比优势,在下沉市场具备强执行力。
纳爱斯通过多品牌和渠道下沉,持续争夺大众家庭用户。
联合利华和宝洁依托全球研发与品牌资产,在高端化和香氛化方向施压。
蓝月亮的优势在于洗衣液心智、浓缩技术储备和线上运营经验。
其劣势在于品类依赖度高、渠道利润分配复杂、年轻化沟通仍需加强。
七、消费者画像与需求变迁
核心用户以家庭清洁决策者为主,女性占比更高,年龄覆盖二十五岁至四十五岁。
一二线城市用户关注便捷、香氛、护色和低泡易漂,价格敏感度相对较低。
下沉市场用户更看重去污力、容量和单次使用成本,促销驱动明显。
年轻消费者通过短视频和直播完成种草,品牌忠诚度下降,转化路径更短。
消费者对“浓缩即环保”的认知仍不充分,教育成本高,需要持续场景化沟通。
后疫情时代,消毒清洁需求回落,但日常精细化清洁习惯有所保留。
八、供应链与运营能力
蓝月亮在全国布局多个生产基地,以覆盖华南、华东、华北等主要消费区域。
生产环节以自有工厂为主,外协加工为辅,有利于品质控制和产能调配。
原材料包括表面活性剂、香精、包装材料等,价格受石油化工周期影响。
物流体系依赖第三方仓配,电商大促期间爆仓和履约时效是运营难点。
数字化系统覆盖订单、库存、经销商和终端数据,但数据颗粒度仍需提升。
组织能力上,公司强于品牌营销和产品研发,渠道精细化运营仍有改善空间。
九、风险因素与合规挑战
行业竞争加剧可能导致促销常态化,进而压缩毛利率和净利率。
原材料价格上行、汇率波动和物流成本变化,会直接影响盈利稳定性。
渠道库存若积压,可能引发价格倒挂、窜货和经销商信心下降。
电商平台规则变化、流量成本上升和直播达人议价能力增强,构成渠道风险。
产品质量与安全是日化企业底线,任何负面事件都可能重创品牌信任。
广告宣传、环保标签和促销合规受到更严格监管,违规成本上升。
宏观消费分层加剧,高端化与性价比策略需要更精准的平衡。
十、未来趋势及预判
未来三年,洗衣液市场将继续向浓缩化、香氛化和细分化演进。
蓝月亮若要保持领先,必须把浓缩洗衣液从概念优势转化为规模动销。
全渠道融合将成为基本盘,线下经销商、商超、即时零售和直播电商需协同定价。
下沉市场仍是增量来源,但需开发更具性价比的产品组合和县域分销模型。
高端线可通过香氛、护衣、母婴和内衣场景提升溢价,但投入产出比需严格评估。
海外市场可探索东南亚等华人聚集区域,但短期难以成为核心增长引擎。
费用管控是利润修复关键,公司应降低对头部主播的依赖,提升自播和会员运营效率。
预计2025年至2026年,蓝月亮营收有望温和增长,利润弹性取决于渠道改革与成本控制。
若浓缩化教育成功且渠道库存健康,公司有望重回双位数净利率区间。
若竞争持续恶化且费用失控,公司可能陷入增收不增利的困境。
长期看,蓝月亮的核心命题不是再做一个爆款,而是重建可持续的渠道利润和消费者复购。
本报告判断,蓝月亮仍具备品牌与研发底座,但战略执行速度将决定其下一个十年的位置。
【本次调研结束】 |
|