|
|
一、企业概况
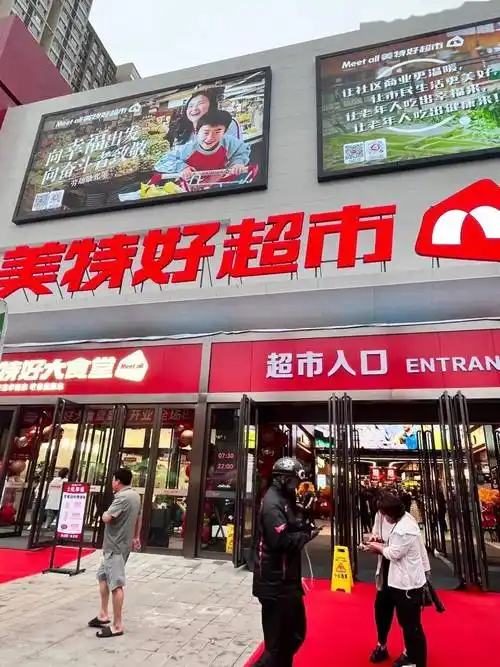
美特好是山西省内具有代表性的区域连锁超市品牌。
其运营主体通常指向山西美特好连锁超市股份有限公司。
公司总部位于太原,门店集中在太原都市圈并辐射山西多个地市。
美特好以生鲜、食品和日用百货为核心品类,长期服务社区家庭消费。
在山西零售市场中,美特好既是本土龙头,也是全国性零售企业进入山西时的重要竞争者。
美特好的品牌认知在太原尤为突出,许多门店已成为区域商业地标。
从企业定位看,美特好兼具连锁超市、社区生活中心和区域供应链平台三重角色。
其发展轨迹折射出中国区域零售企业在电商冲击、资本整合和数字化浪潮中的转型压力。
二、发展历程与关键节点
美特好创立于二十世纪九十年代后期,正好赶上中国现代超市业态快速扩张期。
创始人储德群在太原起步,通过多家门店复制逐步建立区域连锁网络。
早期美特好依靠规模化采购、低价策略和选址优势,在太原市场迅速站稳脚跟。
随后公司向晋中、忻州、临汾、运城等地扩展,形成以太原为中心的山西布局。
在扩张阶段,美特好尝试过大卖场、综合超市、社区店和购物中心等多种业态。
随着电商和社区团购崛起,传统大卖场客流被分流,美特好进入调整期。
与物美及多点Dmall的合作是美特好发展史上的重要转折点。
这一合作不仅带来资本和治理变化,也推动美特好加速数字化和线上线下一体化。
此后美特好更加注重存量门店优化、生鲜供应链和到家业务。
其历程说明区域超市必须借助资本、技术和供应链才能应对全国性竞争。
三、股权结构与治理体系
美特好的股权结构在引入物美系资本后发生明显变化。
物美方面通过投资和战略合作获得相应权益,并在董事会和经营层面施加影响。
创始人团队仍与美特好品牌和本地资源保持紧密联系。
这种本土创始团队加全国零售资本的治理组合,既保留区域灵活性,也引入现代管理要求。
多点Dmall作为数字化服务方,在系统、数据和线上运营上与美特好深度协同。
治理体系逐步从家族式、经验式管理转向制度化、数据化管理。
不过,多方股东的诉求差异也可能带来决策效率与战略连续性的挑战。
美特好需要在本地化决策和集团化管控之间找到平衡。
股权集中度、关联交易和品牌授权等事项,是观察其治理质量的关键窗口。
未来若物美进一步整合山西业务,美特好的独立品牌和治理边界可能继续调整。
四、业态布局与门店网络
美特好的门店网络以太原为核心,呈现高密度、多层级特征。
其主力业态包括大型综合超市、社区生鲜超市和便利型门店。
大型门店承担一站式购齐和品牌展示功能。
社区门店更贴近家庭日常消费,强调生鲜、即食和便利服务。
部分门店还引入餐饮、儿童、生活服务等体验元素,向社区生活中心转型。
在县域和地级市,美特好通常选择人口密集、消费能力较强的商圈或社区。
门店选址策略重视交通可达性、周边人口密度和竞争空白点。
近年来公司可能主动关闭低效大店,同时加密小型门店和线上前置仓。
这种大店做势、小店做密、线上做频的组合,是区域零售常见的防御策略。
门店网络的质量和密度,将直接决定美特好在山西市场的履约效率和用户黏性。
五、供应链与物流体系
供应链是美特好抵御全国性竞争对手的核心壁垒之一。
公司在山西本地建立了生鲜直采、区域配送和门店补货体系。
通过产地合作、农民合作社和批发市场采购,美特好能够缩短生鲜流通链条。
物流中心承担统仓统配、冷链仓储和越库配送等功能。
冷链能力对生鲜品质、损耗控制和食品安全至关重要。
美特好还可能与物美体系共享部分供应商、中央厨房和自有品牌资源。
自有品牌和加工食品有助于提升毛利,并形成差异化竞争。
但区域供应链也面临规模瓶颈,采购量不足时难以获得最优价格。
若门店密度下降或销售规模收缩,物流成本率可能被动上升。
因此,美特好未来必须持续优化仓配网络,提升单品周转和直采比例。
六、数字化与全渠道运营
数字化是美特好近年转型的主线。
多点Dmall为美特好提供线上商城、到家配送、会员管理和智能补货等工具。
消费者可以通过手机下单,享受门店周边快速配送服务。
全渠道运营要求门店同时承担销售、拣货、打包和前置仓功能。
这会增加门店作业复杂度,但也提高了库存共享和履约效率。
会员数据帮助美特好分析消费偏好,优化选品和促销。
智能补货和损耗管理则有助于降低缺货率和生鲜损耗。
不过,数字化投入回报周期较长,中小区域零售商常面临成本压力。
美特好需要在系统统一、员工培训和流程再造上持续投入。
只有把数字化从工具变成经营能力,才能真正转化为利润和体验优势。
七、竞争格局与市场地位
山西超市市场竞争者包括全国性连锁、区域同行和社区团购平台。
全国性企业如永辉、华润万家等在不同阶段进入或调整山西布局。
本地便利系统如唐久、金虎则在近场消费中占据重要位置。
美团优选、多多买菜等社区团购平台以低价和自提点分流了部分计划性采购。
电商平台则在大包装、日用百货和长尾商品上形成替代。
美特好的优势在于本地品牌信任、门店密度和生鲜供应链。
其劣势在于资本实力、全国采购规模和数字化迭代速度相对有限。
在太原市场,美特好仍属头部玩家,但份额面临多方位侵蚀。
在地级市和县域,美特好需要与本地商超和批发市场贴身竞争。
总体看,美特好是区域强者,但尚未形成不可替代的全国性竞争壁垒。
八、经营绩效与财务研判
美特好的经营表现受门店结构、客流变化和毛利率波动共同影响。
大卖场模式曾带来高客单价,但近年受电商和社区团购冲击明显。
生鲜品类引流能力强,却存在损耗高、毛利薄和运营复杂的问题。
线上到家业务能提升销售频次,但履约成本可能侵蚀利润。
自有品牌、加工食品和租赁收入是改善毛利的重要来源。
人力、租金和物流是美特好最主要的成本项目。
关停低效门店短期会产生资产减值,长期有利于提升整体效率。
与物美和多点的协同若能降低采购成本和数字化成本,将改善盈利结构。
但若销售端持续承压,现金流和供应商账期管理将面临考验。
因此,美特好的财务健康度取决于规模、效率和现金周转三者的再平衡。
九、风险挑战与核心问题
美特好面临的首要风险是消费分流和客流碎片化。
社区团购、即时零售和内容电商改变了消费者的购买路径。
第二个风险是区域扩张与规模效应之间的错配。
门店越分散,供应链和管理的边际成本越高。
第三个风险是数字化投入与短期盈利的矛盾。
系统升级、线上运营和履约体系建设都需要持续资金。
第四个风险是人才和组织能力不足。
传统超市管理人员未必适应数据驱动和全渠道运营。
第五个风险是食品安全与品牌声誉。
生鲜和加工食品一旦出现质量问题,可能迅速损害多年积累的信任。
此外,股东战略调整、物业租约到期和竞争加剧也可能带来不确定性。
美特好必须把风险前置管理,避免在转型期同时暴露多个短板。
十、未来趋势及预判
未来三到五年,美特好大概率继续深耕山西,而非进行全国性扩张。
其战略重心将放在太原都市圈和重点地级市,提升区域密度和履约效率。
大卖场数量可能进一步压缩,社区生鲜店、便利店和前置仓功能会增加。
线上到家、到店自提和社群团购将成为门店标配。
自有品牌占比有望提升,尤其集中在生鲜加工、预制菜、烘焙和日用品。
物美和多点的协同会继续深化,美特好可能成为物美在山西的重要区域平台。
如果整合顺利,美特好可借助集团采购和数字化能力降低成本。
如果整合不顺,品牌独立性和本地团队积极性可能受到影响。
在竞争端,社区团购的低价冲击仍会持续,但监管和盈利压力会使其补贴趋于理性。
即时零售平台则可能与传统超市形成竞合关系,美特好需要谨慎选择合作边界。
从需求端看,老龄化、家庭小型化和健康化消费将推动小包装、即食和品质生鲜增长。
美特好若能抓住这些趋势,就有机会把门店从交易场所升级为社区服务节点。
从供给端看,供应链效率和数字化能力将成为区域超市的生死线。
没有效率的规模只是负担,没有差异化的低价难以持续。
预判一,美特好在山西的龙头地位短期不会消失,但市场份额可能缓慢下降。
预判二,其门店结构将从大店为主转向大店、小店和线上融合的多业态组合。
预判三,物美系资源注入的深度将决定美特好转型速度。
预判四,若不能显著改善盈利,美特好存在被进一步整合或
被出售、被托管,甚至退出部分市场的可能。
这一结果未必意味着品牌立即消失,但控制权、经营边界和本地团队稳定性可能发生调整。
预判五,山西本地零售竞争将从单纯价格战转向供应链、服务和数字化效率之争。
谁能以更低损耗、更高周转和更稳履约服务社区,谁就能获得长期生存空间。
对美特好而言,未来最关键的不是简单扩大规模,而是把现有网点、客群和本地供应链重新组织成高效率网络。
若能在物美体系内保持本地化运营弹性,同时完成数字化和自有品牌突破,其仍有机会守住区域龙头并实现盈利修复。
若组织变革迟缓、成本刚性难降、线上业务持续失血,则市场份额和谈判地位会继续走弱。
总体看,美特好正处在从传统大卖场向区域全渠道零售平台过渡的关键期。
未来三到五年的核心变量,是物美赋能深度、门店调整速度、供应链效率提升幅度以及本地团队执行力。
这些变量若同步改善,美特好有望在山西形成更稳固的社区零售网络。
若改善不及预期,其更可能成为更大零售体系中的区域节点,而非独立扩张的全国性玩家。
【本次调研结束】 |
|