|
|
桃李面包作为中国短保面包行业的龙头企业,其发展路径与经营状况具有典型的行业研究价值。
本报告在前期调研的基础上,继续深入分析其财务表现、竞争格局、渠道结构及未来走向。
以下从公司最新经营数据入手,逐步展开对桃李面包的全景式剖析。
十一、财务表现深度拆解
桃李面包2024年实现营业收入约60.8亿元,同比下滑约1.5%。
归母净利润约为5.2亿元,同比下降约8%。
这是公司近年来首次出现营收与净利润双降的局面。
从收入结构看,核心面包品类仍占据绝对主导地位,贡献收入占比超过95%。
糕点与月饼类产品合计收入占比不足4%,且呈逐年萎缩态势。
分区域观察,东北大本营市场依旧稳健,贡献约42%的主营收入。
华北市场贡献约22%,华东市场约18%,西南与华南各占约8%。
华中与西北市场体量最小,合计不足2%。
从区域增速看,华东与华南市场增速领先,但基数偏低。
东北与华北市场增速近乎停滞,部分年份甚至出现负增长。
净利润下滑幅度大于营收降幅,反映出成本端压力持续加大。
毛利率从2020年的约29.9%下滑至2024年的约23.5%。
净利率则从约12%降至约8.5%。
销售费用率维持在10%至11%区间,管理费用率约2.3%。
财务费用为负值,表明公司账上货币资金充裕,利息收入大于支出。
经营性现金流净额常年高于净利润,现金流质量良好。
但资本开支强度较大,用于产能扩张与供应链建设。
固定资产占总资产比例约40%,属于典型的重资产运营模式。
存货周转天数维持在10至14天,与短保产品特性高度匹配。
应收账款周转天数极短,通常不足15天,反映其对下游渠道的强势地位。
应付账款周转天数约60天,对上游供应商形成一定资金占用能力。
整体来看,桃李面包的财务结构稳健,但盈利能力正在承压。
十二、竞争格局与市场份额
中国短保面包市场规模约在300亿元至400亿元之间,桃李面包市占率约15%至18%。
若以包装面包整体市场计算,桃李面包份额不足10%。
主要竞争对手包括达利食品、盼盼食品、曼可顿、嘉顿等。
区域品牌如福建的盼盼、广东的嘉顿在各自优势市场具备较强根基。
近年来,现烤面包连锁品牌对短保包装面包形成明显替代压力。
鲍师傅、泸溪河、墨茉点心局等新中式烘焙品牌分流了部分年轻消费者。
山姆会员店、盒马鲜生等零售渠道的自有品牌烘焙产品也在快速崛起。
这些渠道利用流量优势与供应链整合能力,推出高性价比短保产品。
桃李面包的核心竞争壁垒在于规模化的中央工厂与高效物流体系。
其“中央工厂+批发”模式在北方市场具备显著成本优势。
但在南方市场,由于消费习惯差异与渠道分散,该模式复制难度较大。
行业整体集中度较低,CR5不足40%,整合空间依然存在。
但整合面临区域口味差异、渠道碎片化与冷链成本等多重障碍。
桃李面包在东北与华北的市场地位接近垄断,但在华东与华南仅为参与者。
未来份额提升的关键在于南方市场的渠道深耕与产品本地化。
十三、渠道结构与终端表现
桃李面包的销售渠道以经销商与商超为主,直营与电商占比较低。
经销商渠道贡献约70%的收入,商超渠道约20%。
电商渠道占比不足5%,且以社区团购与即时零售为主。
公司对经销商采取“先款后货”政策,现金流回款质量极高。
终端网点覆盖超过30万个,以社区超市、便利店与学校小卖部为主。
北方市场的终端密度远高于南方,单点产出也更高。
在东北市场,桃李面包的铺货率接近100%,产品渗透至乡镇级别。
华东与华南市场的终端覆盖率约为40%至50%,仍有较大提升空间。
近年来公司尝试拓展零食量贩渠道,与赵一鸣、零食很忙等系统合作。
但零食量贩渠道对价格敏感度极高,可能拉低整体毛利率。
电商渠道方面,公司在天猫与京东设有旗舰店,但销量贡献有限。
即时零售渠道如美团闪购、饿了么增长较快,但基数尚小。
社区团购渠道曾一度贡献可观增量,但受行业调整影响有所回落。
整体来看,桃李面包的渠道结构偏传统,新兴渠道布局滞后。
渠道数字化程度不高,对终端动销数据的掌控能力有限。
未来渠道改革的方向应是提升单点效率与拓展高势能渠道。
十四、供应链与产能布局
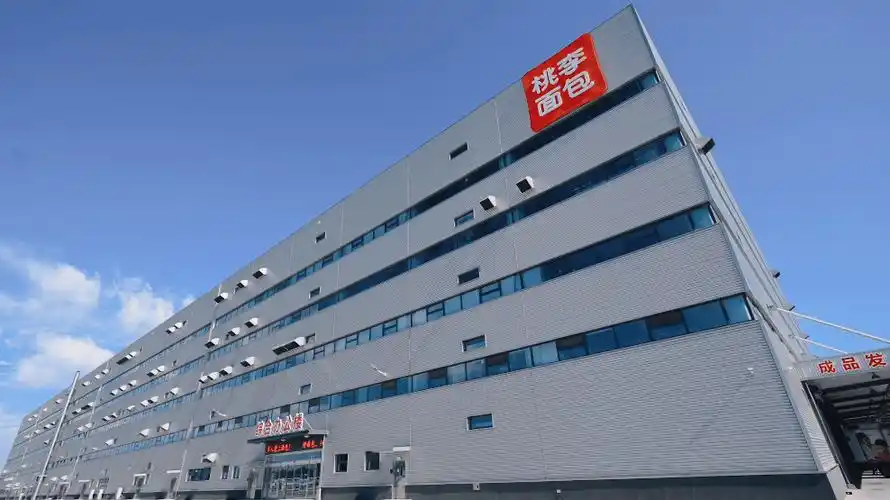
桃李面包在全国拥有约20个生产基地,分布在东北、华北、华东、西南等区域。
设计产能合计约50万吨,实际产能利用率约75%至80%。
产能利用率偏低的主要原因是部分新建工厂尚处于爬坡阶段。
东北地区产能最为集中,约占全国总产能的35%。
华北与华东各占约20%,西南约10%,华南约8%。
华中与西北产能布局薄弱,依赖长途调货,物流成本较高。
短保面包的物流半径通常不超过300公里,对工厂选址要求极高。
公司采用“以销定产”模式,每日根据订单安排生产计划。
物流配送以第三方冷链车队为主,自有车辆占比不足30%。
配送频次为每日一配或隔日一配,确保产品新鲜度。
原材料成本中,面粉占比约30%,油脂约15%,糖约10%。
酵母与改良剂占比约5%,包装材料约8%。
原材料价格波动对毛利率影响显著,公司缺乏有效的套保手段。
2022年至2023年,棕榈油与面粉价格大幅上涨,直接压缩了利润空间。
公司通过提价与产品结构优化部分对冲,但效果有限。
供应链的规模效应在北方市场体现明显,南方市场则因产能分散而弱化。
未来产能布局应更贴近消费市场,减少跨区域物流成本。
十五、产品创新与品牌建设
桃李面包的产品线以经典款为主,如醇熟面包、天然酵母面包、起酥面包等。
新品推出频率较低,每年上市新品约10至15款,成功率不高。
产品结构偏老化,缺乏面向年轻消费群体的爆款单品。
在健康化趋势下,全麦、低糖、高蛋白等概念产品布局不足。
相比之下,竞争对手在健康烘焙与功能化产品上更为积极。
品牌形象偏向大众化与性价比,缺乏高端化与差异化标签。
品牌传播投入较少,营销费用率长期低于行业平均水平。
公司极少聘请明星代言或投放电视广告,主要依靠终端陈列与口碑传播。
这种“低营销”策略在早期帮助公司控制成本,但在消费升级阶段逐渐失效。
年轻消费者对桃李品牌的认知度与好感度低于新兴烘焙品牌。
品牌老化风险正在累积,可能影响长期竞争力。
公司近年来尝试推出“桃李优品”等高端系列,但市场反响平淡。
联名款与限定款产品较少,缺乏社交传播属性。
产品包装设计偏传统,在货架上的视觉吸引力不足。
未来品牌建设需在保持性价比优势的同时,注入年轻化与健康化元素。
十六、成本结构与盈利弹性
桃李面包的成本结构中,直接材料占比约55%至60%。
人工成本占比约12%,制造费用占比约15%。
物流运输费用占比约8%,属于短保行业特有的高成本项。
销售费用中,运输费与促销费各占约40%,人工占约15%。
管理费用中,管理人员薪酬与折旧摊销为主要构成。
整体来看,公司成本刚性较强,规模效应是盈利改善的核心驱动力。
当营收增速低于5%时,固定成本摊薄效应减弱,净利率承压明显。
2024年营收下滑,直接导致单位产品分摊的固定成本上升。
毛利率对原材料价格高度敏感,面粉价格每上涨5%,毛利率约下降1.2个百分点。
棕榈油价格每上涨10%,毛利率约下降0.8个百分点。
提价是应对成本上涨的直接手段,但短保面包提价空间有限。
消费者对短保面包的价格敏感度较高,提价可能导致销量下滑。
产品结构升级是更优路径,但需要研发与营销的持续投入。
产能利用率提升可显著改善盈利,每提升5个百分点,净利率约提高0.6个百分点。
未来盈利弹性的关键在于营收恢复增长与产能利用率提升。
十七、风险因素与挑战
桃李面包面临的首要风险是区域扩张不及预期。
南方市场的消费习惯、渠道结构与竞争格局与北方差异显著。
公司在华东与华南的工厂产能利用率偏低,拖累整体盈利。
食品安全风险是短保行业的系统性风险,一旦发生将严重冲击品牌。
公司产品保质期短,对冷链物流与终端管理要求极高。
任何环节的疏漏都可能导致产品变质或过期,引发消费者投诉。
原材料价格波动风险持续存在,公司缺乏有效的对冲工具。
行业竞争加剧风险不容忽视,现烤烘焙与零售自有品牌正在蚕食市场份额。
消费趋势变化风险同样显著,健康化与个性化需求对传统产品形成挑战。
公司治理方面,家族企业特征明显,决策机制可能不够灵活。
股权结构集中,机构投资者参与度较低,市场关注度有限。
股价表现长期低迷,估值中枢不断下移,再融资能力受限。
人才储备方面,公司对高端研发与营销人才的吸引力不足。
这些风险因素交织叠加,构成了桃李面包未来发展的主要挑战。
十八、战略举措与转型方向
面对增长瓶颈,桃李面包正在推进多项战略调整。
产能布局方面,公司放缓了新建工厂节奏,转向提升现有产能利用率。
华东与华南工厂的产能爬坡是未来两年的重点任务。
渠道方面,公司加大了对零食量贩与即时零售渠道的拓展力度。
同时尝试通过经销商下沉,提升乡镇与农村市场的覆盖率。
产品方面,公司推出了更多小包装与便携式产品,适应单人消费场景。
健康化产品线正在扩充,全麦与低糖系列已陆续上市。
品牌方面,公司开始尝试社交媒体营销与达人种草,但投入仍偏谨慎。
供应链方面,公司推进数字化管理系统,提升订单预测与库存管理效率。
物流方面,尝试与第三方城配平台合作,降低最后一公里配送成本。
组织方面,公司引入外部职业经理人,推动管理团队年轻化。
考核机制上,从收入导向逐步转向利润与效率导向。
这些举措的方向正确,但执行效果尚待观察。
转型需要时间,短期业绩阵痛难以避免。
十九、估值分析与投资逻辑
桃李面包当前市盈率约为15至18倍,处于历史低位区间。
市净率约为2.5至3倍,低于食品饮料行业平均水平。
股息率约为3%至4%,具备一定防御价值。
从绝对估值看,公司自由现金流稳定,DCF估值中枢约在每股12至15元。
从相对估值看,与达利食品、盼盼食品等可比公司相比,估值折价明显。
折价反映了市场对其增长前景的担忧以及家族企业治理的折让。
投资逻辑的核心在于:营收能否恢复正增长,以及南方市场能否实现突破。
若华东与华南市场营收增速恢复至10%以上,估值有望修复。
若净利润率回升至10%以上,市盈率可能提升至20至25倍。
但若营收持续下滑,估值可能进一步下探至10至12倍。
短期催化剂包括原材料价格回落、产能利用率提升与新渠道放量。
长期风险包括行业竞争加剧、品牌老化与消费趋势变迁。
总体而言,桃李面包属于低估值、低增长、高确定性的防御型标的。
适合追求稳定分红与低波动收益的投资者,不适合高成长偏好者。
二十、未来趋势及预判
综合以上分析,对桃李面包的未来趋势做出以下预判。
第一,营收增速将在未来两年内维持低速徘徊,预计在-2%至3%之间。
东北与华北市场趋于饱和,增长主要依赖华东与华南的渠道下沉。
第二,净利润率有望在成本回落与产能利用率提升的推动下小幅修复。
但修复幅度有限,预计净利率中枢在9%至10%之间。
第三,行业竞争格局将继续演变,现烤烘焙与零售自有品牌的冲击加大。
桃李面包的市场份额可能缓慢流失,但在北方市场的统治地位短期难以撼动。
第四,产品结构将逐步向健康化与年轻化调整,但转型速度偏慢。
新品成功率较低,爆款单品出现的概率不高。
第五,渠道结构将缓慢优化,零食量贩与即时零售占比将提升。
但传统经销商渠道仍将是基本盘,渠道变革难以一蹴而就。
第六,产能布局将更加贴近市场,南方工厂的产能利用率是核心观察指标。
若南方市场持续低迷,公司可能收缩部分产能或调整区域策略。
第七,品牌建设投入将有所增加,但营销费用率大幅提升的可能性较低。
公司仍将坚持性价比定位,高端化突破难度较大。
第八,资本开支强度将下降,自由现金流有望改善,分红比例可能提升。
这将增强其防御属性,吸引更多价值型资金关注。
第九,食品安全风险始终是悬顶之剑,公司需持续强化全链条管控。
任何重大食品安全事件都可能导致业绩与估值双杀。
第十,长期来看,桃李面包的天花板在于南方市场的突破与第二曲线的培育。
若这两方面均无实质性进展,公司可能陷入长期低增长陷阱。
若能在南方市场站稳脚跟并孵化出新的增长品类,则有望打开新的成长空间。
综合判断,桃李面包是一家基本面稳健但成长性不足的区域龙头。
其投资价值更多体现在防御性与分红回报,而非资本利得。
未来三至五年,公司大概率维持“低速增长、稳定盈利、高分红”的格局。
投资者应降低收益预期,关注其现金流与股息率的稳定性。
同时密切关注南方市场拓展进展与行业竞争格局变化。
以上预判基于当前可见信息,未来实际情况可能因宏观环境、行业政策与公司战略调整而发生变化。
建议投资者保持跟踪,动态评估其投资价值。
【本次调研结束】 |
|