|
|
一、公司概况与业务版图
南侨食品集团(上海)股份有限公司是中国烘焙供应链领域具有代表性的上市企业。
公司股票代码为605339,隶属于台湾南侨集团,长期深耕烘焙油脂与相关食品原料。
主营业务包括烘焙油脂、鲜奶油、冷冻面团、馅料、预拌粉及烘焙半成品。
产品广泛应用于面包、蛋糕、西点、餐饮甜品及新式茶饮等消费场景。
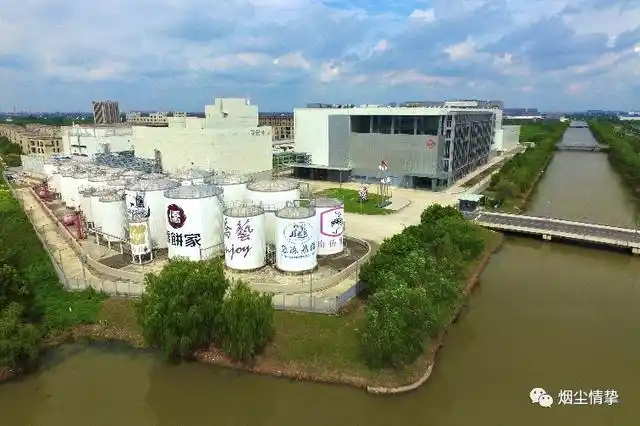
公司总部位于上海,在天津、广州、上海等地布局生产基地与销售网络。
客户覆盖大型连锁烘焙企业、区域烘焙连锁、商超、餐饮门店及食品加工厂。
南侨食品通过多品牌、多品类、多渠道策略,构建了一体化烘焙原料供应体系。
从产业链位置看,公司处于上游原料与下游烘焙终端之间的关键环节。
其核心价值在于稳定产品品质、提供应用解决方案并提升客户新品开发效率。
二、行业格局与市场空间
中国烘焙行业规模庞大,但行业集中度仍低于成熟市场。
上游烘焙原料市场参与者众多,既有国际巨头,也有区域中小厂商。
烘焙油脂领域竞争相对集中,头部企业在配方、产能和渠道上更具优势。
冷冻面团和预制烘焙是近年增长较快的细分赛道。
消费升级与降本增效共同推动烘焙企业采用标准化原料和半成品。
现烤烘焙、新中式烘焙、茶饮咖啡等业态扩张,为原料供应商带来增量需求。
与此同时,原材料价格波动和同质化竞争压缩了行业利润空间。
食品安全监管趋严,提高了小型企业的合规成本。
具备规模、研发和品牌优势的企业有望在整合中提升份额。
三、产品结构与品牌矩阵
南侨食品的产品结构以烘焙油脂为基本盘。
鲜奶油、冷冻面团、馅料等品类则承担增长和协同作用。
公司旗下拥有多个品牌,覆盖专业烘焙、餐饮及家庭消费等不同层级。
烘焙油脂产品强调稳定性、口感和操作性,是面包蛋糕制作的重要原料。
鲜奶油产品受益于西式甜品和茶饮顶料需求,具备较高附加值。
冷冻面团产品帮助门店减少人工、提升效率,符合连锁化趋势。
馅料产品与中式点心、月饼、青团等节令食品高度相关。
预拌粉和半成品则降低中小客户的技术门槛。
多品类组合有利于公司向客户提供一站式采购方案。
四、渠道体系与客户结构
公司采用直销与经销相结合的渠道模式。
直销客户以大型连锁烘焙企业、餐饮集团和食品工厂为主。
经销渠道则覆盖区域市场、中小烘焙门店和下沉市场。
大客户合作有助于稳定销量,但也可能带来议价压力和回款周期问题。
经销网络能够提升市场覆盖,但需要较强的渠道管理和价格管控能力。
新式茶饮、咖啡连锁和商超烘焙成为近年重要的增量渠道。
电商和家庭烘焙渠道占比相对有限,但具备品牌培育价值。
公司通过技术服务、配方支持和新品提案增强客户黏性。
渠道结构的变化将直接影响毛利率、费用率和现金流质量。
五、财务表现与经营质量
从公开财报看,南侨食品收入规模总体保持稳健,但利润增速出现波动。
原材料成本、运输费用和市场竞争是影响毛利率的主要因素。
棕榈油、豆油、乳制品等价格变化会传导至营业成本。
公司产能利用率、产品结构和客户结构共同决定盈利弹性。
销售费用率和管理费用率反映渠道维护与组织运营效率。
应收账款和存货周转情况需要结合下游景气度观察。
经营性现金流与净利润的匹配度是判断盈利质量的重要指标。
若原材料价格回落且需求恢复,利润端可能迎来修复。
若竞争加剧或客户降本,毛利率仍可能承压。
六、企业文化与治理机制
南侨食品强调诚信经营、品质优先和客户导向。
公司企业文化通常围绕责任、创新、共好与长期主义展开。
使命层面,公司致力于为消费者提供安全、美味、便捷的烘焙产品。
愿景层面,公司希望成为受客户信赖的烘焙供应链伙伴。
价值观层面,食品安全、合作共赢和持续改进是核心关键词。
治理结构上,公司按照上市公司要求建立股东大会、董事会和监事会体系。
独立董事和专门委员会在关联交易、审计和薪酬等方面发挥监督作用。
食品安全委员会和质量管理部门负责全链条风险控制。
员工培训、供应商审核和追溯体系是文化落地的重要抓手。
七、战略动向与成长路径
公司未来战略大概率围绕产能扩张、品类升级和渠道深化展开。
冷冻面团、鲜奶油和高端油脂是重点投入方向。
产能布局有助于缩短运输半径、降低成本并提升客户响应速度。
研发投入将聚焦健康化、清洁标签、植物基和低糖低脂趋势。
与茶饮、咖啡、餐饮连锁的联合研发可打开新增长点。
数字化供应链和智能制造有助于提升运营效率。
海外市场或东南亚布局可能成为长期增量来源。
并购整合区域品牌和渠道资源也是可选路径。
战略执行效果取决于组织能力、资金效率和市场需求。
八、风险因素与合规监管
食品安全是公司经营中最不可忽视的底线风险。
一旦发生质量事件,品牌声誉和客户关系可能受到严重冲击。
原材料价格大幅波动会挤压毛利率和净利润。
客户集中度较高可能导致单一客户流失带来收入波动。
行业竞争加剧可能引发价格战和费用上升。
监管政策变化,包括食品安全标准、环保要求和广告规范,会增加合规成本。
汇率波动可能影响进口原料成本和海外业务收益。
产能扩张若快于需求增长,可能带来折旧压力和利用率不足。
宏观经济和消费信心疲软会抑制烘焙行业整体需求。
九、估值分析与投资价值
对南侨食品的估值应结合其消费属性、周期属性和成长阶段。
市盈率、市净率和股息率是常用参考指标。
与食品原料及烘焙供应链可比公司相比,公司估值受盈利波动影响较大。
若利润恢复增长,估值有望得到支撑。
若业绩持续下滑,估值中枢可能下移。
投资逻辑主要在于龙头地位、渠道壁垒、品类扩张和成本改善。
投资风险主要在于需求疲软、竞争加剧和食品安全事件。
长期投资者应关注自由现金流、分红政策和资本开支回报。
交易层面需注意原材料价格、季度业绩和行业政策带来的波动。
十、未来趋势及预判
未来三到五年,中国烘焙供应链将加速标准化、工业化和集中化。
冷冻面团和预制烘焙渗透率有望继续提升。
连锁化、数字化和人力成本上升将推动门店采用更多半成品。
健康化、功能化和清洁标签将成为产品创新的重要方向。
茶饮、咖啡、商超和便利店渠道仍具备较大拓展空间。
头部原料企业将通过研发、服务和规模优势扩大份额。
南侨食品若能优化产品结构、控制成本并深化大客户合作,业绩有望逐步修复。
若公司在新品类和新渠道上取得突破,第二增长曲线值得期待。
但若消费持续低迷且竞争恶化,短期利润仍可能承压。
综合判断,公司具备长期供应链价值,但需以业绩验证和估值安全边际为前提。
投资者应持续跟踪季度营收、毛利率、现金流、产能利用率和食安记录。
未来趋势偏谨慎乐观,结构性机会大于全面性复苏。
南侨食品的长期表现将取决于战略执行、组织效率和外部需求共振。
在烘焙行业从粗放扩张转向精细运营的过程中,公司仍有机会巩固龙头地位。
最终,价值实现需要时间,也需要管理层在不确定环境中保持定力。
【本次调研结束】 |
|