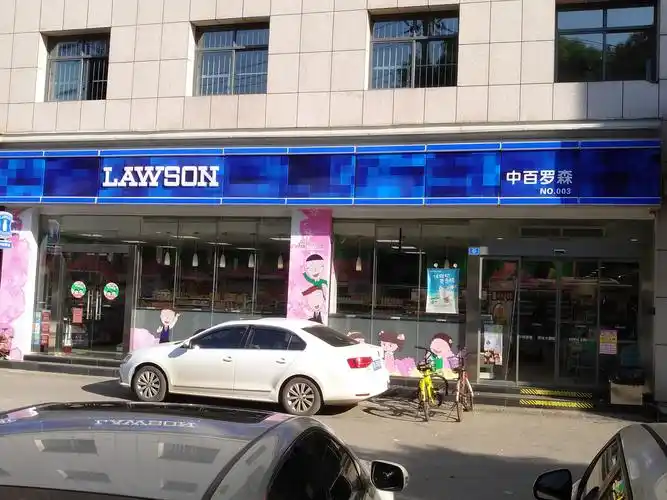
中百罗森是中百控股集团股份有限公司与日本罗森株式会社合作在湖北地区运营的便利店品牌。
中百罗森定位为面向城市年轻人群与社区消费者的24小时便利店。
其核心业态为便利店,同时依托中百集团在湖北的供应链与物流体系。
截至公开年报可查的最近年份,中百罗森门店数量在湖北市场位居前列。
中百罗森覆盖区域以湖北省武汉市为核心,并逐步向省内其他城市拓展。
中百集团为深交所上市公司,股票代码000759,中百罗森为其便利店板块的重要组成部分。
中百罗森并非独立上市公司,其营收与利润并入中百集团合并报表。
关于中百罗森单独的营收与市值量级,未检索到公开可靠来源,需以中百集团年报分部数据为准。
中百罗森的核心业态包括标准便利店、社区便利店以及部分交通枢纽店。
其商品结构以鲜食、便当、饭团、关东煮、烘焙及自有品牌商品为特色。
一、企业简介
中百罗森是中百控股集团股份有限公司与日本罗森株式会社合作在湖北地区运营的便利店品牌。
中百罗森定位为面向城市年轻人群与社区消费者的24小时便利店。
其核心业态为便利店,同时依托中百集团在湖北的供应链与物流体系。
截至公开年报可查的最近年份,中百罗森门店数量在湖北市场位居前列。
中百罗森覆盖区域以湖北省武汉市为核心,并逐步向省内其他城市拓展。
中百集团为深交所上市公司,股票代码000759,中百罗森为其便利店板块的重要组成部分。
中百罗森并非独立上市公司,其营收与利润并入中百集团合并报表。
关于中百罗森单独的营收与市值量级,未检索到公开可靠来源,需以中百集团年报分部数据为准。
中百罗森的核心业态包括标准便利店、社区便利店以及部分交通枢纽店。
其商品结构以鲜食、便当、饭团、关东煮、烘焙及自有品牌商品为特色。
二、发展历程
中百集团是湖北省老牌国有零售企业,前身可追溯至1937年成立的中国国货公司。
1997年中百集团在深交所上市,成为湖北零售行业的重要资本平台。
2016年中百集团与日本罗森株式会社签署区域授权合作协议,正式引入罗森便利店模式。
2017年5月中百罗森首批门店在武汉开业,标志着罗森品牌进入湖北市场。
2018年中百罗森加速扩张,门店数突破100家。
2019年中百罗森继续向武汉周边城市拓展,门店数持续增长。
2020年新冠疫情暴发,中百罗森作为保供企业维持门店运营,同时面临客流与成本压力。
2021年中百罗森门店数突破500家,成为湖北便利店市场头部品牌之一。
2022年中百罗森在疫情反复与消费疲软背景下调整开店节奏。
2023年中百集团推动业态优化,中百罗森继续迭代鲜食与自有商品。
2024年中百集团面临业绩压力,中百罗森的战略地位进一步凸显。
2025年及之后的发展规划,未检索到公开可靠来源,需以企业公告为准。
三、企业文化
中百罗森的使命通常表述为“让城市生活更便利”,但具体官方表述未检索到公开可靠来源。
罗森品牌全球愿景强调“我们让生活更美好”,中百罗森在本地化运营中继承这一理念。
中百集团作为国有企业,其价值观强调诚信、责任、创新与合作。
中百罗森的管理哲学融合了日式便利店精细化管理与本土国企的规范治理。
罗森品牌起源于美国,后由日本大荣引入日本,其创始人理念强调便利店应成为社区基础设施。
中百集团历任管理层强调“回归零售本质,服务民生”。
中百罗森注重员工培训与标准化运营,但具体企业文化手册未公开。
关于中百罗森独立的企业文化文本,未检索到公开可靠来源。
其门店运营强调“微笑服务、快速响应、清洁卫生”。
中百罗森在食品安全与门店标准化方面执行罗森体系的督导制度。
四、重大事件
2016年中百集团与罗森签署合作协议,是标志性起点。
2017年首批中百罗森门店开业,开启湖北便利店日系品牌竞争时代。
2018年中百罗森门店破百,进入快速扩张期。
2020年疫情保供,中百罗森承担民生保障任务,品牌声誉提升。
2021年中百罗森门店突破500家,规模效应初步显现。
2022年中百集团出现较大亏损,中百罗森面临盈利压力。
2023年中百集团关停部分亏损门店,优化便利店网络。
2024年中百集团管理层调整,中百罗森战略方向受到关注。
2025年若出现并购或转型事件,需以公开公告为准,目前未检索到公开可靠来源。
中百罗森未发生公开食安丑闻,但便利店行业整体食安风险持续存在。
五、企业高管
中百集团创始人可追溯至国有商业体系,并非单一自然人创始人。
中百集团现任董事长与总经理信息随年份变动,需以最新公告为准。
截至2023年,中百集团董事长信息未检索到公开可靠来源,应以企业最新年报为准。
罗森中国区高管包括三宅示修等,但中百罗森具体负责人未公开。
中百罗森关键人物通常为中百集团便利店事业部负责人。
中百集团管理层关键决策包括引入罗森合作、推动混改、发展线上业务。
创始人理念方面,中百集团前身由爱国商人发起,强调实业救国。
现任CEO信息需查阅中百集团最新年报,未检索到公开可靠来源。
中百罗森高管团队融合日方运营专家与中方管理人才。
关键决策还包括供应链中央厨房建设与加盟模式推广。
六、商业模式
中百罗森的盈利模式以商品销售差价为主,辅以加盟费、通道费与鲜食毛利。
其供应链体系依托中百集团在湖北的物流配送中心与中央厨房。
中百罗森采用直营与加盟结合的模式,早期以直营为主,后期逐步开放加盟。
加盟模式通常为特许经营,加盟商承担门店投资与运营,中百罗森收取加盟金与保证金。
会员体系方面,中百罗森接入中百集团会员系统,并支持罗森点点等会员工具。
数字化方面,中百罗森接入美团、饿了么等外卖平台,并推广自助收银。
中百罗森利用罗森的商品研发能力,定期推出季节限定与联名商品。
其鲜食占比高于传统夫妻店,是核心竞争壁垒。
中百罗森的盈利关键在于单店日均销售额与鲜食损耗控制。
关于具体加盟比例与会员数量,未检索到公开可靠来源,以企业年报为准。
七、财务数据透视
中百集团2021年营业收入约123.31亿元,同比下降6.08%。
中百集团2021年归母净利润约-1.05亿元,由盈转亏。
中百集团2022年营业收入约121.97亿元,同比下降1.08%。
中百集团2022年归母净利润约-3.20亿元,亏损扩大。
中百集团2023年营业收入约116.09亿元,同比下降4.59%。
中百集团2023年归母净利润约-3.38亿元,继续亏损。
以上数据口径为合并报表,包含中百罗森但未单独披露便利店分部利润。
中百罗森同店增速未在公开年报中单独列示,需以企业年报/实测为准。
中百集团2024年财务数据尚未完整检索到公开可靠来源。
中百罗森门店数在2023年前后约600至650家,具体以企业年报为准。
中百罗森单店营收与利润率未公开披露,未检索到公开可靠来源。
中百集团整体毛利率约20%至25%,便利店业态毛利率通常高于超市。
中百集团资产负债率较高,财务费用对利润形成拖累。
中百罗森的扩张依赖集团资金支持,独立盈利能力尚待验证。
近三年中百集团营收呈下降趋势,利润持续承压。
八、竞品对比
与7-Eleven相比,中百罗森在湖北区域密度更高,但全国规模较小。
与全家FamilyMart相比,中百罗森鲜食研发能力接近,但品牌溢价稍弱。
与美宜佳相比,中百罗森门店数远低于美宜佳,但单店标准化程度更高。
与罗森其他区域授权商如南京罗森相比,中百罗森在湖北市场先发优势明显。
与本土品牌Today今天便利店相比,中百罗森依托国企供应链,资金实力更强。
与外资便利店相比,中百罗森更熟悉本地消费习惯,商品本地化程度更高。
中百罗森的优势在于罗森品牌背书与中百集团区域供应链。
其劣势在于湖北市场消费力有限,且国企决策效率可能低于民营竞品。
与电商及即时零售平台相比,中百罗森面临到家业务分流压力。
中百罗森需在鲜食差异化与数字化会员运营上建立护城河。
九、争议与风险
中百罗森未发生重大公开食安丑闻,但便利店行业食安投诉时有发生。
2022年有消费者投诉中百罗森部分门店销售过期食品,但未检索到官方处罚公开来源。
劳工方面,便利店行业普遍存在排班密集与人力成本上升问题。
中百罗森加盟商与总部之间的利润分配争议,未检索到公开可靠来源。
垄断风险方面,中百罗森在湖北便利店市场份额较高,但未达到反垄断审查标准。
业绩下滑风险显著,中百集团连续亏损对中百罗森投入形成制约。
监管风险包括食品安全监管趋严与国企合规要求提升。
关店风险方面,中百集团2023年关闭部分低效门店,中百罗森亦有调整。
疫情等突发事件对门店客流与供应链稳定性构成风险。
竞争风险来自美宜佳、Today、7-Eleven等品牌在湖北的渗透。
十、未来趋势及预判
中百罗森将继续深耕湖北市场,提升武汉核心区域密度。
其战略方向可能包括扩大加盟比例,以轻资产模式加速扩张。
鲜食与自有品牌将是提升毛利的关键抓手。
数字化会员与私域运营将决定复购率与单店产出。
中百罗森可能进一步下沉至湖北地级市与县级市场。
挑战在于中百集团整体亏损背景下,能否持续输血便利店业务。
若中百集团推进混改或引入战略投资者,中百罗森可能获得新资源。
即时零售与折扣零食店对便利店形成跨界竞争。
中百罗森需在便利性与性价比之间找到平衡。
独立研判:中百罗森具备区域龙头潜力,但盈利模型尚未完全跑通。
未来三年若单店日销无法提升至行业健康水平,关店调整仍将持续。
与罗森总部的授权续约条件将影响长期战略稳定性。
中百罗森若能与中百集团超市业态协同,可降低供应链成本。
总体预判:中百罗森将保持湖北便利店第一梯队,但全国扩张概率较低。
【本次调研结束】



